Калькулятор амортизации кредита

Калькулятор амортизации кредита

Лидер AI Skill PRO

Введите расчет

Досрочные платежи и сравнение
Сравнить с

Математическая формула

M=P·r(1+r)n(1+r)n−1где{P=Сумма кредитаr=Годовая процентная ставка (%)1200n=12×Годы+Месяцы\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{где}\quad \left\{ \begin{aligned} P &= \text{Сумма кредита} \\ r &= \dfrac{\text{Годовая процентная ставка (\%)}}{1200} \\ n &= 12 \times \text{Годы} + \text{Месяцы} \end{aligned} \right. \end{gathered}
Статистика использования

Реклама

Результаты

Ежемесячный платёж
1 687,71 $
Погашение через нояб. 2041 · Всего процентов 103 788,46 $

Оценка только основного долга и процентов; без налогов, страховки, PMI и комиссий. Не является финансовой консультацией.

34% всех ваших выплат уходит на проценты.

Доплачивая 100,00 $ в месяц, вы сэкономите 10 028,47 $ на процентах и погасите кредит на 15 мес. раньше.

Всего месяцев 180
Всего процентов 103 788,46 $
Общая стоимость (долг + проценты) 303 788,46 $
Дата погашения кредита нояб. 2041
Доля основного долга в выплатах 65.84%
Сумма кредита 200 000,00 $
Процентная ставка 6%
Месяц первого платежа нояб. 2026

Сравнение бок о бок

Ваш кредит 30 лет
Ежемесячный платёж 1 687,71 $ 1 199,10 $
Всего процентов 103 788,46 $ 231 676,38 $
Погашение через нояб. 2041 нояб. 2056

Основной долг и проценты

Основной долг Проценты

Остаток долга со временем

Остаток

Как рассчитывается платёж

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = 200 000,00 $ × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = 1 687,71 $

Месяц 1: 200 000,00 $ × 0.005 = 1 000,00 $ → 1 687,71 $ − 1 000,00 $ = 687,71 $ → 199 312,29 $

Округление между периодами не выполняется; суммы округляются до цента только при отображении. Платёж #1 вносится в месяц начала.

Годовой график погашения

Год Проценты Основной долг Доплата Остаток на конец
2026 1 996,56 $ 1 378,87 $ 198 621,13 $
2027 11 684,18 $ 8 568,38 $ 190 052,75 $
2028 11 155,70 $ 9 096,86 $ 180 955,89 $
2029 10 594,63 $ 9 657,93 $ 171 297,96 $
2030 9 998,95 $ 10 253,61 $ 161 044,35 $
2031 9 366,53 $ 10 886,03 $ 150 158,31 $
2032 8 695,10 $ 11 557,46 $ 138 600,85 $
2033 7 982,26 $ 12 270,30 $ 126 330,55 $
2034 7 225,46 $ 13 027,10 $ 113 303,45 $
2035 6 421,98 $ 13 830,59 $ 99 472,86 $
2036 5 568,94 $ 14 683,63 $ 84 789,23 $
2037 4 663,28 $ 15 589,28 $ 69 199,95 $
2038 3 701,77 $ 16 550,80 $ 52 649,15 $
2039 2 680,95 $ 17 571,61 $ 35 077,54 $
2040 1 597,17 $ 18 655,39 $ 16 422,15 $
2041 454,99 $ 16 422,15 $ 0,00 $
Ежемесячный график погашения
# Дата Платёж Основной долг Проценты Доплата Остаток
1 нояб. 2026 1 687,71 $ 687,71 $ 1 000,00 $ 199 312,29 $
2 дек. 2026 1 687,71 $ 691,15 $ 996,56 $ 198 621,13 $
3 янв. 2027 1 687,71 $ 694,61 $ 993,11 $ 197 926,53 $
4 февр. 2027 1 687,71 $ 698,08 $ 989,63 $ 197 228,45 $
5 мар. 2027 1 687,71 $ 701,57 $ 986,14 $ 196 526,87 $
6 апр. 2027 1 687,71 $ 705,08 $ 982,63 $ 195 821,79 $
7 мая 2027 1 687,71 $ 708,60 $ 979,11 $ 195 113,19 $
8 июн. 2027 1 687,71 $ 712,15 $ 975,57 $ 194 401,04 $
9 июл. 2027 1 687,71 $ 715,71 $ 972,01 $ 193 685,33 $
10 авг. 2027 1 687,71 $ 719,29 $ 968,43 $ 192 966,05 $
11 сент. 2027 1 687,71 $ 722,88 $ 964,83 $ 192 243,16 $
12 окт. 2027 1 687,71 $ 726,50 $ 961,22 $ 191 516,67 $
13 нояб. 2027 1 687,71 $ 730,13 $ 957,58 $ 190 786,53 $
14 дек. 2027 1 687,71 $ 733,78 $ 953,93 $ 190 052,75 $
15 янв. 2028 1 687,71 $ 737,45 $ 950,26 $ 189 315,30 $
16 февр. 2028 1 687,71 $ 741,14 $ 946,58 $ 188 574,17 $
17 мар. 2028 1 687,71 $ 744,84 $ 942,87 $ 187 829,32 $
18 апр. 2028 1 687,71 $ 748,57 $ 939,15 $ 187 080,76 $
19 мая 2028 1 687,71 $ 752,31 $ 935,40 $ 186 328,45 $
20 июн. 2028 1 687,71 $ 756,07 $ 931,64 $ 185 572,38 $
21 июл. 2028 1 687,71 $ 759,85 $ 927,86 $ 184 812,52 $
22 авг. 2028 1 687,71 $ 763,65 $ 924,06 $ 184 048,87 $
23 сент. 2028 1 687,71 $ 767,47 $ 920,24 $ 183 281,40 $
24 окт. 2028 1 687,71 $ 771,31 $ 916,41 $ 182 510,10 $
25 нояб. 2028 1 687,71 $ 775,16 $ 912,55 $ 181 734,93 $
26 дек. 2028 1 687,71 $ 779,04 $ 908,67 $ 180 955,89 $
27 янв. 2029 1 687,71 $ 782,93 $ 904,78 $ 180 172,96 $
28 февр. 2029 1 687,71 $ 786,85 $ 900,86 $ 179 386,11 $
29 мар. 2029 1 687,71 $ 790,78 $ 896,93 $ 178 595,33 $
30 апр. 2029 1 687,71 $ 794,74 $ 892,98 $ 177 800,59 $
31 мая 2029 1 687,71 $ 798,71 $ 889,00 $ 177 001,88 $
32 июн. 2029 1 687,71 $ 802,70 $ 885,01 $ 176 199,18 $
33 июл. 2029 1 687,71 $ 806,72 $ 881,00 $ 175 392,46 $
34 авг. 2029 1 687,71 $ 810,75 $ 876,96 $ 174 581,71 $
35 сент. 2029 1 687,71 $ 814,81 $ 872,91 $ 173 766,90 $
36 окт. 2029 1 687,71 $ 818,88 $ 868,83 $ 172 948,02 $
37 нояб. 2029 1 687,71 $ 822,97 $ 864,74 $ 172 125,05 $
38 дек. 2029 1 687,71 $ 827,09 $ 860,63 $ 171 297,96 $
39 янв. 2030 1 687,71 $ 831,22 $ 856,49 $ 170 466,74 $
40 февр. 2030 1 687,71 $ 835,38 $ 852,33 $ 169 631,36 $
41 мар. 2030 1 687,71 $ 839,56 $ 848,16 $ 168 791,80 $
42 апр. 2030 1 687,71 $ 843,75 $ 843,96 $ 167 948,05 $
43 мая 2030 1 687,71 $ 847,97 $ 839,74 $ 167 100,07 $
44 июн. 2030 1 687,71 $ 852,21 $ 835,50 $ 166 247,86 $
45 июл. 2030 1 687,71 $ 856,47 $ 831,24 $ 165 391,39 $
46 авг. 2030 1 687,71 $ 860,76 $ 826,96 $ 164 530,63 $
47 сент. 2030 1 687,71 $ 865,06 $ 822,65 $ 163 665,57 $
48 окт. 2030 1 687,71 $ 869,39 $ 818,33 $ 162 796,18 $
49 нояб. 2030 1 687,71 $ 873,73 $ 813,98 $ 161 922,45 $
50 дек. 2030 1 687,71 $ 878,10 $ 809,61 $ 161 044,35 $
51 янв. 2031 1 687,71 $ 882,49 $ 805,22 $ 160 161,86 $
52 февр. 2031 1 687,71 $ 886,90 $ 800,81 $ 159 274,95 $
53 мар. 2031 1 687,71 $ 891,34 $ 796,37 $ 158 383,61 $
54 апр. 2031 1 687,71 $ 895,80 $ 791,92 $ 157 487,82 $
55 мая 2031 1 687,71 $ 900,27 $ 787,44 $ 156 587,54 $
56 июн. 2031 1 687,71 $ 904,78 $ 782,94 $ 155 682,77 $
57 июл. 2031 1 687,71 $ 909,30 $ 778,41 $ 154 773,47 $
58 авг. 2031 1 687,71 $ 913,85 $ 773,87 $ 153 859,62 $
59 сент. 2031 1 687,71 $ 918,42 $ 769,30 $ 152 941,20 $
60 окт. 2031 1 687,71 $ 923,01 $ 764,71 $ 152 018,20 $
61 нояб. 2031 1 687,71 $ 927,62 $ 760,09 $ 151 090,57 $
62 дек. 2031 1 687,71 $ 932,26 $ 755,45 $ 150 158,31 $
63 янв. 2032 1 687,71 $ 936,92 $ 750,79 $ 149 221,39 $
64 февр. 2032 1 687,71 $ 941,61 $ 746,11 $ 148 279,78 $
65 мар. 2032 1 687,71 $ 946,31 $ 741,40 $ 147 333,47 $
66 апр. 2032 1 687,71 $ 951,05 $ 736,67 $ 146 382,42 $
67 мая 2032 1 687,71 $ 955,80 $ 731,91 $ 145 426,62 $
68 июн. 2032 1 687,71 $ 960,58 $ 727,13 $ 144 466,04 $
69 июл. 2032 1 687,71 $ 965,38 $ 722,33 $ 143 500,66 $
70 авг. 2032 1 687,71 $ 970,21 $ 717,50 $ 142 530,45 $
71 сент. 2032 1 687,71 $ 975,06 $ 712,65 $ 141 555,39 $
72 окт. 2032 1 687,71 $ 979,94 $ 707,78 $ 140 575,45 $
73 нояб. 2032 1 687,71 $ 984,84 $ 702,88 $ 139 590,61 $
74 дек. 2032 1 687,71 $ 989,76 $ 697,95 $ 138 600,85 $
75 янв. 2033 1 687,71 $ 994,71 $ 693,00 $ 137 606,14 $
76 февр. 2033 1 687,71 $ 999,68 $ 688,03 $ 136 606,46 $
77 мар. 2033 1 687,71 $ 1 004,68 $ 683,03 $ 135 601,78 $
78 апр. 2033 1 687,71 $ 1 009,70 $ 678,01 $ 134 592,07 $
79 мая 2033 1 687,71 $ 1 014,75 $ 672,96 $ 133 577,32 $
80 июн. 2033 1 687,71 $ 1 019,83 $ 667,89 $ 132 557,49 $
81 июл. 2033 1 687,71 $ 1 024,93 $ 662,79 $ 131 532,57 $
82 авг. 2033 1 687,71 $ 1 030,05 $ 657,66 $ 130 502,52 $
83 сент. 2033 1 687,71 $ 1 035,20 $ 652,51 $ 129 467,32 $
84 окт. 2033 1 687,71 $ 1 040,38 $ 647,34 $ 128 426,94 $
85 нояб. 2033 1 687,71 $ 1 045,58 $ 642,13 $ 127 381,36 $
86 дек. 2033 1 687,71 $ 1 050,81 $ 636,91 $ 126 330,55 $
87 янв. 2034 1 687,71 $ 1 056,06 $ 631,65 $ 125 274,49 $
88 февр. 2034 1 687,71 $ 1 061,34 $ 626,37 $ 124 213,15 $
89 мар. 2034 1 687,71 $ 1 066,65 $ 621,07 $ 123 146,50 $
90 апр. 2034 1 687,71 $ 1 071,98 $ 615,73 $ 122 074,52 $
91 мая 2034 1 687,71 $ 1 077,34 $ 610,37 $ 120 997,18 $
92 июн. 2034 1 687,71 $ 1 082,73 $ 604,99 $ 119 914,45 $
93 июл. 2034 1 687,71 $ 1 088,14 $ 599,57 $ 118 826,31 $
94 авг. 2034 1 687,71 $ 1 093,58 $ 594,13 $ 117 732,73 $
95 сент. 2034 1 687,71 $ 1 099,05 $ 588,66 $ 116 633,68 $
96 окт. 2034 1 687,71 $ 1 104,55 $ 583,17 $ 115 529,13 $
97 нояб. 2034 1 687,71 $ 1 110,07 $ 577,65 $ 114 419,07 $
98 дек. 2034 1 687,71 $ 1 115,62 $ 572,10 $ 113 303,45 $
99 янв. 2035 1 687,71 $ 1 121,20 $ 566,52 $ 112 182,25 $
100 февр. 2035 1 687,71 $ 1 126,80 $ 560,91 $ 111 055,45 $
101 мар. 2035 1 687,71 $ 1 132,44 $ 555,28 $ 109 923,01 $
102 апр. 2035 1 687,71 $ 1 138,10 $ 549,62 $ 108 784,91 $
103 мая 2035 1 687,71 $ 1 143,79 $ 543,92 $ 107 641,13 $
104 июн. 2035 1 687,71 $ 1 149,51 $ 538,21 $ 106 491,62 $
105 июл. 2035 1 687,71 $ 1 155,26 $ 532,46 $ 105 336,36 $
106 авг. 2035 1 687,71 $ 1 161,03 $ 526,68 $ 104 175,33 $
107 сент. 2035 1 687,71 $ 1 166,84 $ 520,88 $ 103 008,49 $
108 окт. 2035 1 687,71 $ 1 172,67 $ 515,04 $ 101 835,82 $
109 нояб. 2035 1 687,71 $ 1 178,53 $ 509,18 $ 100 657,29 $
110 дек. 2035 1 687,71 $ 1 184,43 $ 503,29 $ 99 472,86 $
111 янв. 2036 1 687,71 $ 1 190,35 $ 497,36 $ 98 282,51 $
112 февр. 2036 1 687,71 $ 1 196,30 $ 491,41 $ 97 086,21 $
113 мар. 2036 1 687,71 $ 1 202,28 $ 485,43 $ 95 883,93 $
114 апр. 2036 1 687,71 $ 1 208,29 $ 479,42 $ 94 675,63 $
115 мая 2036 1 687,71 $ 1 214,34 $ 473,38 $ 93 461,30 $
116 июн. 2036 1 687,71 $ 1 220,41 $ 467,31 $ 92 240,89 $
117 июл. 2036 1 687,71 $ 1 226,51 $ 461,20 $ 91 014,38 $
118 авг. 2036 1 687,71 $ 1 232,64 $ 455,07 $ 89 781,74 $
119 сент. 2036 1 687,71 $ 1 238,80 $ 448,91 $ 88 542,93 $
120 окт. 2036 1 687,71 $ 1 245,00 $ 442,71 $ 87 297,94 $
121 нояб. 2036 1 687,71 $ 1 251,22 $ 436,49 $ 86 046,71 $
122 дек. 2036 1 687,71 $ 1 257,48 $ 430,23 $ 84 789,23 $
123 янв. 2037 1 687,71 $ 1 263,77 $ 423,95 $ 83 525,46 $
124 февр. 2037 1 687,71 $ 1 270,09 $ 417,63 $ 82 255,38 $
125 мар. 2037 1 687,71 $ 1 276,44 $ 411,28 $ 80 978,94 $
126 апр. 2037 1 687,71 $ 1 282,82 $ 404,89 $ 79 696,12 $
127 мая 2037 1 687,71 $ 1 289,23 $ 398,48 $ 78 406,89 $
128 июн. 2037 1 687,71 $ 1 295,68 $ 392,03 $ 77 111,21 $
129 июл. 2037 1 687,71 $ 1 302,16 $ 385,56 $ 75 809,05 $
130 авг. 2037 1 687,71 $ 1 308,67 $ 379,05 $ 74 500,38 $
131 сент. 2037 1 687,71 $ 1 315,21 $ 372,50 $ 73 185,17 $
132 окт. 2037 1 687,71 $ 1 321,79 $ 365,93 $ 71 863,38 $
133 нояб. 2037 1 687,71 $ 1 328,40 $ 359,32 $ 70 534,99 $
134 дек. 2037 1 687,71 $ 1 335,04 $ 352,67 $ 69 199,95 $
135 янв. 2038 1 687,71 $ 1 341,71 $ 346,00 $ 67 858,23 $
136 февр. 2038 1 687,71 $ 1 348,42 $ 339,29 $ 66 509,81 $
137 мар. 2038 1 687,71 $ 1 355,16 $ 332,55 $ 65 154,65 $
138 апр. 2038 1 687,71 $ 1 361,94 $ 325,77 $ 63 792,71 $
139 мая 2038 1 687,71 $ 1 368,75 $ 318,96 $ 62 423,96 $
140 июн. 2038 1 687,71 $ 1 375,59 $ 312,12 $ 61 048,36 $
141 июл. 2038 1 687,71 $ 1 382,47 $ 305,24 $ 59 665,89 $
142 авг. 2038 1 687,71 $ 1 389,38 $ 298,33 $ 58 276,51 $
143 сент. 2038 1 687,71 $ 1 396,33 $ 291,38 $ 56 880,18 $
144 окт. 2038 1 687,71 $ 1 403,31 $ 284,40 $ 55 476,86 $
145 нояб. 2038 1 687,71 $ 1 410,33 $ 277,38 $ 54 066,53 $
146 дек. 2038 1 687,71 $ 1 417,38 $ 270,33 $ 52 649,15 $
147 янв. 2039 1 687,71 $ 1 424,47 $ 263,25 $ 51 224,68 $
148 февр. 2039 1 687,71 $ 1 431,59 $ 256,12 $ 49 793,09 $
149 мар. 2039 1 687,71 $ 1 438,75 $ 248,97 $ 48 354,35 $
150 апр. 2039 1 687,71 $ 1 445,94 $ 241,77 $ 46 908,40 $
151 мая 2039 1 687,71 $ 1 453,17 $ 234,54 $ 45 455,23 $
152 июн. 2039 1 687,71 $ 1 460,44 $ 227,28 $ 43 994,80 $
153 июл. 2039 1 687,71 $ 1 467,74 $ 219,97 $ 42 527,06 $
154 авг. 2039 1 687,71 $ 1 475,08 $ 212,64 $ 41 051,98 $
155 сент. 2039 1 687,71 $ 1 482,45 $ 205,26 $ 39 569,52 $
156 окт. 2039 1 687,71 $ 1 489,87 $ 197,85 $ 38 079,66 $
157 нояб. 2039 1 687,71 $ 1 497,32 $ 190,40 $ 36 582,34 $
158 дек. 2039 1 687,71 $ 1 504,80 $ 182,91 $ 35 077,54 $
159 янв. 2040 1 687,71 $ 1 512,33 $ 175,39 $ 33 565,21 $
160 февр. 2040 1 687,71 $ 1 519,89 $ 167,83 $ 32 045,33 $
161 мар. 2040 1 687,71 $ 1 527,49 $ 160,23 $ 30 517,84 $
162 апр. 2040 1 687,71 $ 1 535,12 $ 152,59 $ 28 982,72 $
163 мая 2040 1 687,71 $ 1 542,80 $ 144,91 $ 27 439,92 $
164 июн. 2040 1 687,71 $ 1 550,51 $ 137,20 $ 25 889,40 $
165 июл. 2040 1 687,71 $ 1 558,27 $ 129,45 $ 24 331,13 $
166 авг. 2040 1 687,71 $ 1 566,06 $ 121,66 $ 22 765,08 $
167 сент. 2040 1 687,71 $ 1 573,89 $ 113,83 $ 21 191,19 $
168 окт. 2040 1 687,71 $ 1 581,76 $ 105,96 $ 19 609,43 $
169 нояб. 2040 1 687,71 $ 1 589,67 $ 98,05 $ 18 019,76 $
170 дек. 2040 1 687,71 $ 1 597,61 $ 90,10 $ 16 422,15 $
171 янв. 2041 1 687,71 $ 1 605,60 $ 82,11 $ 14 816,55 $
172 февр. 2041 1 687,71 $ 1 613,63 $ 74,08 $ 13 202,92 $
173 мар. 2041 1 687,71 $ 1 621,70 $ 66,01 $ 11 581,22 $
174 апр. 2041 1 687,71 $ 1 629,81 $ 57,91 $ 9 951,41 $
175 мая 2041 1 687,71 $ 1 637,96 $ 49,76 $ 8 313,45 $
176 июн. 2041 1 687,71 $ 1 646,15 $ 41,57 $ 6 667,31 $
177 июл. 2041 1 687,71 $ 1 654,38 $ 33,34 $ 5 012,93 $
178 авг. 2041 1 687,71 $ 1 662,65 $ 25,06 $ 3 350,28 $
179 сент. 2041 1 687,71 $ 1 670,96 $ 16,75 $ 1 679,32 $
180 окт. 2041 1 687,71 $ 1 679,32 $ 8,40 $ 0,00 $

Сообщить об ошибке на этой странице

Что считает этот калькулятор амортизации

Этот калькулятор определяет фиксированный ежемесячный платёж по кредиту с полной амортизацией — то есть по займу, который полностью погашается равными аннуитетными платежами. Так устроены ипотека, автокредиты и потребительские кредиты по всему миру. Вам нужно ввести три параметра: сумму кредита (тело долга, которое вы берёте), годовую процентную ставку в процентах и срок кредита, разделённый на годы и месяцы. В ответ калькулятор покажет ежемесячный платёж, общую переплату по процентам за весь период и итоговую стоимость кредита (тело долга плюс проценты), а также полный график амортизации по годам.

Формула, лежащая в основе расчёта

Ежемесячный платёж рассчитывается по классической формуле аннуитета:

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — сумма кредита (тело долга)
  • r — месячная процентная ставка: годовая ставка ÷ 100 ÷ 12
  • n — общее число платежей: (годы × 12) + месяцы

Каждый месяц калькулятор умножает остаток долга на месячную ставку — так получается процентная часть платежа. Затем эта сумма вычитается из фиксированного платежа, и остаток идёт на погашение тела долга, уменьшая баланс. В первые месяцы бо́льшая часть платежа уходит на проценты, а ближе к концу срока — на основной долг.
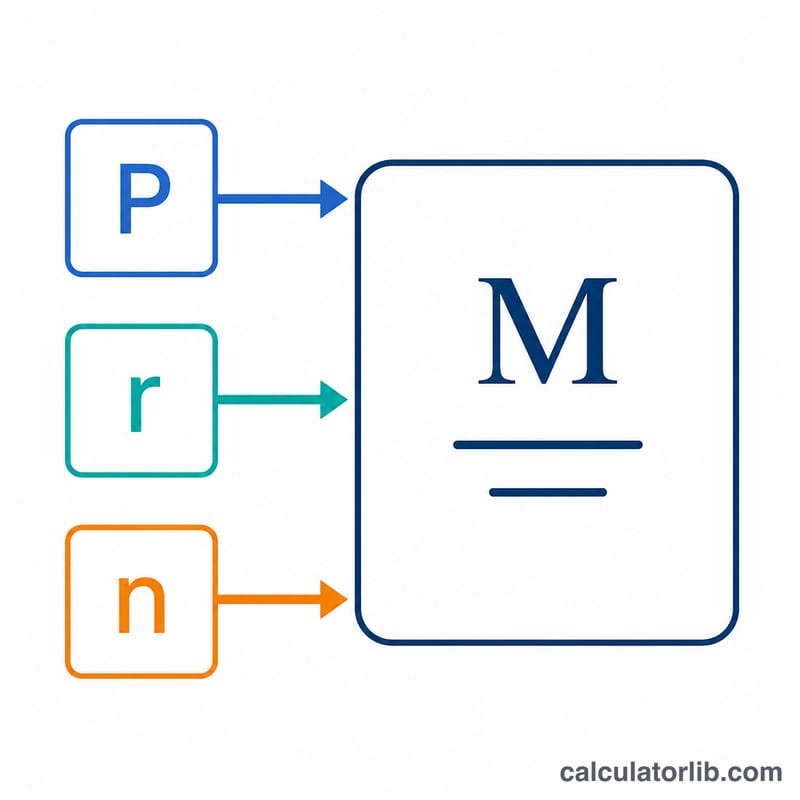
Схема составляющих формулы ежемесячного платежа: основной долг, процентная ставка и число платежей
Формула аннуитета переводит сумму кредита, месячную ставку и число платежей в фиксированный ежемесячный платёж.

Разбор на примере

Допустим, вы берёте 200 000 $ под 5% годовых на 30 лет и 0 месяцев.

  • Месячная ставка r = 5 ÷ 100 ÷ 12 = 0,0041667
  • Число платежей n = 30 × 12 = 360

Подставив значения в формулу, получаем ежемесячный платёж около 1 073,64 $. За 360 платежей наберётся примерно 386 512 $, то есть переплата по процентам составит около 186 512 $. В первом месяце проценты равны 200 000 $ × 0,0041667 ≈ 833,33 $, поэтому на погашение тела долга уходит лишь около 240,31 $ — именно поэтому в годовом графике видно, что в начале срока остаток уменьшается очень медленно.

Реклама

Как ставка и срок влияют на ваш платеж

В таблице ниже используется фиксированная сумма кредита \(P = \$200{,}000\) и показано, как ежемесячный платеж, общие выплаченные проценты и общая стоимость кредита изменяются по мере варьирования годовой процентной ставки и срока. Ежемесячный платеж рассчитывается по формуле амортизации \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\), где \(r\) — ежемесячная ставка и \(n\) — количество платежей.

Ставка Срок Ежемесячный платеж Общие проценты Общая стоимость
3% 15 лет $1,381.16 $48,609 $248,609
3% 20 лет $1,109.20 $66,207 $266,207
3% 30 лет $843.21 $103,555 $303,555
5% 15 лет $1,581.59 $84,686 $284,686
5% 20 лет $1,319.91 $116,779 $316,779
5% 30 лет $1,073.64 $186,512 $386,512
7% 15 лет $1,797.66 $123,578 $323,578
7% 20 лет $1,550.60 $172,144 $372,144
7% 30 лет $1,330.60 $279,018 $479,018

Выделяются два паттерна. Во-первых, более высокая ставка увеличивает как ежемесячный платеж, так и общие проценты. Во-вторых, более длительный срок снижает ежемесячный платеж, но резко увеличивает общие проценты, потому что остаток погашается медленнее. При 7% растяжение с 15-летнего на 30-летний срок сокращает ежемесячный платеж примерно на $467, но более чем удваивает выплаченные проценты.
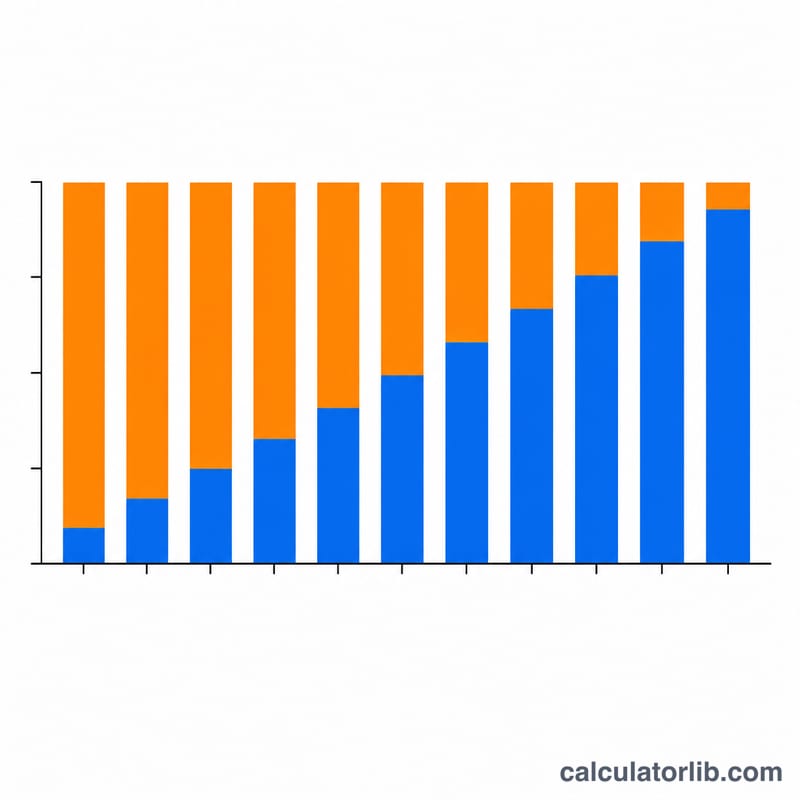
Столбчатая диаграмма графика погашения: доля основного долга растёт, а доля процентов снижается на протяжении срока кредита
Первые платежи идут в основном на проценты; со временем всё бо́льшая часть каждого платежа погашает основной долг.

Определение ключевых терминов

Основная сумма долга (\(P\))
Первоначальная заимствованная сумма, без учета процентов. Это база, на которую начисляются проценты, и сумма, которую график амортизации постепенно снижает до нуля.
Амортизация
Процесс погашения кредита с помощью регулярных равных платежей во времени. Каждый платеж покрывает начисленные проценты за период и применяет остаток для снижения основной суммы долга.
Ежемесячная процентная ставка (\(r\))
Периодическая ставка, применяемая ежемесячно. Она равна годовой номинальной ставке, разделенной на 12 (и на 100 для преобразования из процента): \(r = \frac{\text{годовая ставка}}{1200}\). Например, годовая ставка 6% дает \(r = 0.005\).
Количество платежей (\(n\))
Общее количество ежемесячных платежей в течение срока кредита: \(n = 12 \times \text{годы} + \text{месяцы}\). 30-летний кредит имеет \(n = 360\).
Общие проценты
Сумма всех процентов, выплаченных за срок кредита, равная сумме всех платежей минус основная сумма долга: \(n \cdot M - P\).
Общая стоимость
Общая сумма, погашенная в течение полного срока, равная ежемесячному платежу, умноженному на количество платежей: \(n \cdot M\). Она объединяет основную сумму долга и все проценты.
Номинальная процентная ставка в сравнении с годовой процентной ставкой
Номинальная (или установленная) ставка — это базовая процентная ставка, используемая для расчета платежа. Годовая процентная ставка (APR) отражает номинальную ставку плюс определенные комиссии и затраты на закрытие, выраженные как годовая ставка, поэтому она обычно выше номинальной ставки и дает более полную картину стоимости заимствования. Этот калькулятор амортизации использует только номинальную ставку.

Понимание ваших результатов

Ежемесячный платеж — это фиксированная сумма, которую вы платите в каждый период в течение всего срока. Поскольку платеж постоянный, его иногда называют уровневым или полностью амортизирующимся платежом: он рассчитан так, чтобы последний платеж привел остаток точно к нулю.

Общие проценты — это дополнительная сумма, которую вы платите сверх того, что вы заимствовали. Большая цифра общих процентов указывает на то, что больше средств идет кредитору, а не на уменьшение вашего основного долга — это определяется более высокой ставкой, большей основной суммой долга или более длительным сроком. Сравнение общих процентов между сценариями часто более показательно, чем сравнение только ежемесячных платежей, поскольку низкий ежемесячный платеж может скрывать высокую пожизненную стоимость.

Общая стоимость — это основная сумма долга плюс общие проценты — полная сумма, которую вы погасите к концу кредита.

Важной особенностью амортизации является то, как соотношение процентов и основной суммы долга изменяется с течением времени. В начале кредита остаток большой, поэтому большая часть каждого платежа идет на проценты и только небольшая часть уменьшает основную сумму долга. По мере снижения остатка доля процентов в каждом платеже сокращается, а доля основной суммы долга растет, хотя общий платеж остается неизменным. К концу срока почти весь платеж идет на уменьшение основной суммы долга. Вот почему дополнительные платежи в начало основной суммы долга имеют непропорционально большое влияние на общие проценты — они уменьшают остаток в период, когда комиссии за проценты самые высокие.

Это общая образовательная информация о том, как работает амортизация кредита, а не личный финансовый совет. Фактические условия кредита, комиссии и годовая процентная ставка зависят от вашего кредитора и обстоятельств.
Реклама
Линейный график сравнения ежемесячного платежа при разных процентных ставках и сроках кредита
Более высокая ставка увеличивает платёж, а более длинный срок снижает его, но увеличивает общую сумму процентов.

Ключевые ставки центральных банков

Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.

Банк России · Россия
14,00 %
Дата
2026-11-10
Изменение за 1 год
−2,50 п.п.

Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.

Банк России
Центральный банкКлючевая ставкаДатаИзменение за 1 год
Центральный банк Бразилии · Бразилия13,75 %2026-11-16−1,25 п.п.
Банк Мексики · Мексика6,25 %2026-11-10−1,00 п.п.
ФРС США · Соединенные Штаты3,75–4,00 %2026-11-130 п.п.
Европейский центральный банк2,50 %2026-11-16+0,50 п.п.
Риксбанк Швеции · Швеция2,00 %2026-11-16+0,25 п.п.
Центральный банк Саудовской Аравии · Саудовская Аравия4,50 %2026-10-290 п.п.
Резервный банк Австралии · Австралия4,60 %2026-10-31+1,00 п.п.
Центральный банк Турецкой Республики · Турция36,00 %2026-11-06−3,50 п.п.
Банк России · Россия14,00 %2026-11-10−2,50 п.п.
Народный банк Китая · Китай3,00 %2026-11-100 п.п.
Банк Канады · Канада2,50 %2026-11-13+0,25 п.п.
Резервный банк Индии · Индия5,50 %2026-10-190 п.п.
Банк Англии · Великобритания4,00 %2026-11-160 п.п.
Банк Японии · Япония1,25 %2026-11-10+0,75 п.п.
Банк Кореи · Республика Корея3,00 %2026-11-02+0,50 п.п.

Банковские процентные ставки: Россия

Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).

Ставка по кредитам 2024
17,09 %
Ставка по депозитам 2024
14,62 %
Реальная процентная ставка 2024
5,82 %
Кредиты минус депозиты 2024
2,47 п.п.
ГодСтавка по кредитамСтавка по депозитам
202417,09 %14,62 %
202311,62 %7,57 %
202211,46 %7,60 %
20217,18 %3,79 %
20206,78 %3,77 %
20198,75 %5,40 %

Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.

Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально

Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0

Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.

Сведения об источнике и методология

Процентные ставки: Россия: все данные и история

Часто задаваемые вопросы

Можно ли указать срок с дополнительными месяцами? Да. Поля «Годы» и «Месяцы» суммируются в общее количество месяцев, поэтому срок вроде 5 лет и 6 месяцев (66 платежей) учитывается совершенно точно.

Что показывает годовой график? Он группирует платежи по 12-месячным блокам и подводит итоги: сколько за год погашено основного долга, сколько уплачено процентов и каков остаток задолженности на конец года. Если срок не делится на целое число лет, последний блок помечается как неполный год.

А что будет при ставке 0%? При нулевой ставке стандартная формула делит на ноль, поэтому всегда вводите положительную ставку. Для настоящего беспроцентного кредита платёж рассчитывается проще — сумма кредита делится на число месяцев.


Последнее обновление:

Самые популярные в разделе Финансы

Все калькуляторы раздела Финансы