ローン返済(元利均等)計算ツール

ローン返済(元利均等)計算ツール

トップクラス AI Skill PRO

計算を入力してください

繰上返済と比較
比較対象

公式

M=P·r(1+r)n(1+r)n−1ただし{P=借入金額r=年利(%)1200n=12×年+か月\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} P &= \text{借入金額} \\ r &= \dfrac{\text{年利(\%)}}{1200} \\ n &= 12 \times \text{年} + \text{か月} \end{aligned} \right. \end{gathered}
利用統計

広告

結果

毎月の返済額
¥84,386
完済時期 11月 2041 · 利息総額 ¥5,189,423

元金と利息のみの概算です。税金、保険、PMI、手数料は含みません。金融アドバイスではありません。

34% が、支払総額のうち利息に充てられます。

総月数 180
利息総額 ¥5,189,423
総支払額(元金+利息) ¥15,189,423
完済日 11月 2041
総支払額に占める元金の割合 65.84%
借入金額 ¥10,000,000
金利 6%
初回返済月 11月 2026

並べて比較

あなたのローン 30年
月々の返済額 ¥84,386 ¥59,955
利息総額 ¥5,189,423 ¥11,583,819
完済時期 11月 2041 11月 2056

元金と利息

元金 利息

ローン残高の推移

残高

返済額の計算方法

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = ¥10,000,000 × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = ¥84,386

1か月目: ¥10,000,000 × 0.005 = ¥50,000 → ¥84,386 − ¥50,000 = ¥34,386 → ¥9,965,614

期間ごとの端数処理は行わず、表示時のみ1セント単位に丸めています。第1回の返済は開始月に行われます。

年次返済予定表

年目 利息 元金 追加返済 期末残高
2026 ¥99,828 ¥68,943 ¥9,931,057
2027 ¥584,209 ¥428,419 ¥9,502,638
2028 ¥557,785 ¥454,843 ¥9,047,795
2029 ¥529,732 ¥482,897 ¥8,564,898
2030 ¥499,948 ¥512,681 ¥8,052,217
2031 ¥468,326 ¥544,302 ¥7,507,916
2032 ¥434,755 ¥577,873 ¥6,930,043
2033 ¥399,113 ¥613,515 ¥6,316,528
2034 ¥361,273 ¥651,355 ¥5,665,172
2035 ¥321,099 ¥691,529 ¥4,973,643
2036 ¥278,447 ¥734,181 ¥4,239,462
2037 ¥233,164 ¥779,464 ¥3,459,997
2038 ¥185,088 ¥827,540 ¥2,632,458
2039 ¥134,048 ¥878,581 ¥1,753,877
2040 ¥79,859 ¥932,770 ¥821,107
2041 ¥22,749 ¥821,107 ¥0
月次返済予定表
# 日付 返済額 元金 利息 追加返済 残高
1 11月 2026 ¥84,386 ¥34,386 ¥50,000 ¥9,965,614
2 12月 2026 ¥84,386 ¥34,558 ¥49,828 ¥9,931,057
3 1月 2027 ¥84,386 ¥34,730 ¥49,655 ¥9,896,326
4 2月 2027 ¥84,386 ¥34,904 ¥49,482 ¥9,861,422
5 3月 2027 ¥84,386 ¥35,079 ¥49,307 ¥9,826,344
6 4月 2027 ¥84,386 ¥35,254 ¥49,132 ¥9,791,090
7 5月 2027 ¥84,386 ¥35,430 ¥48,955 ¥9,755,659
8 6月 2027 ¥84,386 ¥35,607 ¥48,778 ¥9,720,052
9 7月 2027 ¥84,386 ¥35,785 ¥48,600 ¥9,684,267
10 8月 2027 ¥84,386 ¥35,964 ¥48,421 ¥9,648,302
11 9月 2027 ¥84,386 ¥36,144 ¥48,242 ¥9,612,158
12 10月 2027 ¥84,386 ¥36,325 ¥48,061 ¥9,575,833
13 11月 2027 ¥84,386 ¥36,507 ¥47,879 ¥9,539,327
14 12月 2027 ¥84,386 ¥36,689 ¥47,697 ¥9,502,638
15 1月 2028 ¥84,386 ¥36,872 ¥47,513 ¥9,465,765
16 2月 2028 ¥84,386 ¥37,057 ¥47,329 ¥9,428,708
17 3月 2028 ¥84,386 ¥37,242 ¥47,144 ¥9,391,466
18 4月 2028 ¥84,386 ¥37,428 ¥46,957 ¥9,354,038
19 5月 2028 ¥84,386 ¥37,615 ¥46,770 ¥9,316,422
20 6月 2028 ¥84,386 ¥37,804 ¥46,582 ¥9,278,619
21 7月 2028 ¥84,386 ¥37,993 ¥46,393 ¥9,240,626
22 8月 2028 ¥84,386 ¥38,183 ¥46,203 ¥9,202,444
23 9月 2028 ¥84,386 ¥38,373 ¥46,012 ¥9,164,070
24 10月 2028 ¥84,386 ¥38,565 ¥45,820 ¥9,125,505
25 11月 2028 ¥84,386 ¥38,758 ¥45,628 ¥9,086,747
26 12月 2028 ¥84,386 ¥38,952 ¥45,434 ¥9,047,795
27 1月 2029 ¥84,386 ¥39,147 ¥45,239 ¥9,008,648
28 2月 2029 ¥84,386 ¥39,342 ¥45,043 ¥8,969,306
29 3月 2029 ¥84,386 ¥39,539 ¥44,847 ¥8,929,766
30 4月 2029 ¥84,386 ¥39,737 ¥44,649 ¥8,890,030
31 5月 2029 ¥84,386 ¥39,936 ¥44,450 ¥8,850,094
32 6月 2029 ¥84,386 ¥40,135 ¥44,250 ¥8,809,959
33 7月 2029 ¥84,386 ¥40,336 ¥44,050 ¥8,769,623
34 8月 2029 ¥84,386 ¥40,538 ¥43,848 ¥8,729,085
35 9月 2029 ¥84,386 ¥40,740 ¥43,645 ¥8,688,345
36 10月 2029 ¥84,386 ¥40,944 ¥43,442 ¥8,647,401
37 11月 2029 ¥84,386 ¥41,149 ¥43,237 ¥8,606,252
38 12月 2029 ¥84,386 ¥41,354 ¥43,031 ¥8,564,898
39 1月 2030 ¥84,386 ¥41,561 ¥42,824 ¥8,523,337
40 2月 2030 ¥84,386 ¥41,769 ¥42,617 ¥8,481,568
41 3月 2030 ¥84,386 ¥41,978 ¥42,408 ¥8,439,590
42 4月 2030 ¥84,386 ¥42,188 ¥42,198 ¥8,397,402
43 5月 2030 ¥84,386 ¥42,399 ¥41,987 ¥8,355,004
44 6月 2030 ¥84,386 ¥42,611 ¥41,775 ¥8,312,393
45 7月 2030 ¥84,386 ¥42,824 ¥41,562 ¥8,269,569
46 8月 2030 ¥84,386 ¥43,038 ¥41,348 ¥8,226,531
47 9月 2030 ¥84,386 ¥43,253 ¥41,133 ¥8,183,278
48 10月 2030 ¥84,386 ¥43,469 ¥40,916 ¥8,139,809
49 11月 2030 ¥84,386 ¥43,687 ¥40,699 ¥8,096,122
50 12月 2030 ¥84,386 ¥43,905 ¥40,481 ¥8,052,217
51 1月 2031 ¥84,386 ¥44,125 ¥40,261 ¥8,008,093
52 2月 2031 ¥84,386 ¥44,345 ¥40,040 ¥7,963,748
53 3月 2031 ¥84,386 ¥44,567 ¥39,819 ¥7,919,181
54 4月 2031 ¥84,386 ¥44,790 ¥39,596 ¥7,874,391
55 5月 2031 ¥84,386 ¥45,014 ¥39,372 ¥7,829,377
56 6月 2031 ¥84,386 ¥45,239 ¥39,147 ¥7,784,138
57 7月 2031 ¥84,386 ¥45,465 ¥38,921 ¥7,738,673
58 8月 2031 ¥84,386 ¥45,692 ¥38,693 ¥7,692,981
59 9月 2031 ¥84,386 ¥45,921 ¥38,465 ¥7,647,060
60 10月 2031 ¥84,386 ¥46,150 ¥38,235 ¥7,600,910
61 11月 2031 ¥84,386 ¥46,381 ¥38,005 ¥7,554,529
62 12月 2031 ¥84,386 ¥46,613 ¥37,773 ¥7,507,916
63 1月 2032 ¥84,386 ¥46,846 ¥37,540 ¥7,461,070
64 2月 2032 ¥84,386 ¥47,080 ¥37,305 ¥7,413,989
65 3月 2032 ¥84,386 ¥47,316 ¥37,070 ¥7,366,674
66 4月 2032 ¥84,386 ¥47,552 ¥36,833 ¥7,319,121
67 5月 2032 ¥84,386 ¥47,790 ¥36,596 ¥7,271,331
68 6月 2032 ¥84,386 ¥48,029 ¥36,357 ¥7,223,302
69 7月 2032 ¥84,386 ¥48,269 ¥36,117 ¥7,175,033
70 8月 2032 ¥84,386 ¥48,511 ¥35,875 ¥7,126,522
71 9月 2032 ¥84,386 ¥48,753 ¥35,633 ¥7,077,769
72 10月 2032 ¥84,386 ¥48,997 ¥35,389 ¥7,028,773
73 11月 2032 ¥84,386 ¥49,242 ¥35,144 ¥6,979,531
74 12月 2032 ¥84,386 ¥49,488 ¥34,898 ¥6,930,043
75 1月 2033 ¥84,386 ¥49,735 ¥34,650 ¥6,880,307
76 2月 2033 ¥84,386 ¥49,984 ¥34,402 ¥6,830,323
77 3月 2033 ¥84,386 ¥50,234 ¥34,152 ¥6,780,089
78 4月 2033 ¥84,386 ¥50,485 ¥33,900 ¥6,729,604
79 5月 2033 ¥84,386 ¥50,738 ¥33,648 ¥6,678,866
80 6月 2033 ¥84,386 ¥50,991 ¥33,394 ¥6,627,875
81 7月 2033 ¥84,386 ¥51,246 ¥33,139 ¥6,576,628
82 8月 2033 ¥84,386 ¥51,503 ¥32,883 ¥6,525,126
83 9月 2033 ¥84,386 ¥51,760 ¥32,626 ¥6,473,366
84 10月 2033 ¥84,386 ¥52,019 ¥32,367 ¥6,421,347
85 11月 2033 ¥84,386 ¥52,279 ¥32,107 ¥6,369,068
86 12月 2033 ¥84,386 ¥52,540 ¥31,845 ¥6,316,528
87 1月 2034 ¥84,386 ¥52,803 ¥31,583 ¥6,263,725
88 2月 2034 ¥84,386 ¥53,067 ¥31,319 ¥6,210,658
89 3月 2034 ¥84,386 ¥53,332 ¥31,053 ¥6,157,325
90 4月 2034 ¥84,386 ¥53,599 ¥30,787 ¥6,103,726
91 5月 2034 ¥84,386 ¥53,867 ¥30,519 ¥6,049,859
92 6月 2034 ¥84,386 ¥54,136 ¥30,249 ¥5,995,723
93 7月 2034 ¥84,386 ¥54,407 ¥29,979 ¥5,941,316
94 8月 2034 ¥84,386 ¥54,679 ¥29,707 ¥5,886,636
95 9月 2034 ¥84,386 ¥54,953 ¥29,433 ¥5,831,684
96 10月 2034 ¥84,386 ¥55,227 ¥29,158 ¥5,776,457
97 11月 2034 ¥84,386 ¥55,503 ¥28,882 ¥5,720,953
98 12月 2034 ¥84,386 ¥55,781 ¥28,605 ¥5,665,172
99 1月 2035 ¥84,386 ¥56,060 ¥28,326 ¥5,609,113
100 2月 2035 ¥84,386 ¥56,340 ¥28,046 ¥5,552,772
101 3月 2035 ¥84,386 ¥56,622 ¥27,764 ¥5,496,151
102 4月 2035 ¥84,386 ¥56,905 ¥27,481 ¥5,439,246
103 5月 2035 ¥84,386 ¥57,189 ¥27,196 ¥5,382,056
104 6月 2035 ¥84,386 ¥57,475 ¥26,910 ¥5,324,581
105 7月 2035 ¥84,386 ¥57,763 ¥26,623 ¥5,266,818
106 8月 2035 ¥84,386 ¥58,052 ¥26,334 ¥5,208,766
107 9月 2035 ¥84,386 ¥58,342 ¥26,044 ¥5,150,425
108 10月 2035 ¥84,386 ¥58,634 ¥25,752 ¥5,091,791
109 11月 2035 ¥84,386 ¥58,927 ¥25,459 ¥5,032,864
110 12月 2035 ¥84,386 ¥59,221 ¥25,164 ¥4,973,643
111 1月 2036 ¥84,386 ¥59,517 ¥24,868 ¥4,914,126
112 2月 2036 ¥84,386 ¥59,815 ¥24,571 ¥4,854,310
113 3月 2036 ¥84,386 ¥60,114 ¥24,272 ¥4,794,196
114 4月 2036 ¥84,386 ¥60,415 ¥23,971 ¥4,733,782
115 5月 2036 ¥84,386 ¥60,717 ¥23,669 ¥4,673,065
116 6月 2036 ¥84,386 ¥61,020 ¥23,365 ¥4,612,045
117 7月 2036 ¥84,386 ¥61,325 ¥23,060 ¥4,550,719
118 8月 2036 ¥84,386 ¥61,632 ¥22,754 ¥4,489,087
119 9月 2036 ¥84,386 ¥61,940 ¥22,445 ¥4,427,147
120 10月 2036 ¥84,386 ¥62,250 ¥22,136 ¥4,364,897
121 11月 2036 ¥84,386 ¥62,561 ¥21,824 ¥4,302,336
122 12月 2036 ¥84,386 ¥62,874 ¥21,512 ¥4,239,462
123 1月 2037 ¥84,386 ¥63,188 ¥21,197 ¥4,176,273
124 2月 2037 ¥84,386 ¥63,504 ¥20,881 ¥4,112,769
125 3月 2037 ¥84,386 ¥63,822 ¥20,564 ¥4,048,947
126 4月 2037 ¥84,386 ¥64,141 ¥20,245 ¥3,984,806
127 5月 2037 ¥84,386 ¥64,462 ¥19,924 ¥3,920,344
128 6月 2037 ¥84,386 ¥64,784 ¥19,602 ¥3,855,560
129 7月 2037 ¥84,386 ¥65,108 ¥19,278 ¥3,790,453
130 8月 2037 ¥84,386 ¥65,433 ¥18,952 ¥3,725,019
131 9月 2037 ¥84,386 ¥65,761 ¥18,625 ¥3,659,259
132 10月 2037 ¥84,386 ¥66,089 ¥18,296 ¥3,593,169
133 11月 2037 ¥84,386 ¥66,420 ¥17,966 ¥3,526,749
134 12月 2037 ¥84,386 ¥66,752 ¥17,634 ¥3,459,997
135 1月 2038 ¥84,386 ¥67,086 ¥17,300 ¥3,392,912
136 2月 2038 ¥84,386 ¥67,421 ¥16,965 ¥3,325,491
137 3月 2038 ¥84,386 ¥67,758 ¥16,627 ¥3,257,732
138 4月 2038 ¥84,386 ¥68,097 ¥16,289 ¥3,189,635
139 5月 2038 ¥84,386 ¥68,438 ¥15,948 ¥3,121,198
140 6月 2038 ¥84,386 ¥68,780 ¥15,606 ¥3,052,418
141 7月 2038 ¥84,386 ¥69,124 ¥15,262 ¥2,983,295
142 8月 2038 ¥84,386 ¥69,469 ¥14,916 ¥2,913,825
143 9月 2038 ¥84,386 ¥69,817 ¥14,569 ¥2,844,009
144 10月 2038 ¥84,386 ¥70,166 ¥14,220 ¥2,773,843
145 11月 2038 ¥84,386 ¥70,516 ¥13,869 ¥2,703,327
146 12月 2038 ¥84,386 ¥70,869 ¥13,517 ¥2,632,458
147 1月 2039 ¥84,386 ¥71,223 ¥13,162 ¥2,561,234
148 2月 2039 ¥84,386 ¥71,580 ¥12,806 ¥2,489,655
149 3月 2039 ¥84,386 ¥71,937 ¥12,448 ¥2,417,717
150 4月 2039 ¥84,386 ¥72,297 ¥12,089 ¥2,345,420
151 5月 2039 ¥84,386 ¥72,659 ¥11,727 ¥2,272,762
152 6月 2039 ¥84,386 ¥73,022 ¥11,364 ¥2,199,740
153 7月 2039 ¥84,386 ¥73,387 ¥10,999 ¥2,126,353
154 8月 2039 ¥84,386 ¥73,754 ¥10,632 ¥2,052,599
155 9月 2039 ¥84,386 ¥74,123 ¥10,263 ¥1,978,476
156 10月 2039 ¥84,386 ¥74,493 ¥9,892 ¥1,903,983
157 11月 2039 ¥84,386 ¥74,866 ¥9,520 ¥1,829,117
158 12月 2039 ¥84,386 ¥75,240 ¥9,146 ¥1,753,877
159 1月 2040 ¥84,386 ¥75,616 ¥8,769 ¥1,678,261
160 2月 2040 ¥84,386 ¥75,994 ¥8,391 ¥1,602,266
161 3月 2040 ¥84,386 ¥76,374 ¥8,011 ¥1,525,892
162 4月 2040 ¥84,386 ¥76,756 ¥7,629 ¥1,449,136
163 5月 2040 ¥84,386 ¥77,140 ¥7,246 ¥1,371,996
164 6月 2040 ¥84,386 ¥77,526 ¥6,860 ¥1,294,470
165 7月 2040 ¥84,386 ¥77,913 ¥6,472 ¥1,216,557
166 8月 2040 ¥84,386 ¥78,303 ¥6,083 ¥1,138,254
167 9月 2040 ¥84,386 ¥78,694 ¥5,691 ¥1,059,559
168 10月 2040 ¥84,386 ¥79,088 ¥5,298 ¥980,472
169 11月 2040 ¥84,386 ¥79,483 ¥4,902 ¥900,988
170 12月 2040 ¥84,386 ¥79,881 ¥4,505 ¥821,107
171 1月 2041 ¥84,386 ¥80,280 ¥4,106 ¥740,827
172 2月 2041 ¥84,386 ¥80,682 ¥3,704 ¥660,146
173 3月 2041 ¥84,386 ¥81,085 ¥3,301 ¥579,061
174 4月 2041 ¥84,386 ¥81,490 ¥2,895 ¥497,570
175 5月 2041 ¥84,386 ¥81,898 ¥2,488 ¥415,673
176 6月 2041 ¥84,386 ¥82,307 ¥2,078 ¥333,365
177 7月 2041 ¥84,386 ¥82,719 ¥1,667 ¥250,646
178 8月 2041 ¥84,386 ¥83,132 ¥1,253 ¥167,514
179 9月 2041 ¥84,386 ¥83,548 ¥838 ¥83,966
180 10月 2041 ¥84,386 ¥83,966 ¥420 ¥0

このページの誤りを報告

この計算ツールでできること

このツールは、完全に返済しきるタイプのローン(元利均等返済)について、毎月の固定返済額を計算します。住宅ローン・自動車ローン・フリーローンなど、世界中で使われている一般的なローンが対象です。入力するのは次の3つだけ。借入金額(借りる元金)、パーセントで表した年利、そして年と月に分けて指定する返済期間です。これらをもとに、毎月の返済額、返済期間全体で支払う利息の総額、総コスト(元金+利息)、さらに1年ごとの返済明細表を表示します。

※金利・手数料・繰上返済の扱いは国や金融機関ごとに異なります。日本の住宅ローンでは、ボーナス併用返済や元金均等返済など別方式もありますが、本ツールは標準的な「元利均等返済」を前提としています。

計算に使う数式

毎月の返済額は、元利均等返済の基本公式で求めます。

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — 借入金額(元金)
  • r — 月利。年利 ÷ 100 ÷ 12 で計算します
  • n — 返済回数の合計。(年数 × 12)+ 月数 で計算します

毎月、まず残高に月利を掛けて利息分を求め、それを固定の返済額から差し引いた額が元金の返済分になります。こうして残高が少しずつ減っていきます。返済の初期は利息の割合が大きく、後半になるほど元金の返済が進んでいくのが特徴です。
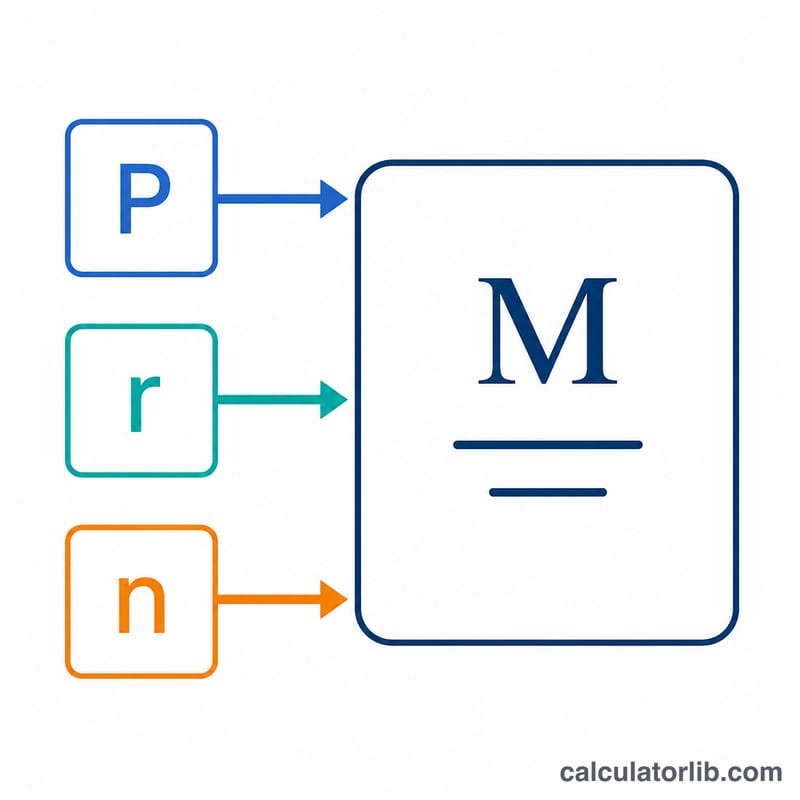
借入元本、金利、返済回数からなる月々の返済額の計算式の構成図
償還の計算式は、借入額・月利・返済回数から毎月一定の返済額を求めます。

計算例

たとえば $200,000 を年利 5%、返済期間 30年0か月 で借りたとします。

  • 月利 r = 5 ÷ 100 ÷ 12 = 0.0041667
  • 返済回数 n = 30 × 12 = 360回

この値を公式に当てはめると、毎月の返済額は約 $1,073.64 になります。360回支払うと総額はおよそ $386,512 となり、そのうち利息は約 $186,512 です。1回目の利息は $200,000 × 0.0041667 ≈ $833.33 なので、元金に充てられるのはわずか約 $240.31。これが、最初のうち残高がなかなか減らない理由であり、年ごとの明細表でも序盤の減りが緩やかに見える要因です。

広告

金利と返済期間があなたの支払いをどう変えるか

以下の表は、固定借入額 \(P = \$200{,}000\) を使用し、年間金利と返済期間が変わるにつれて、月払い額、支払総利息、およびローンの総費用がどのように変わるかを示しています。月払い額は償却式計算式 \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\) で計算されます。ここで \(r\) は月利率、\(n\) は支払回数です。

金利 返済期間 月払い額 支払総利息 総費用
3% 15年 $1,381.16 $48,609 $248,609
3% 20年 $1,109.20 $66,207 $266,207
3% 30年 $843.21 $103,555 $303,555
5% 15年 $1,581.59 $84,686 $284,686
5% 20年 $1,319.91 $116,779 $316,779
5% 30年 $1,073.64 $186,512 $386,512
7% 15年 $1,797.66 $123,578 $323,578
7% 20年 $1,550.60 $172,144 $372,144
7% 30年 $1,330.60 $279,018 $479,018

2つのパターンが目立ちます。まず、金利が高いほど月払い額と支払総利息の両方が増えます。次に、返済期間が長いほど月払い額は低くなりますが、残高がより遅く返済されるため、支払総利息は著しく増加します。7%では、15年から30年に延ばすと、月払い額は約$467削減されますが、支払利息は2倍以上になります。
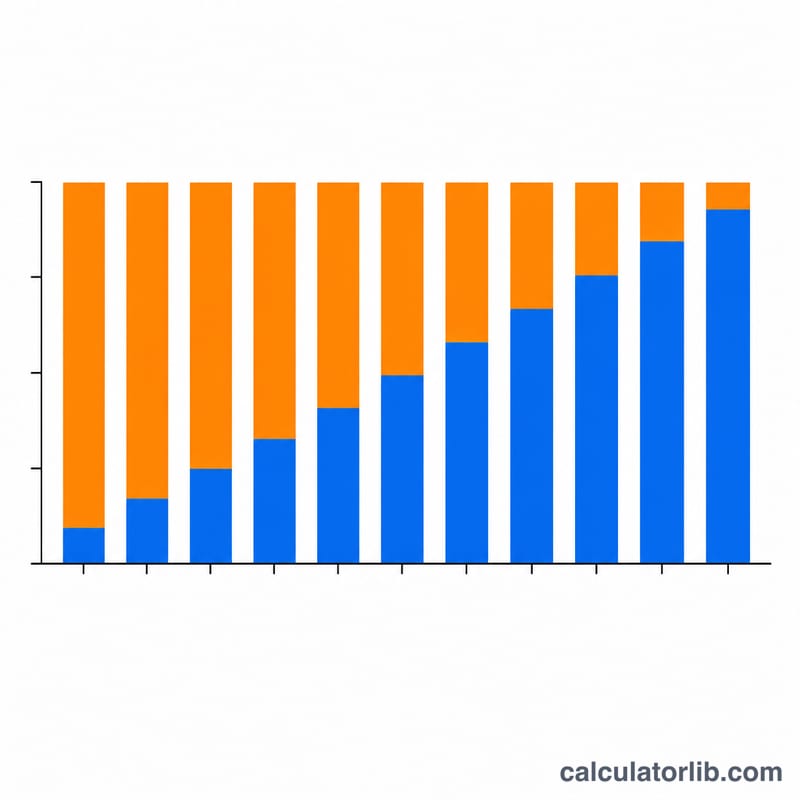
返済期間を通じて元本部分が増え、利息部分が減っていく様子を示す償還スケジュールの棒グラフ
返済初期は大半が利息に充てられ、時間の経過とともに各回の返済で元本が減る割合が大きくなります。

重要な用語の定義

元金 (\(P\))
利息が追加される前に借入れされた元々の金額です。これは利息が計算される基準であり、償却スケジュールが徐々にゼロまで減らす金額です。
償却
一定期間にわたって定期的で等しい支払いでローンを返済するプロセスです。各支払いは期間に発生した利息をカバーし、残りは元金を減らすために適用されます。
月利率 (\(r\))
毎月適用される定期利率です。年間名目利率を12で割った値に等しくなります(そして100で割ってパーセンテージから変換します):\(r = \frac{\text{年間利率}}{1200}\)。例えば、6%の年間利率は \(r = 0.005\) を与えます。
支払回数 (\(n\))
ローン全期間にわたる月払いの合計数:\(n = 12 \times \text{年数} + \text{ヶ月}\)。30年ローンは \(n = 360\) です。
支払総利息
ローン期間中に支払われたすべての利息の合計。支払総額から元金を引いたものに等しい:\(n \cdot M - P\)。
総費用
全期間にわたって返済される総額。月払い額に支払回数を掛けたものに等しい:\(n \cdot M\)。元金と全利息を合わせたものです。
名目利率対年利率(APR)
名目利率(または表示金利)は支払いを計算するのに使用される基本利率です。年利率(APR)は名目利率に特定の手数料と閉鎖コストを加えたもので年利で表されるため、通常は名目利率より高く、借入コストのより完全な図を提供します。この償却計算機は名目利率のみを使用しています。

あなたの結果を理解する

月払い額は全期間を通じて各期間に支払う固定金額です。支払いが一定であるため、レベルペイメントまたは完全償却支払いと呼ばれることもあります。最終支払いが残高をちょうどゼロにするようにサイズが決定されています。

支払総利息は、借りた金額を超えて支払う追加額です。より大きな支払総利息数は、より多くが貸し手に向かい、元金残高を減らすのではなく進むことを示します。これは、より高い金利、より大きな元金、またはより長い返済期間によって増加します。様々なシナリオ間で支払総利息を比較することは、月払い額だけを比較するよりもしばしば更に有意義です。というのも、低い月払い額は高い生涯コストを隠すことができるからです。

総費用は元金プラス支払総利息。ローン終了時までに返済する合計額です。

償却の重要な特徴は、利息対元金の比率が時間とともにどのようにシフトするかです。ローンの初期段階では残高が大きいため、各支払いの大部分は利息に向かい、わずかしか元金を減らしません。残高が低下するにつれ、各支払いの利息部分は縮小し、元金部分は拡大します。ただし、総支払いは同じままです。期間の終わりまでに、ほぼ全支払いが元金になります。これが、早期に追加の元金支払いを行うことが支払総利息に大きな影響を与える理由です。それは利息費用が最も高い期間中の残高を削除するからです。

これはローン償却がどのように機能するかについての一般的な教育情報であり、個人的な財務アドバイスではありません。実際のローン条件、手数料、およびAPRはあなたの貸し手と状況に応じます。
広告
金利と返済期間ごとの月々の返済額を比較した折れ線グラフ
金利が高いほど返済額は増え、返済期間が長いほど返済額は減りますが、総利息は増えます。

主要中央銀行の政策金利

主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。

日本銀行 · 日本
1.25%
基準日
2026-11-10
1年間の変化
+0.75 ポイント

直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。

日本銀行
中央銀行政策金利基準日1年間の変化
ブラジル中央銀行 · ブラジル13.75%2026-11-16−1.25 ポイント
メキシコ銀行 · メキシコ6.25%2026-11-10−1.00 ポイント
米連邦準備制度理事会(FRB) · アメリカ合衆国3.75–4.00%2026-11-120 ポイント
欧州中央銀行2.50%2026-11-16+0.50 ポイント
スウェーデン国立銀行 · スウェーデン2.00%2026-11-16+0.25 ポイント
サウジアラビア中央銀行 · サウジアラビア4.50%2026-10-290 ポイント
オーストラリア準備銀行 · オーストラリア4.60%2026-10-31+1.00 ポイント
トルコ共和国中央銀行 · トルコ36.00%2026-11-06−3.50 ポイント
ロシア銀行 · ロシア14.00%2026-11-10−2.50 ポイント
中国人民銀行 · 中国3.00%2026-11-100 ポイント
カナダ銀行 · カナダ2.50%2026-11-13+0.25 ポイント
インド準備銀行 · インド5.50%2026-10-190 ポイント
イングランド銀行 · イギリス4.00%2026-11-160 ポイント
日本銀行 · 日本1.25%2026-11-10+0.75 ポイント
韓国銀行 · 韓国3.00%2026-11-02+0.50 ポイント

最新の値:2026-11-10 データ更新日 2026-11-16 · 最新

出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0

1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。

出典の詳細と算出方法

日本の金利:すべての数値と推移

よくある質問

「○年○か月」のように端数の月も入力できますか? はい。年と月の入力欄は合計の月数に変換して計算されます。たとえば「5年6か月(66回)」のような期間も正確に扱えます。

年ごとの明細表には何が表示されますか? 返済を12か月ごとのブロックにまとめ、その年に支払った元金・利息の合計と、年末時点の残高を表示します。返済期間が年単位で割り切れない場合、最後のブロックは「端数の年(partial year)」として区別されます。

金利0%を入力するとどうなりますか? 標準の公式は金利0%だとゼロ除算になってしまうため、必ずプラスの金利を入力してください。なお本当に金利0%のローンであれば、返済額は単純に「借入金額 ÷ 返済回数」で求められます。


最終更新:

金融で人気の電卓

金融の電卓をすべて見る