この計算ツールでできること
このツールは、住宅ローン・自動車ローン・フリーローンのように完全に償却される(最終回で残高がゼロになる)固定金利ローンの、毎回の返済額を計算します。あわせて、返済期間全体で支払う総額、総利息、さらに各回の返済が「利息」と「元金」にどう振り分けられるかを示す詳細な返済予定表(償却スケジュール)も出力します。
使い方
借入金額(元金)、名目年利(%)、返済期間(年数)、そして年間の返済回数(最も一般的なのは毎月=年12回)を入力してください。計算ツールが年利を1回あたりの利率に換算し、期間終了時にちょうど完済できる均等返済額を算出します。
計算式の解説
元利均等返済(毎回の返済額が一定)のローンでは、1回あたりの返済額は次の式で求められます。$$\text{返済額} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$ここで P は借入金額、\(i\) は1回あたりの利率、\(n\) は総返済回数です。1回あたりの利率は \(i = \dfrac{r/100}{m}\)、総返済回数は \(n = t \cdot m\) となります。利率が0%の場合、返済額は単純に \(P / n\) です。各回の利息は「その時点の残高 \(\times\) \(i\)」で、返済額の残りが元金の返済に充てられます。最終回は端数を調整し、残高がちょうどゼロになるようにします。
計算例
200,000を年利6.5%、期間30年、毎月返済(年12回)で借りるとします。このとき \(i = 0.065/12 = 0.0054167\)、\(n = 360\) です。返済額は $$200{,}000 \times \dfrac{0.0054167}{1 - 1.0054167^{-360}} \approx 1{,}264.14$$ となります。総支払額は約 455,090 で、そのうちおよそ 255,090 が利息です。初回の利息は \(200{,}000 \times 0.0054167 = 1{,}083.33\)、元金部分は \(1{,}264.14 - 1{,}083.33 = 180.81\) となります。
ローン条件の比較:期間と金利
下表は、月払いの固定金利ローン($200,000)に支払額の式 \(\text{返済額} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) を適用したものです(\(i = \text{年利}/12\)、\(n = \text{年数} \times 12\))。総支払額は、四捨五入した月額支払額に支払回数を掛けたもので、総利息は総支払額から$200,000を引いたものです。
| 年利 | 期間 | 月額支払額 | 総支払額 | 総利息 |
|---|---|---|---|---|
| 5.5% | 15年 | $1,634.17 | $294,150.60 | $94,150.60 |
| 5.5% | 30年 | $1,135.58 | $408,808.80 | $208,808.80 |
| 6.5% | 15年 | $1,742.21 | $313,597.80 | $113,597.80 |
| 6.5% | 30年 | $1,264.14 | $455,090.40 | $255,090.40 |
| 7.5% | 15年 | $1,854.02 | $333,723.60 | $133,723.60 |
| 7.5% | 30年 | $1,398.43 | $503,434.80 | $303,434.80 |
比較からわかること:年利6.5%の場合、30年ローンの月額支払額は15年ローンより約$478低いものの、総利息は約$141,500多くなります。30年ローンで金利を5.5%から7.5%に上げると、月額支払額は約$263増え、総利息は約$94,600増えます。
注: これらの数値はあくまで例示です。固定金利、月払い、追加返済なしを前提としており、固定資産税、保険、手数料、その他の費用は含みません。実際の貸付業者の見積もりは異なる場合があります。
ローン用語集
- 元本
- 借り入れた金額で、利息が計算される当初の残高です。式では\(P\)で表します。
- 名目年利
- 複利計算を考慮する前の、表示上の年間利率です。計算機では、これを年間支払回数で割って期間利率を求めます。
- APR(年率換算総コスト)
- 地域のルールによっては利息に加えて特定の手数料や費用を含めることがある、標準化された年間コストの指標です。そのため名目年利より高くなることが多いです。正確な定義は国や規制によって異なり、この計算機では名目年利のみを使用します。
- 期間
- ローンを返済するよう定められた期間の長さで、通常は年単位で示されます。
- 償却
- 各回の支払いが利息と元本の減少分の両方をカバーする形で、定期的な支払いによってローンを返済していく過程です。期間終了時に残高がゼロになります。
- 償却表
- すべての支払いについて、利息部分、元本部分、その後の残高を一覧にした表です。
- 期間利率
- 支払い1回ごとに適用される利率です:\(i = \frac{ \text{年利}}{100 \times \text{年間支払回数}}\)。
- 支払頻度
- 1年間に行う支払いの回数です(例:月払い12回、2週間ごと26回、週払い52回)。\(i\)と支払回数\(n\)の両方を決めます。
- 総利息
- ローンの全期間に支払われる利息の合計です。すべての支払総額から元本を引いたものです。
- 残高
- 特定の支払い後にまだ返済していない元本です。前回の残高から、その支払いに含まれる元本部分を引いたものに等しくなります。
償却表の読み方
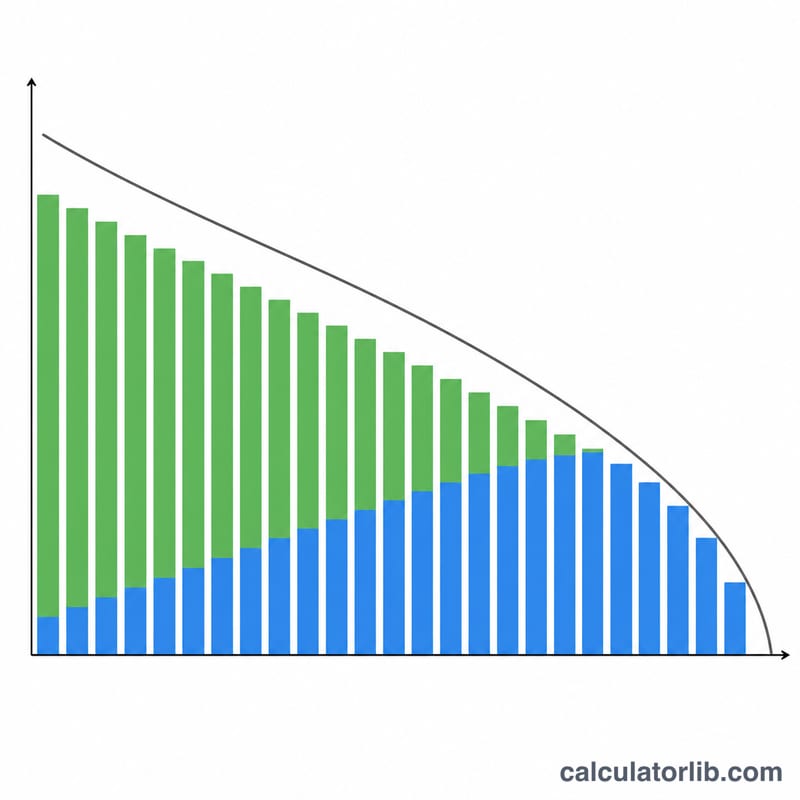
初期の支払いの大部分が利息である理由。 各期間の利息は、現在の残高に対して計算されます:\(\text{利息} = \text{残高} \times i\)。当初は残高が最も多いため、利息も最も大きくなります。支払額は固定されているので、利息以外の部分が元本の返済に充てられます。元本が減るにつれて残高と利息も減り、各支払いのうち元本の返済に充てられる割合が増えていきます。
例:初回の支払い。 20万ドル、年利6.5%、30年(月払い)の場合、\(i = 0.065/12 \approx 0.0054167\)、支払額は$1,264.14です。
$$\text{利息} = 200{,}000 \times 0.0054167 \approx 1{,}083.33$$
$$\text{元本} = 1{,}264.14 - 1{,}083.33 = 180.81$$
$$\text{新残高} = 200{,}000 - 180.81 = 199{,}819.19$$
そのため、初回支払額のうち元本の返済に充てられるのは約14%だけです。残りは利息です。
各列の読み方。
- 利息: その期間の借入コストで、期間開始時点の残高に基づいて計算されます。
- 元本: 支払額から利息を引いたもので、返済額が減る分です。
- 残高: 支払い後にまだ返済していない金額です。最終回の支払いでゼロになります(セント未満の端数処理を除く)。
長期と短期の比較。 同じ元本をより多くの期間に分割すると、元本がより多くの支払いに分けられるため、1回あたりの支払額は小さくなります。しかし残高はより長く高いままになるため、利息がより多くの期間にわたって大きな残高に対して発生し、総利息は高くなります。上の比較表では、同じ金利の場合、30年ローンの利息が15年ローンより大幅に多くなっていることが示されています。
支払額に含まれないもの。 計算された支払額は、固定金利ローンの元本と利息のみをカバーします。エスクロー(預託金)、固定資産税、保険、組成手数料やその他の手数料、ペナルティは含まれません。そのため、実際の貸付業者への支払額はより高くなる場合があります。変動金利ローン、追加返済、端数処理の方法によっても、実際の償却表は変わることがあります。
これは一般的な教育目的の情報であり、金融アドバイスではありません。特定のローンについて判断する場合は、貸付業者が提示する条件を確認してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-15 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
入力する金利はAPR(実質年率)ですか? いいえ。ここでは金利を、返済頻度に合わせて複利計算される「名目年利」として扱います。これはアメリカのローンで標準的な方式です。APR(実質年率)は手数料やポイント(前払い利息)も含めて算出するもので、別の計算になります。なお日本では、貸金業法に基づく「実質年率」の考え方が一般的で、表示ルールは国によって異なります。
繰り上げ返済やバルーン返済(最終回一括)にも対応していますか? いいえ。このツールは固定金利・均等返済を前提とし、繰り上げ返済・手数料・バルーン返済は考慮していません。これらがある場合は返済予定表が変わります。
なぜ最終回の返済額だけ少し違うのですか? 返済期間中の端数処理によってわずかな差が残るため、最終回で金額を調整し、残高がちょうどゼロになるようにしているからです。