このツールでできること
「$1の利率早見表ジェネレーター」は、1ドル(現在価値$1)をさまざまな目標将来価値まで成長させるのに必要な複利の利率を、複利計算の期間ごとに一覧表(グリッド)として表示します。各セルが答えるのはたったひとつの問い、「1ドルをこの期間でこの将来価値にするには、毎期どれだけの一定利率が必要か?」です。これは純粋な金融計算ツールであり、特定の国の税制や銀行規則は一切関係なく、世界中どこでも同じように使えます。なお金額は米ドル($)建てですが、計算は通貨に依存しないため、日本円など他通貨でも同じ要領で読み替えられます。
使い方
まず列数(Columns)を決め、開始値(Starting Value)と増分(Increment)を設定すると、表の上部に並ぶ将来価値の見出しが決まります。次に行数(Rows)、開始期間(Starting Period)、その増分(Increment)を設定すると、表の左側に並ぶ期間数が決まります。あとは表が自動的に、各セルに必要な利率をパーセント(小数点以下4桁)で埋めていきます。
計算式の解説
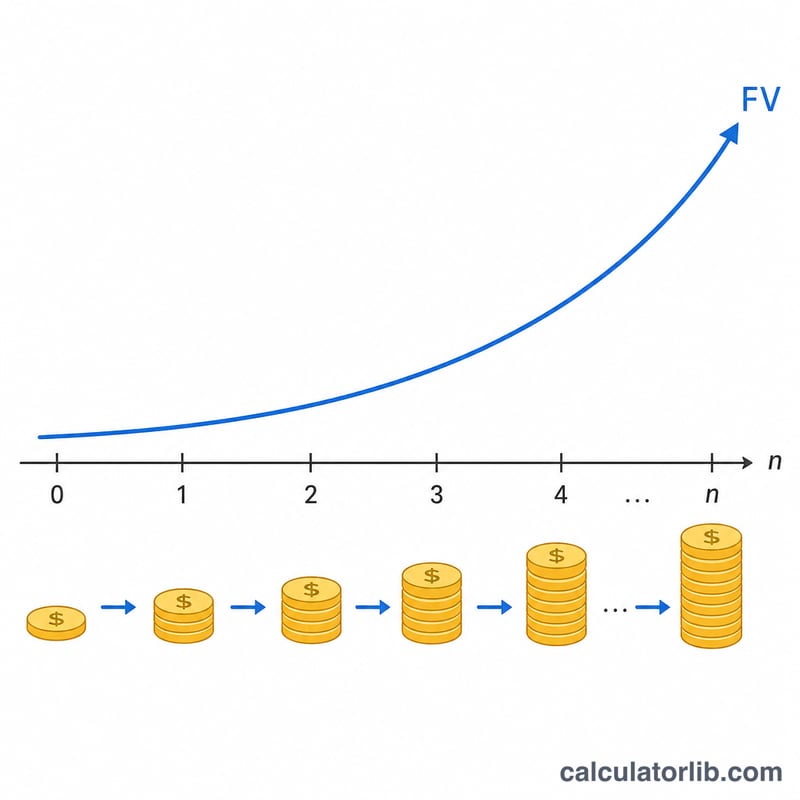
複利による成長は \(FV = PV \times (1 + r)^{n}\) で表されます。現在価値が$1に固定されているため、この式は \(r = FV^{1/n} - 1\) に簡略化されます。これを100倍すれば利率がパーセントで得られます:
$$I = \left( FV^{1/n} - 1 \right) \times 100$$
ここで \(FV\) はその列の将来価値、\(n\) はその行の期間数、指数の \(1/n\) は期間数の逆数です。
計算例
初期設定の左上のセルでは、FV = $2.00、n = 10期間:
$$I = \left( 2^{1/10} - 1 \right) \times 100 = \left( 1.0717734625 - 1 \right) \times 100 \approx 7.1773\%$$
となります。FV = $2.50 で24期間の場合:
$$I = \left( 2.5^{1/24} - 1 \right) \times 100 \approx 3.8917\%$$
利率を下げたり期間を延ばしたりすると、同じ目標に到達するまでの時間がそれだけ長くなります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ現在価値が$1に固定されているのですか? すべてを1ドル当たりで表すことで、利率は \(FV/\$1\) という比率だけで決まります。そのため、どんな将来価値も単純な倍率として読み取れます。
将来価値が$1未満の場合はどうなりますか? 計算はそのまま成立し、マイナスの利率を返します。これは必要な減少率、あるいは割引率を意味します。
これは年利ですか? いいえ、これは「1期間あたり」の利率です。期間を「年」にとれば年利、「月」にとれば月利になります。単位は、あなたが \(n\) に設定したものに従います。