À quoi sert ce calculateur
Cet outil détermine l'échéance fixe d'un prêt entièrement amortissable : crédit immobilier, prêt auto ou prêt personnel. Il indique également le montant total que vous rembourserez sur toute la durée du prêt, le coût total des intérêts, ainsi qu'un tableau d'amortissement complet, période par période, qui montre comment chaque échéance se répartit entre intérêts et capital remboursé.
Comment l'utiliser
Saisissez le montant emprunté (le capital), le taux d'intérêt annuel nominal en pourcentage, la durée du prêt en années et le nombre d'échéances par an (le rythme mensuel étant le plus courant). Le calculateur convertit le taux annuel en taux par période, puis détermine l'échéance constante qui solde exactement le prêt au terme prévu.
La formule expliquée
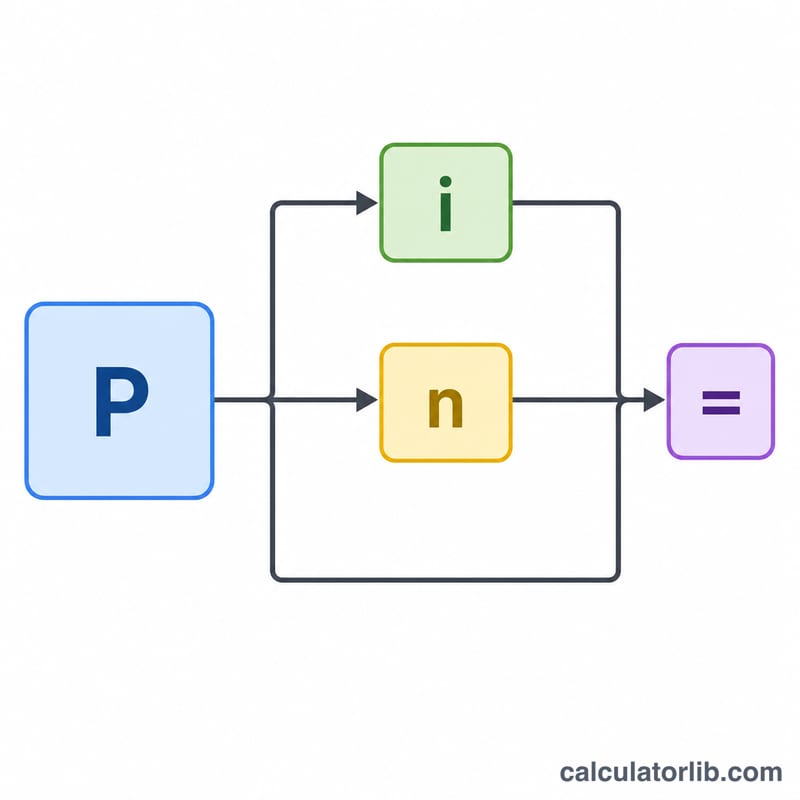
Pour un prêt à échéances constantes, l'échéance se calcule ainsi : $$\text{Échéance} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}$$, où P est le montant emprunté, i le taux d'intérêt par période et n le nombre total d'échéances. Le taux par période vaut \(i = \dfrac{\text{taux annuel} / 100}{\text{nombre d'échéances par an}}\), et \(n = \text{durée en années} \times \text{nombre d'échéances par an}\). Si le taux d'intérêt est nul, l'échéance se réduit à \(P / n\). Les intérêts de chaque période correspondent au capital restant dû multiplié par \(i\) ; le reste de l'échéance vient réduire le capital. La dernière échéance est ajustée afin que le solde final soit exactement nul.
Exemple chiffré
Empruntons 200 000 à un taux annuel de 6,5 % sur 30 ans, avec un remboursement mensuel. On a alors \(i = 0{,}065/12 = 0{,}0054167\) et \(n = 360\). L'échéance est de $$200\,000 \times \dfrac{0{,}0054167}{1 - 1{,}0054167^{-360}} \approx 1\,264{,}14 \text{ par mois.}$$ Le total remboursé avoisine 455 090, dont environ 255 090 d'intérêts. Le premier mois, les intérêts s'élèvent à \(200\,000 \times 0{,}0054167 = 1\,083{,}33\) et la part de capital à \(1\,264{,}14 - 1\,083{,}33 = 180{,}81\).
Comparaison des scénarios de prêt : durée et taux
Le tableau ci-dessous applique la formule de mensualité \(\text{Mensualité} = P \cdot \frac{i(1+i)^{n}}{(1+i)^{n}-1}\) à un prêt à taux fixe de 200 000 $ remboursé par mensualités (\(i = \text{taux annuel}/12\), \(n = \text{années} \times 12\)). Le total remboursé correspond à la mensualité arrondie multipliée par le nombre de paiements, et les intérêts totaux correspondent au total remboursé moins 200 000 $.
| Taux annuel | Durée | Mensualité | Total remboursé | Intérêts totaux |
|---|---|---|---|---|
| 5,5 % | 15 ans | 1 634,17 $ | 294 150,60 $ | 94 150,60 $ |
| 5,5 % | 30 ans | 1 135,58 $ | 408 808,80 $ | 208 808,80 $ |
| 6,5 % | 15 ans | 1 742,21 $ | 313 597,80 $ | 113 597,80 $ |
| 6,5 % | 30 ans | $1 264,14 | 455 090,40 $ | 255 090,40 $ |
| 7,5 % | 15 ans | 1 854,02 $ | 333 723,60 $ | 133 723,60 $ |
| 7,5 % | 30 ans | $1 398,43 | 503 434,80 $ | 303 434,80 $ |
Ce que montre la comparaison : à 6,5 %, le prêt sur 30 ans a une mensualité d'environ 478 $ inférieure à celle du prêt sur 15 ans, mais il coûte environ 141 500 $ de plus en intérêts totaux. Faire passer le taux de 5,5 % à 7,5 % sur une durée de 30 ans augmente la mensualité d'environ 263 $ et les intérêts totaux d'environ 94 600 $.
Remarque : ces chiffres ne sont donnés qu'à titre indicatif. Ils supposent un taux fixe, des mensualités et aucun remboursement anticipé, et ils excluent la taxe foncière, les assurances, les frais et tout autre coût. Les offres réelles des prêteurs peuvent être différentes.
Glossaire des conditions de prêt
- Capital emprunté
- Le montant emprunté, qui correspond au solde initial sur lequel les intérêts sont calculés. Dans la formule, il est \(P\).
- Taux annuel nominal
- Le taux d'intérêt annuel affiché, avant la prise en compte de la capitalisation des intérêts. Le calculateur le divise par le nombre de paiements par an pour obtenir le taux périodique.
- TAEG (taux annuel effectif global)
- Une mesure standardisée du coût annuel du crédit qui, selon les règles locales, peut inclure certains frais et charges en plus des intérêts. Elle est donc souvent supérieure au taux nominal. La définition exacte varie selon le pays et la réglementation, et ce calculateur n'utilise que le taux nominal.
- Durée
- La période sur laquelle le prêt doit être remboursé, généralement exprimée en années.
- Amortissement
- Le processus de remboursement d'un prêt au moyen de paiements programmés qui couvrent chacun les intérêts et réduisent le capital, de sorte que le solde atteint zéro à la fin de la durée.
- Tableau d'amortissement
- Un tableau répertoriant chaque paiement avec sa part d'intérêts, sa part de capital et le solde restant dû après celui-ci.
- Taux périodique
- Le taux d'intérêt appliqué à chaque période de paiement : \(i = \frac{ \text{taux annuel}}{100 \times \text{paiements par an}}\).
- Fréquence de paiement
- Le nombre de paiements effectués par an (par exemple 12 mensuels, 26 toutes les deux semaines, 52 hebdomadaires). Elle détermine à la fois \(i\) et le nombre de paiements \(n\).
- Intérêts totaux
- La somme de tous les intérêts payés pendant la durée du prêt : total de tous les paiements moins le capital emprunté.
- Solde restant dû
- Le capital encore dû après un paiement donné. Il est égal au solde précédent moins la part de capital de ce paiement.
Interpréter votre tableau d'amortissement
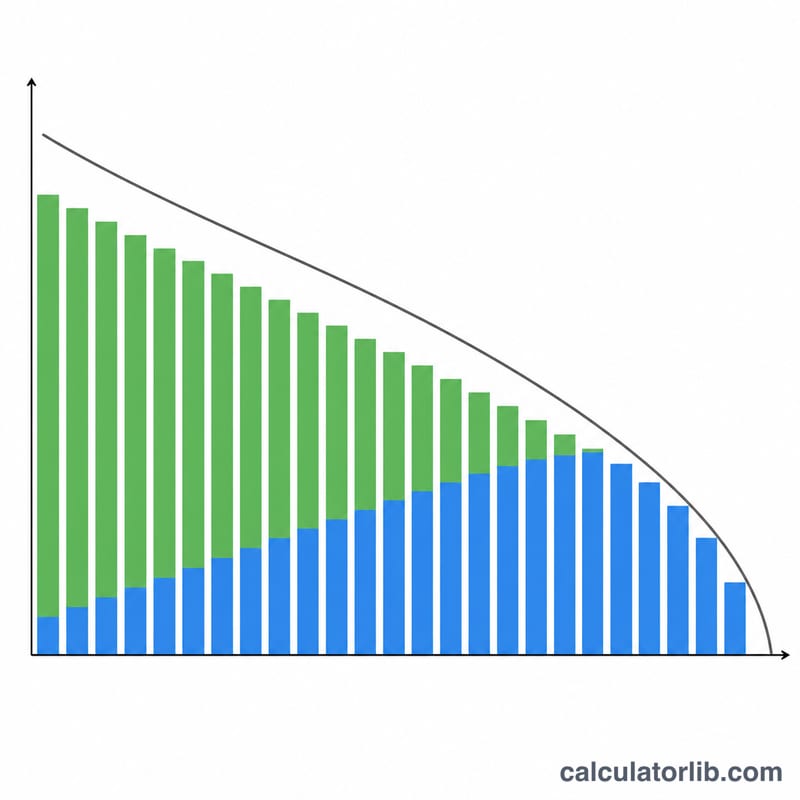
Pourquoi les premiers paiements sont surtout composés d'intérêts. Les intérêts de chaque période sont calculés sur le solde en cours : \(\text{Intérêts} = \text{Solde} \times i\). Au départ, le solde est à son niveau le plus élevé, donc les intérêts sont les plus importants. Le paiement étant fixe, tout ce qui n'est pas un intérêt va au capital. À mesure que le capital diminue, le solde et les intérêts diminuent aussi, et une part croissante de chaque paiement réduit le capital.
Exemple, premier paiement. Pour 200 000 $ à 6,5 % sur 30 ans (mensuel), \(i = 0,065/12 \approx 0,0054167\) et la mensualité est de 1 264,14 $.
$$\text{Intérêts} = 200{,}000 \times 0{,}0054167 \approx 1{,}083{,}33$$
$$\text{Capital} = 1{,}264{,}14 - 1{,}083{,}33 = 180{,}81$$
$$\text{Nouveau solde} = 200{,}000 - 180{,}81 = 199{,}819{,}19$$
Ainsi, seulement environ 14 % du premier paiement réduisent le capital. Le reste correspond à des intérêts.
Comment lire les colonnes.
- Intérêts : le coût de l'emprunt pour cette période, calculé sur le solde au début de la période.
- Capital : le paiement moins les intérêts, c'est-à-dire le montant qui réduit ce que vous devez.
- Solde : ce qui reste dû après le paiement. Il doit atteindre zéro (à l'arrondi près des centimes) au dernier paiement.
Durée longue ou durée courte. Répartir le même capital sur davantage de périodes réduit chaque paiement, car le capital est divisé entre un plus grand nombre de paiements. Mais le solde reste plus élevé plus longtemps, donc les intérêts courent sur des soldes plus importants pendant plus de périodes, et les intérêts totaux sont plus élevés. Le tableau des scénarios ci-dessus le montre : à taux égal, les prêts sur 30 ans coûtent beaucoup plus en intérêts que les prêts sur 15 ans.
Ce que le paiement ne comprend pas. La mensualité calculée couvre uniquement le capital et les intérêts d'un prêt à taux fixe. Elle ne comprend pas les montants de séquestre, la taxe foncière, les assurances, les frais de dossier ou autres frais, ni les pénalités. Votre mensualité réelle auprès de votre prêteur peut donc être plus élevée. Les prêts à taux variable, les remboursements anticipés et les conventions d'arrondi peuvent également modifier un échéancier réel.
Il s'agit d'informations générales à visée éducative, et non de conseils financiers. Pour toute décision concernant un prêt précis, vérifiez les conditions proposées par votre prêteur.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-12 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Le taux indiqué est-il un TAEG ? Non. Le taux est considéré comme un taux annuel nominal capitalisé à la fréquence des échéances, selon la convention de prêt en vigueur aux États-Unis. Le TAEG (TAEG en France, APR aux États-Unis) intègre en plus les frais et commissions, et relèverait d'un calcul distinct. Attention : les règles et les modes de calcul peuvent différer selon votre pays.
Prend-il en compte les remboursements anticipés ou un paiement final majoré (balloon) ? Non. Le calcul suppose un taux fixe et des échéances égales, sans remboursement anticipé, sans frais ni paiement final majoré. Ces éléments modifieraient le tableau d'amortissement.
Pourquoi la dernière échéance est-elle légèrement différente ? Les arrondis effectués tout au long du prêt laissent un infime reliquat ; la dernière échéance est donc ajustée pour que le solde tombe exactement à zéro.