Qu'est-ce qu'un tableau d'amortissement de prêt ?
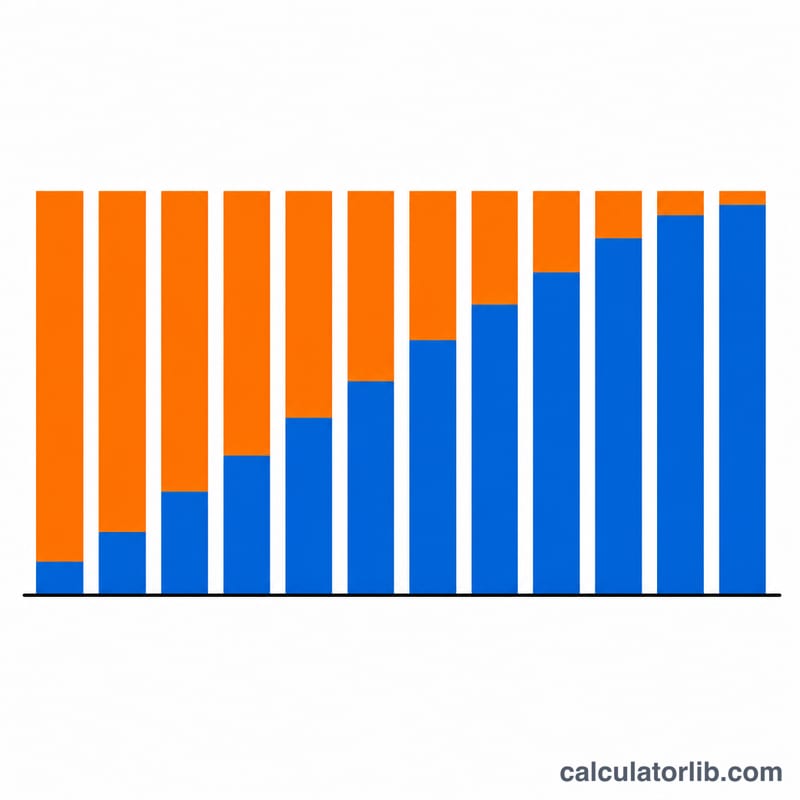
Le tableau d'amortissement est l'échéancier qui montre comment un prêt à taux fixe se rembourse au fil du temps. Chaque mensualité a le même montant, mais la répartition entre les intérêts et le capital évolue chaque mois. Au début, l'essentiel de votre versement couvre les intérêts ; à mesure que le capital restant dû diminue, une part croissante de chaque mensualité rembourse le capital. Ce calculateur détermine votre mensualité fixe et récapitule le coût total des intérêts sur toute la durée du crédit.
Comment l'utiliser
Renseignez trois valeurs : le montant emprunté (le capital), le taux d'intérêt annuel en pourcentage et la durée du prêt en années. Le calculateur convertit le taux annuel en taux mensuel et la durée en nombre de mois, puis vous indique votre mensualité, le montant total remboursé et le total des intérêts.
La formule expliquée
La formule classique de la mensualité d'un prêt amortissable est $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$, où \(P\) représente le capital, \(r\) le taux d'intérêt mensuel (taux annuel divisé par 12 puis par 100) et \(n\) le nombre total de versements. Pour chaque échéance, les intérêts correspondent au capital restant dû multiplié par \(r\), et la part de capital remboursé est égale à la mensualité moins ces intérêts. Le capital restant dû diminue de cette part de capital jusqu'à s'annuler lors du dernier versement. Si le taux est de 0 %, la mensualité se résume simplement à \(P\) divisé par \(n\).
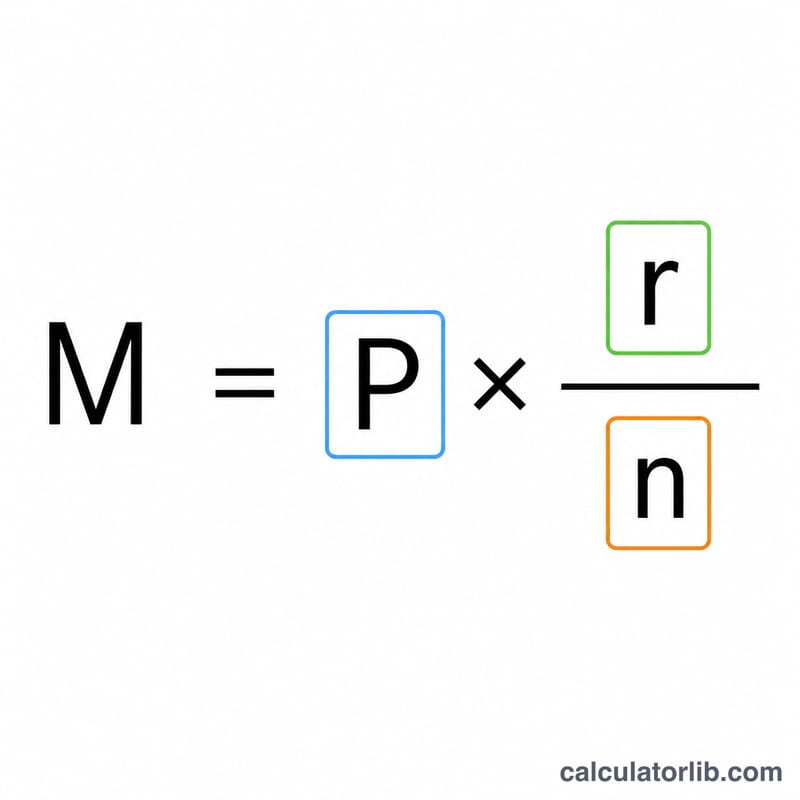
Exemple chiffré
Supposons que vous empruntiez 200 000 $ à 6 % d'intérêt annuel sur 30 ans. Le taux mensuel est de \(0{,}06 / 12 = 0{,}005\) et \(n = 360\). La mensualité s'élève à $$200\,000 \times \frac{0{,}005}{1 - 1{,}005^{-360}} \approx 1\,199{,}10\ \$$$ Sur 360 mois, vous remboursez environ 431 676 $, dont près de 231 676 $ d'intérêts.
Paiement mensuel selon les scénarios de prêt
Le tableau ci-dessous montre comment le paiement mensuel, le montant total remboursé et l'intérêt total changent lorsque vous variez le montant du prêt, le taux d'intérêt annuel et la durée. Tous les chiffres supposent un prêt à taux fixe et entièrement amorti en utilisant la formule \(M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}\), où \(r\) est le taux mensuel et \(n\) est le nombre de paiements mensuels.
| Montant du prêt | Taux annuel | Durée | Paiement mensuel | Total remboursé | Intérêt total |
|---|---|---|---|---|---|
| 200 000 $ | 4 % | 15 ans | 1 479,38 $ | 266 288 $ | 66 288 $ |
| 200 000 $ | 4 % | 30 ans | 954,83 $ | 343 739 $ | 143 739 $ |
| 200 000 $ | 6 % | 15 ans | 1 687,71 $ | 303 788 $ | 103 788 $ |
| 200 000 $ | 6 % | 30 ans | 1 199,10 $ | 431 677 $ | 231 677 $ |
| 200 000 $ | 8 % | 15 ans | 1 911,30 $ | 344 034 $ | 144 034 $ |
| 200 000 $ | 8 % | 30 ans | 1 467,53 $ | 528 310 $ | 328 310 $ |
Deux tendances sont visibles d'un coup d'œil : augmenter le taux augmente chaque colonne, et doubler la durée de 15 à 30 ans réduit considérablement le paiement mensuel mais double à peu près (ou plus) l'intérêt total payé sur la durée du prêt.
Termes et variables clés
- Principal (P)
- Le montant initial emprunté — le solde du prêt au départ avant que des paiements soient effectués. Dans le formulaire, c'est le Montant du prêt.
- Taux d'intérêt annuel
- Le taux annuel déclaré sur le prêt, entré en pourcentage (par exemple 6 pour 6 %). C'est le champ Taux annuel (%).
- Taux d'intérêt mensuel (r)
- Le taux annuel converti en décimal par mois : \(r = \frac{\text{taux annuel \%}}{1200}\). Pour un prêt de 6 %, \(r = 6/1200 = 0,005\).
- Durée et nombre de paiements (n)
- La durée est la longueur du prêt en années ; le nombre de paiements est \(n = 12 \times \text{années}\). Un prêt de 30 ans a \(n = 360\) paiements mensuels.
- Amortissement
- Le processus de remboursement d'un prêt par des paiements périodiques égaux, où chaque paiement couvre l'intérêt accumulé au cours de cette période plus une partie du principal, réduisant progressivement le solde à zéro au dernier paiement.
- Paiement mensuel (M)
- Le montant fixe payé chaque mois, calculé à partir de \(P\), \(r\) et \(n\). Il reste constant pour un prêt à taux fixe même si la répartition intérêt/principal se modifie au fil du temps.
- Intérêt total
- La somme de tous les intérêts payés sur la durée du prêt : \(\text{Intérêt total} = (M \times n) - P\) — la différence entre tout ce que vous remboursez et le montant que vous aviez initialement emprunté.
Interprétation de vos résultats d'amortissement
Ratio intérêt total par rapport au principal. En divisant l'intérêt total par le principal, vous saurez combien de frais supplémentaires vous payez pour chaque dollar emprunté. Un ratio proche de 0,3 signifie que vous payez environ 30 cents d'intérêts pour chaque dollar emprunté ; un ratio supérieur à 1,0 signifie que vous payez plus d'intérêts que vous n'avez emprunté au départ. Les ratios élevés résultent de taux élevés, de durées longues, ou des deux.
Intérêts chargés à l'avance. Puisque l'intérêt chaque mois est facturé sur le solde restant, les paiements précoces sont surtout des intérêts et seule une petite partie va au principal. À mesure que le solde diminue, la portion d'intérêts rétrécit et la portion de principal augmente, donc les paiements ultérieurs remboursent le solde beaucoup plus rapidement. C'est pourquoi payer plus tôt dans un prêt économise considérablement plus d'intérêts que de payer plus tard.
Total remboursé par rapport au montant emprunté. Le total remboursé est égal au paiement mensuel multiplié par le nombre de paiements \((M \times n)\). Le comparer au principal montre le coût réel à vie du prêt. Par exemple, un prêt de 200 000 $ à 6 % sur 30 ans rembourse environ 431 677 $ au total — plus du double du montant emprunté.
Durées plus longues : paiement inférieur, intérêt total plus élevé. L'extension de la durée répartit le principal sur plus de paiements, ce qui réduit chaque paiement mensuel mais signifie aussi que le solde accumule des intérêts plus longtemps. En tant que règle factuelle, pour le même montant de prêt et le même taux, une durée plus longue réduit toujours le paiement mensuel et augmente l'intérêt total payé. Le choix d'une durée est donc un compromis entre l'accessibilité mensuelle et le coût à vie.
Il s'agit d'informations éducatives générales, non de conseils financiers. Confirmez les chiffres et conditions exacts auprès de votre prêteur avant de prendre des décisions d'emprunt.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-13 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-12 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-15 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi mes premières mensualités sont-elles surtout composées d'intérêts ? Les intérêts sont calculés sur le capital restant dû, qui est au plus haut au démarrage : la part des intérêts est donc maximale au début, puis décroît avec le temps.
Un remboursement anticipé raccourcit-il le prêt ? Oui. Tout montant versé au-delà de l'échéance prévue réduit directement le capital, ce qui diminue les intérêts futurs et abrège la durée du crédit.
Et si mon taux est de 0 % ? Sans intérêt, chaque mensualité correspond simplement au capital divisé par le nombre de mois, et le total des intérêts est nul.