À quoi sert ce calculateur
Cet outil fournit une estimation rapide de votre remboursement d'impôt fédéral américain pour 2026 — ou du solde que vous pourriez devoir — à partir de votre revenu annuel brut, de votre statut de déclaration et de l'impôt fédéral déjà prélevé sur vos fiches de paie. Il applique la déduction standard 2026 et les tranches marginales de l'IRS (l'administration fiscale américaine). Attention : il s'agit uniquement d'une fiscalité américaine. En France, c'est le barème de l'impôt sur le revenu et la déclaration auprès de la DGFiP qui s'appliquent — les règles sont totalement différentes. Cette estimation ne tient pas compte des impôts d'État (state taxes), des crédits d'impôt, des déductions détaillées ni d'autres ajustements.
Comment l'utiliser
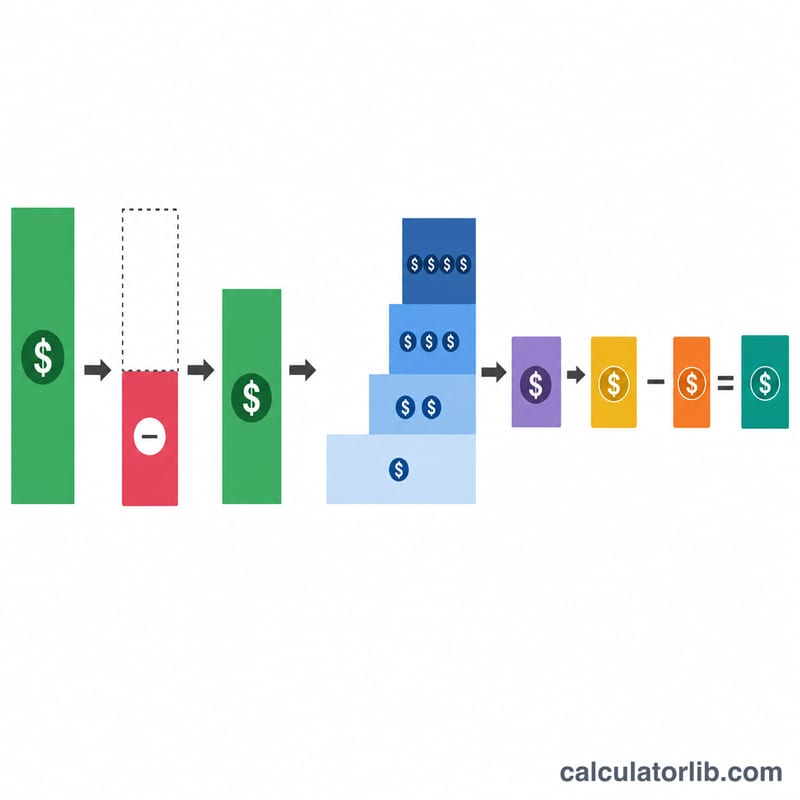
Sélectionnez votre statut de déclaration (célibataire ou couple marié déclarant conjointement), saisissez votre revenu annuel brut, puis le total de l'impôt fédéral retenu à la source (case 2 de votre formulaire W-2). Le calculateur soustrait la déduction standard pour obtenir le revenu imposable, applique les tranches progressives afin d'estimer l'impôt dû, puis le compare à ce que vous avez déjà versé pour afficher votre remboursement ou le montant restant à payer.
La formule expliquée
D'abord, revenu imposable = revenu − déduction standard (16 100 $ pour une personne seule / 32 200 $ pour un couple marié en 2026) :
$$\text{Imposable} = \max(\text{Revenu} - \text{Déduction standard},\ 0)$$L'impôt dû se calcule tranche par tranche : chaque portion du revenu est taxée à son propre taux (10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 %). Enfin :
$$\text{Remboursement} = \text{Retenues} - \text{Impôt dû}$$Un résultat positif correspond à un remboursement ; un résultat négatif signifie que vous devez payer.
Exemple chiffré
Un couple marié gagne 120 000 $ et a vu 12 000 $ prélevés à la source. Revenu imposable :
$$120\,000 - 32\,200 = 87\,800\ \$$$Impôt : 10 % sur les premiers 24 800 $ :
$$10\% \times 24\,800 = 2\,480\ \$$$12 % sur les 63 000 $ restants \((87\,800 - 24\,800)\) :
$$12\% \times 63\,000 = 7\,560\ \$$$Impôt total dû \(= 10\,040\ \$\). Remboursement :
$$12\,000 - 10\,040 = \mathbf{1\,960\ \$}$$Le remboursement s'élève donc à 1 960 $.
Tranches d'imposition fédérale 2027 (année d'imposition 2027)
Choisissez l'année d'imposition 2027 dans le calculateur pour utiliser ces montants. Ce sont les ajustements à l'inflation de l'IRS pour l'année d'imposition 2027 (Rev. Proc. 2026-35) ; ils s'appliquent aux revenus perçus en 2027 et déclarés en 2028. L'année 2026 reste l'année par défaut pour les déclarations déposées en 2027.
Contribuables célibataires
| Taux | Revenu imposable à partir de | Revenu imposable jusqu'à |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | Sans limite |
Couples mariés (déclaration commune)
| Taux | Revenu imposable à partir de | Revenu imposable jusqu'à |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | Sans limite |
Déduction forfaitaire
| Statut fiscal | Déduction forfaitaire |
|---|---|
| Célibataire | $16,600 |
| Couples mariés (déclaration commune) | $33,200 |
Questions fréquentes
Les impôts d'État sont-ils inclus ? Non — seul l'impôt fédéral sur le revenu est pris en compte.
Pourquoi mon remboursement réel peut-il différer ? Les crédits d'impôt (Child Tax Credit, EITC), les déductions détaillées, les plus-values et d'autres types de revenus ne sont pas modélisés ici.
Quelle année est utilisée ? La déduction standard et les tranches de l'année fiscale 2026.