この計算ツールでできること
このツールは、年間総収入・申告ステータス・給与から源泉徴収された連邦所得税額をもとに、2026年(タックスイヤー)の米国連邦所得税の還付額、または逆に納付が必要な金額をすばやく概算します。2026年の標準控除(standard deduction)とIRSの限界税率区分(tax brackets)を適用します。これはあくまで米国の連邦税に関する概算であり、州税・各種税額控除・項目別控除(itemized deductions)・その他の調整は含まれていません。なお、これは米国の税制に特化したツールであり、日本の所得税や年末調整とは仕組みが異なる点にご注意ください。
使い方
まず申告ステータス(Single:単身、またはMarried Filing Jointly:夫婦合算申告)を選び、年間総収入を入力します。続いて、源泉徴収された連邦所得税の合計額(W-2フォームのBox 2に記載)を入力してください。計算ツールは収入から標準控除を差し引いて課税所得を求め、累進的な税率区分を適用して概算の税額を算出し、それを既に納めた源泉徴収額から差し引いて、還付額または不足額を表示します。
計算式の解説
はじめに、課税所得=収入 − 標準控除(2026年は単身$16,100/夫婦合算$32,200)です。
$$\text{Taxable} = \max(\text{Income} - \text{Std Deduction},\ 0)$$税額は区分ごとに段階的に計算します。所得の各部分にはそれぞれの税率(10%・12%・22%・24%・32%・35%・37%)が適用されます。最後に、還付額 = 源泉徴収額 − 税額 となります。
$$\text{Refund} = \text{Withheld} - \text{Tax Owed}$$結果がプラスなら還付、マイナスなら追加で納付が必要という意味です。
計算例
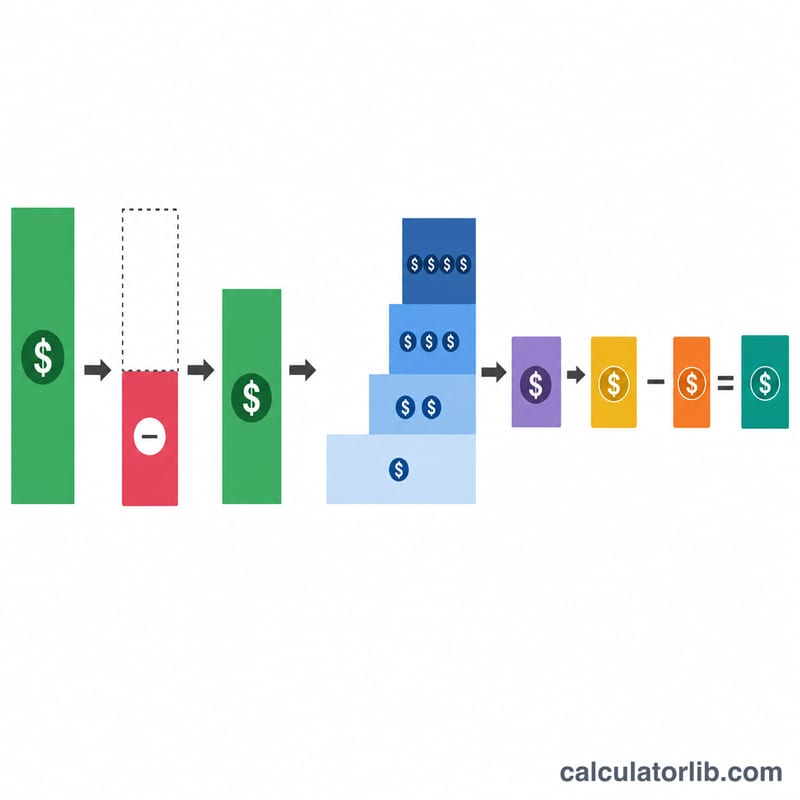
夫婦合算申告で年収$120,000、源泉徴収額が$12,000のケースを見てみましょう。課税所得 = \(120{,}000 - 32{,}200 = \$87{,}800\)。税額は、最初の$24,800に対して10%=$2,480、残りの$63,000(\(87{,}800 - 24{,}800\))に対して12%=$7,560。合計の税額は$10,040となります。したがって
$$\text{Refund} = 12{,}000 - 10{,}040 = \$1{,}960$$この場合、$1,960が還付される計算です。
2027年 米国連邦所得税の税率区分(2027課税年度)
これらの数値を使うには、計算ツールで課税年度「2027」を選んでください。2027課税年度のIRSによるインフレ調整額(Rev. Proc. 2026-35)で、2027年に得た所得(2028年に申告)に適用されます。2027年に提出する申告では、引き続き2026課税年度が既定です。
独身
| 税率 | 課税所得(下限) | 課税所得(上限) |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | 上限なし |
夫婦合算申告
| 税率 | 課税所得(下限) | 課税所得(上限) |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | 上限なし |
標準控除
| 申告区分 | 標準控除 |
|---|---|
| 独身 | $16,600 |
| 夫婦合算申告 | $33,200 |
よくある質問
州税も含まれていますか? いいえ。このツールは連邦所得税のみを対象としています。
実際の還付額と異なるのはなぜですか? 各種税額控除(児童税額控除=Child Tax Credit、勤労所得税額控除=EITCなど)、項目別控除、キャピタルゲイン、その他の所得は計算に反映されていないためです。
どの年度を使っていますか? 2026年タックスイヤーの標準控除と税率区分を使用しています。