ماذا تفعل هذه الحاسبة؟
تمنحك هذه الأداة تقديرًا سريعًا لقيمة استرداد ضريبة الدخل الفيدرالية الأمريكية لعام 2026 — أو المبلغ الذي قد تكون مدينًا به — بناءً على إجمالي دخلك السنوي، وحالتك الضريبية، والضريبة الفيدرالية المقتطعة مسبقًا من رواتبك. وهي تطبّق الخصم القياسي لعام 2026 والشرائح الضريبية الهامشية المعتمدة لدى مصلحة الضرائب الأمريكية (IRS). تذكّر أن النتيجة تقديرية فقط، فهي لا تشمل ضرائب الولايات، ولا الإعفاءات الضريبية، ولا الخصومات المفصّلة، ولا أي تعديلات أخرى. هذه الحاسبة مخصّصة للنظام الضريبي الأمريكي تحديدًا؛ فإن كنت تقيم خارج الولايات المتحدة فقد تختلف القواعد المطبّقة عليك تمامًا.
كيفية الاستخدام
اختر حالتك الضريبية (أعزب أو متزوج مع إقرار مشترك)، ثم أدخل إجمالي دخلك السنوي، وأدخل إجمالي ضريبة الدخل الفيدرالية المقتطعة (الخانة 2 في نموذج W-2 الخاص بك). تقوم الحاسبة بطرح الخصم القياسي لتحديد الدخل الخاضع للضريبة، ثم تطبّق الشرائح التصاعدية لحساب الضريبة المستحقة المقدّرة، وأخيرًا تطرحها مما دفعته فعليًا لتُظهر لك قيمة الاسترداد أو المبلغ المستحق.
شرح المعادلة
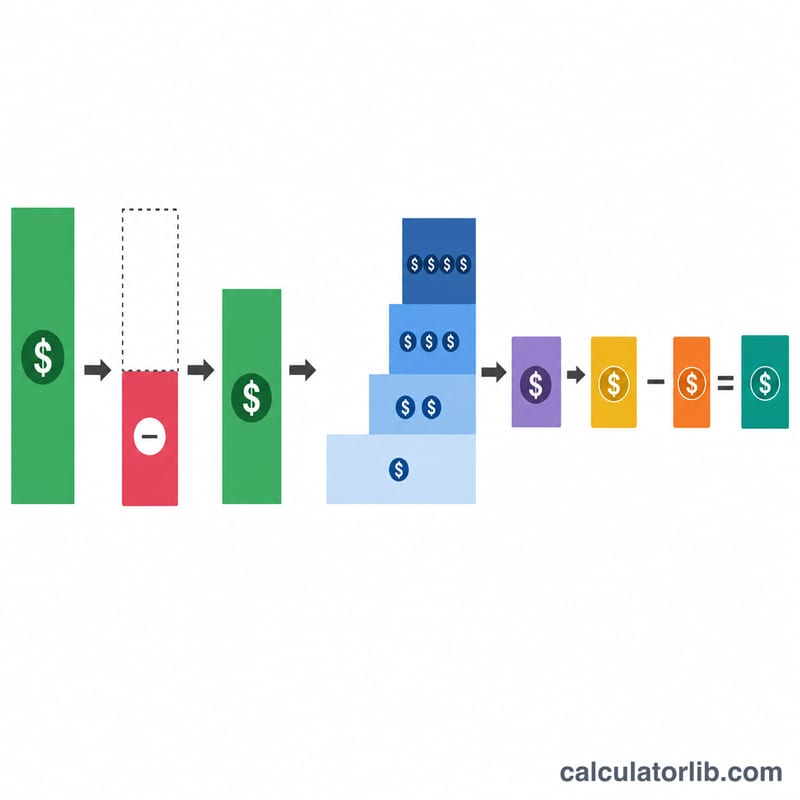
أولًا، الدخل الخاضع للضريبة = الدخل − الخصم القياسي (16,100 دولار للأعزب / 32,200 دولار للمتزوجين لعام 2026).
$$\text{الدخل الخاضع للضريبة} = \max(\text{الدخل} - \text{الخصم القياسي},\ 0)$$تُحتسب الضريبة المستحقة شريحةً تلو الأخرى: حيث يُفرَض على كل جزء من الدخل معدّله الخاص (10%، 12%، 22%، 24%، 32%، 35%، 37%). وأخيرًا، الاسترداد = الضريبة المقتطعة − الضريبة المستحقة.
$$\text{الاسترداد} = \text{الضريبة المقتطعة} - \text{الضريبة المستحقة}$$النتيجة الموجبة تعني استردادًا، أما النتيجة السالبة فتعني أن عليك دفع مبلغ.
مثال عملي
زوجان يبلغ دخلهما 120,000 دولار وقد اقتُطع منهما 12,000 دولار. الدخل الخاضع للضريبة:
$$120{,}000 - 32{,}200 = 87{,}800 \text{ دولار}$$حساب الضريبة: 10% من أول 24,800 دولار = 2,480 دولار؛ و12% من المبلغ المتبقي وقدره 63,000 دولار
$$\text{(}87{,}800 - 24{,}800\text{)} = 7{,}560 \text{ دولار}$$إجمالي الضريبة المستحقة = 10,040 دولار. الاسترداد:
$$12{,}000 - 10{,}040 = \mathbf{1{,}960} \text{ دولارًا}$$إذًا تبلغ قيمة الاسترداد 1,960 دولارًا.
شرائح ضريبة الدخل الفيدرالية الأمريكية لعام 2027 (السنة الضريبية 2027)
اختر السنة الضريبية 2027 في الحاسبة لاستخدام هذه الأرقام. وهي تعديلات التضخم التي أصدرتها مصلحة الضرائب IRS للسنة الضريبية 2027 (Rev. Proc. 2026-35)، وتنطبق على الدخل المكتسب في 2027 والمُصرَّح عنه في 2028. وتبقى السنة الضريبية 2026 هي الافتراضية للإقرارات المقدمة في 2027.
المكلفون العزاب
| المعدل | الدخل الخاضع للضريبة من | الدخل الخاضع للضريبة حتى |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | بلا حد |
المتزوجون بإقرار مشترك
| المعدل | الدخل الخاضع للضريبة من | الدخل الخاضع للضريبة حتى |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | بلا حد |
الخصم القياسي
| حالة الإقرار | الخصم القياسي |
|---|---|
| أعزب | $16,600 |
| المتزوجون بإقرار مشترك | $33,200 |
الأسئلة الشائعة
هل تشمل الحاسبة ضرائب الولايات؟ لا — فهي تغطّي ضريبة الدخل الفيدرالية فقط.
لماذا قد يختلف الاسترداد الفعلي عن النتيجة؟ لأن الإعفاءات الضريبية (مثل إعفاء ضريبة الأطفال CTC وإعفاء الدخل المكتسب EITC)، والخصومات المفصّلة، والأرباح الرأسمالية، وأنواع الدخل الأخرى غير محتسبة هنا.
أي سنة ضريبية تعتمدها؟ الخصم القياسي والشرائح الضريبية للسنة الضريبية 2026.