這個計算器的功能
這項工具可依你的年度總收入、報稅身分,以及薪資中已預扣的聯邦所得稅,快速估算你 2026 年美國聯邦所得稅的退稅金額,或可能需要補繳的稅款。計算採用 2026 年的標準扣除額與 IRS 累進稅率級距。請注意,這僅是粗略估算,並未納入州稅、各項稅額抵減(tax credits)、列舉扣除額(itemized deductions)或其他調整項目。本工具適用於需向美國國稅局(IRS)申報聯邦稅的情況;若你是在其他國家報稅,當地規則與稅率將大不相同,本結果並不適用。
使用方式
先選擇報稅身分(單身 Single 或夫妻合併申報 Married Filing Jointly),輸入你的年度總收入,再填入已預扣的聯邦所得稅總額(也就是 W-2 表格上的 Box 2 欄位)。計算器會先扣除標準扣除額算出應稅所得,套用累進稅率級距得出預估應納稅額,再以你已繳納的金額相減,顯示你可退稅或需補繳的金額。
公式說明
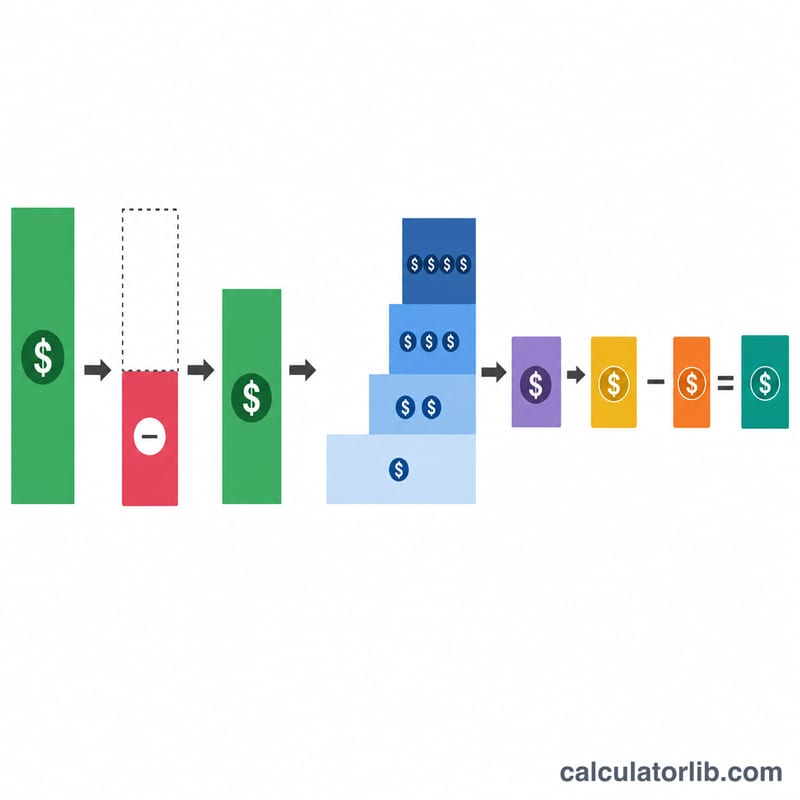
首先,應稅所得 = 收入 − 標準扣除額(2026 年單身為 $16,100、夫妻合併申報為 $32,200):
$$\text{應稅所得} = \max(\text{收入} - \text{標準扣除額},\ 0)$$應納稅額則採級距分段計算:每一段收入各自適用對應稅率(10%、12%、22%、24%、32%、35%、37%)。最後,退稅金額 = 已預扣稅額 − 應納稅額:
$$\text{退稅金額} = \text{已預扣稅額} - \text{應納稅額}$$結果為正代表可退稅;結果為負則代表需要補繳。
實際範例
假設一對夫妻年收入為 $120,000,已預扣 $12,000。應稅所得:
$$120{,}000 - 32{,}200 = \$87{,}800$$稅額計算:前 $24,800 適用 10%:
$$24{,}800 \times 10\% = \$2{,}480$$其餘 $63,000(87,800 − 24,800)適用 12%:
$$63{,}000 \times 12\% = \$7{,}560$$應納稅額合計 = $10,040。退稅金額:
$$12{,}000 - 10{,}040 = \mathbf{\$1{,}960}$$因此可退稅 $1,960。
2027 年美國聯邦所得稅級距(2027 課稅年度)
在計算器中選擇課稅年度 2027 即可使用這些數據。這是 IRS 針對 2027 課稅年度的通膨調整(Rev. Proc. 2026-35),適用於 2027 年取得、2028 年申報的所得。2027 年提交的申報仍預設使用 2026 課稅年度。
單身申報
| 稅率 | 應稅所得下限 | 應稅所得上限 |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | 無上限 |
已婚合併申報
| 稅率 | 應稅所得下限 | 應稅所得上限 |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | 無上限 |
標準扣除額
| 申報身分 | 標準扣除額 |
|---|---|
| 單身 | $16,600 |
| 已婚合併申報 | $33,200 |
常見問題
這有包含州稅嗎?沒有——本工具只計算聯邦所得稅。
為什麼實際退稅金額可能不同?因為各項稅額抵減(如子女稅額抵減 Child Tax Credit、低收入工作所得抵減 EITC)、列舉扣除額、資本利得及其他收入類型,都未納入本計算模型。
採用哪一年的數據?採用 2026 稅務年度的標準扣除額與稅率級距。