這個工具能做什麼
適用於美國(2026、2025、2024 課稅年度)。這個 W-4 預扣稅試算工具會依你的總薪資、發薪頻率、報稅身分,以及在 W-4 表第 3 步申報的受扶養人抵免,試算每期薪資預扣的聯邦所得稅。課稅年度可自行選擇:2026(預設)採用 IRS Rev. Proc. 2025-32 的標準扣除額與稅率級距,2025 採用 One Big Beautiful Bill Act(OBBBA)修正後的金額,2024 則採用 Rev. Proc. 2023-34。本工具只適用美國稅制,與台灣的薪資扣繳規則不同。
使用方式
先選課稅年度,輸入每期總薪資,選擇發薪頻率與報稅身分,再填入受扶養人數。每人會乘上當年的兒童稅額抵免(2026 與 2025 年為 2,200 美元,2024 年為 2,000 美元),也就是第 3 步中每位未滿 17 歲合格子女的金額。其他受扶養人每人只有 500 美元,所以這裡請填合格子女人數。若有 W-4 第 4(c) 步的每期額外預扣,也一併填入。結果會顯示每期預估聯邦預扣額,以及年化薪資、應稅所得與預估全年聯邦稅。
計算公式
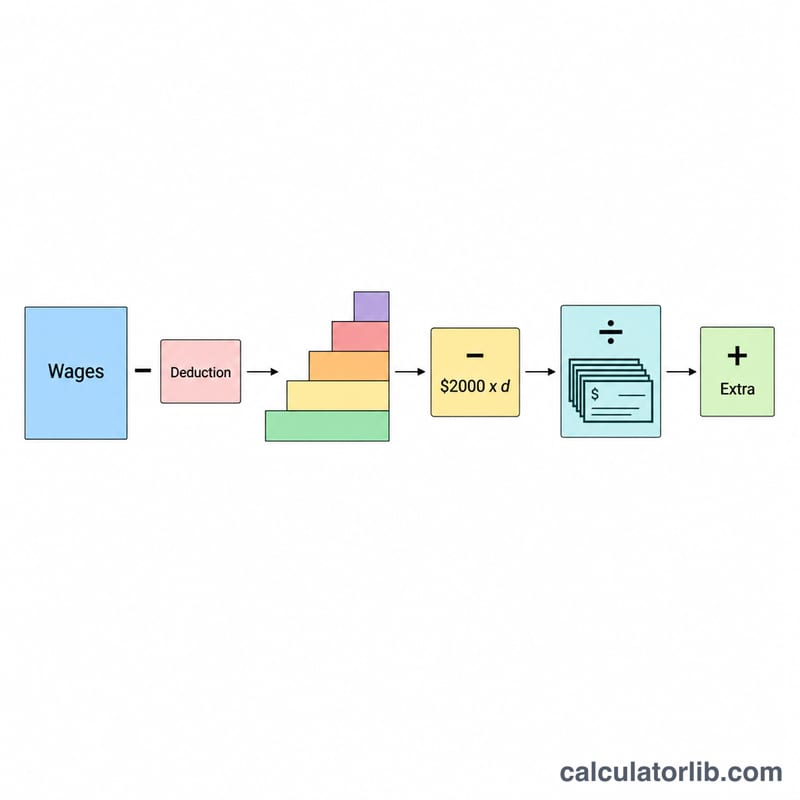
年化薪資 = 總薪資 × 發薪期數。應稅所得 = 年化薪資 − 標準扣除額(2026 年:單身 16,100 美元、夫妻合併申報 32,200 美元;2025 年:15,750 / 31,500 美元;2024 年:14,600 / 29,200 美元),最低為 0。全年稅額依所選年度的稅率級距計算(2026 年單身:12,400 美元以內 10%、50,400 美元以內 12%、105,700 美元以內 22%;夫妻合併申報:24,800 美元以內 10%、100,800 美元以內 12%、211,400 美元以內 22%),再減去受扶養人數 × 抵免額,結果不會低於 0 美元。每期預扣額 = 全年稅額 ÷ 期數 + 額外預扣。
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{受扶養人}\}}{\text{期數}} + \text{額外}$$
$$\text{其中}\quad \left\{ \begin{aligned} A &= \text{總薪資} \times \text{期數} \\ D_{std} &= 16{,}100\ (\text{單身}),\ 32{,}200\ (\text{已婚}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026 年稅率級距} \end{aligned} \right.$$
實際範例
預設情況:單身,每兩週發薪 2,000 美元(26 期),無受扶養人,2026 年。年化薪資 = \(2{,}000 \times 26 = 52{,}000\) 美元。應稅所得 = \(52{,}000 - 16{,}100 = 35{,}900\) 美元。稅額 = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = 4{,}060\) 美元。每期 = \(4{,}060 \div 26 \approx 156.15\) 美元。
有子女的情況:夫妻合併申報,每月 10,000 美元(12 期),2 位合格子女,每期額外預扣 50 美元,2026 年。年化薪資 = 120,000 美元。應稅所得 = \(120{,}000 - 32{,}200 = 87{,}800\) 美元。稅額 = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = 10{,}040\) 美元。抵免 = \(2 \times 2{,}200 = 4{,}400\) 美元,因此全年稅額 = \(10{,}040 - 4{,}400 = 5{,}640\) 美元。每月 = \(5{,}640 \div 12 + 50 = 470 + 50 = 520\) 美元。
常見問題
全年稅額會出現負數嗎? 不會。若受扶養人抵免超過算出的稅額,全年稅額以 0 美元計,只保留額外預扣。兒童稅額抵免中可退還的部分要在報稅時申請,不會透過薪資預扣反映。
該選哪個課稅年度? 2026 年領取的薪資請選 2026。2025 與 2024 用來比較或核對過去的薪資;標準扣除額、稅率級距與抵免額會隨所選年度改變。
結果準確嗎? 不完全準確。它是把薪資換算成全年後套用年度稅率級距的估算,並非 IRS Publication 15-T 的百分比法表格。僅供規劃參考。
有包含社會安全稅或州稅嗎? 沒有,只計算聯邦所得稅預扣。