这个计算器能做什么
适用于美国(2026、2025、2024 纳税年度)。这个 W-4 预扣税计算器根据税前工资、发薪频率、申报身份以及在 W-4 表第 3 步申报的受抚养人抵免,估算每次发薪时预扣的联邦所得税。纳税年度可以选择:2026(默认)使用 IRS Rev. Proc. 2025-32 的标准扣除额和税率档次,2025 使用经 One Big Beautiful Bill Act(OBBBA)修订后的金额,2024 使用 Rev. Proc. 2023-34。本工具仅适用于美国税制,与中国的个人所得税预扣规则不同。
使用方法
选择纳税年度,输入每个发薪周期的税前工资,选择发薪频率和申报身份,再填写受抚养人数。每人乘以当年的儿童税收抵免(2026 和 2025 年为 2,200 美元,2024 年为 2,000 美元),即第 3 步中每名 17 岁以下合格子女的金额。其他受抚养人每人只有 500 美元,因此这里请填写合格子女的人数。如有 W-4 第 4(c) 步的每期额外预扣,也一并填写。结果会显示每次发薪的预估联邦预扣额,以及年化工资、应税收入和预估全年联邦税。
计算公式
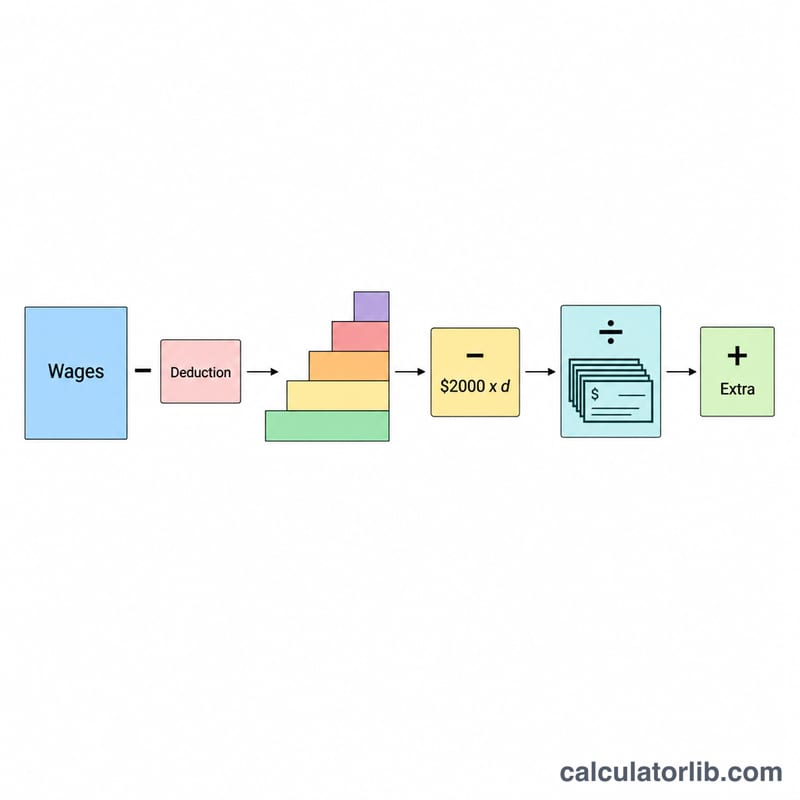
年化工资 = 税前工资 × 发薪次数。应税收入 = 年化工资 − 标准扣除额(2026 年:单身 16,100 美元,已婚联合申报 32,200 美元;2025 年:15,750 / 31,500 美元;2024 年:14,600 / 29,200 美元),最低为 0。全年税额按所选年度的税率档次计算(2026 年单身:12,400 美元以内 10%,50,400 美元以内 12%,105,700 美元以内 22%;已婚联合申报:24,800 美元以内 10%,100,800 美元以内 12%,211,400 美元以内 22%),再减去受抚养人数 × 抵免额,结果不低于 0 美元。每期预扣额 = 全年税额 ÷ 发薪次数 + 额外预扣。
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{受抚养人}\}}{\text{发薪次数}} + \text{额外}$$
$$\text{其中}\quad \left\{ \begin{aligned} A &= \text{税前工资} \times \text{发薪次数} \\ D_{std} &= 16{,}100\ (\text{单身}),\ 32{,}200\ (\text{已婚}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026 年税率档次} \end{aligned} \right.$$
实例演算
默认情况:单身,每两周发薪 2,000 美元(26 次),无受抚养人,2026 年。年化工资 = \(2{,}000 \times 26 = 52{,}000\) 美元。应税收入 = \(52{,}000 - 16{,}100 = 35{,}900\) 美元。税额 = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = 4{,}060\) 美元。每次发薪 = \(4{,}060 \div 26 \approx 156.15\) 美元。
有子女的情况:已婚联合申报,每月 10,000 美元(12 次),2 名合格子女,每次额外预扣 50 美元,2026 年。年化工资 = 120,000 美元。应税收入 = \(120{,}000 - 32{,}200 = 87{,}800\) 美元。税额 = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = 10{,}040\) 美元。抵免 = \(2 \times 2{,}200 = 4{,}400\) 美元,因此全年税额 = \(10{,}040 - 4{,}400 = 5{,}640\) 美元。每月 = \(5{,}640 \div 12 + 50 = 470 + 50 = 520\) 美元。
常见问题
全年税额会是负数吗? 不会。如果受抚养人抵免超过算出的税额,全年税额按 0 美元计,只保留额外预扣。儿童税收抵免中可退还的部分要在报税时申领,而不是通过工资预扣体现。
应该选哪个纳税年度? 2026 年发放的工资请选 2026。2025 和 2024 用于对比或核对以往的工资单;标准扣除额、税率档次和抵免额会随所选年度变化。
计算结果精确吗? 不精确。它把工资换算成全年后套用年度税率档次,是估算值,并非 IRS Publication 15-T 中的百分比法表格。仅供规划参考。
是否包含社会保障税(Social Security)或州税? 不包含,只计算联邦所得税预扣。