この計算ツールでできること
対象は米国(2026・2025・2024課税年度)です。このW-4源泉徴収計算ツールは、総支給額・支払頻度・申告ステータスと、フォームW-4ステップ3で申告する扶養控除をもとに、毎回の給与から差し引かれる連邦所得税の源泉徴収額を試算します。課税年度は選択できます。2026年(初期値)はIRSのRev. Proc. 2025-32、2025年はOne Big Beautiful Bill Act(OBBBA)による改正後の金額、2024年はRev. Proc. 2023-34の標準控除と税率区分を使います。米国の制度に特化したツールで、日本の源泉徴収とは仕組みが異なります。
使い方
課税年度を選び、1回の支払期間あたりの総支給額を入力し、支払頻度と申告ステータスを選んで、扶養人数を入力します。扶養1人につき、その年の児童税額控除(2026年・2025年は2,200ドル、2024年は2,000ドル)が掛け合わされます。これは17歳未満の対象児童に対するステップ3の金額です。その他の扶養家族は1人500ドルのみなので、ここには対象児童の人数を入れてください。W-4ステップ4(c)の追加源泉徴収額があれば入力します。結果には給与ごとの推定源泉徴収額に加え、年換算給与・課税所得・推定年間連邦税が表示されます。
計算式
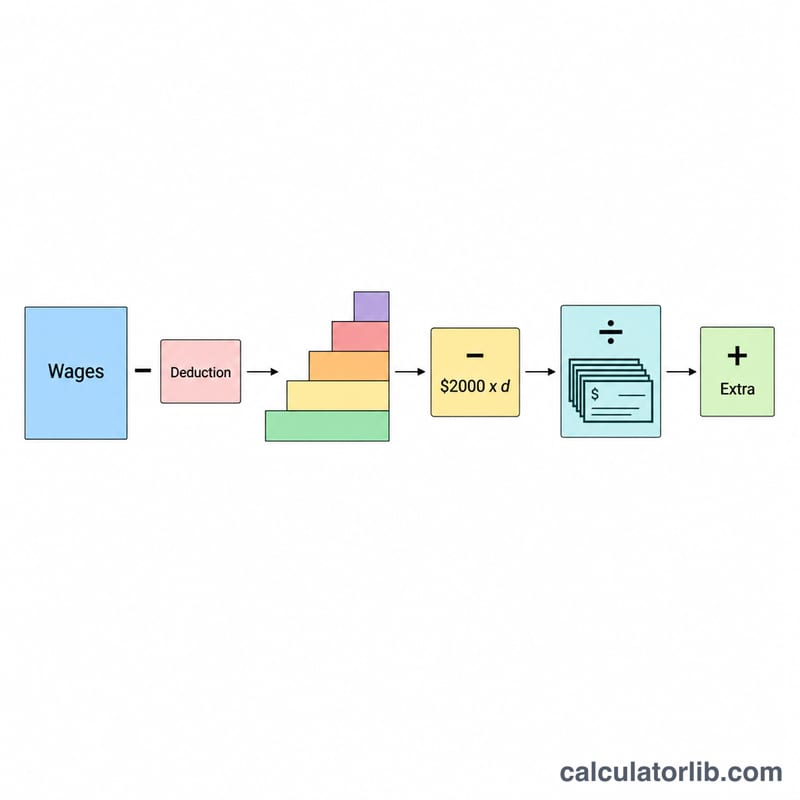
年換算給与 = 総支給額 × 年間の支払回数。課税所得 = 年換算給与 − 標準控除(2026年:独身16,100ドル、夫婦合算申告32,200ドル/2025年:15,750/31,500ドル/2024年:14,600/29,200ドル)で、0を下回りません。年間税額は選択した年の税率区分で計算し(2026年の独身:12,400ドルまで10%、50,400ドルまで12%、105,700ドルまで22%/夫婦合算:24,800ドルまで10%、100,800ドルまで12%、211,400ドルまで22%)、扶養人数 × 控除額を差し引きます。結果は0ドル未満になりません。1回あたりの源泉徴収額 = 年間税額 ÷ 支払回数 + 追加源泉徴収額。
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{扶養人数}\}}{\text{期間数}} + \text{追加}$$
$$\text{ただし}\quad \left\{ \begin{aligned} A &= \text{総支給額} \times \text{期間数} \\ D_{std} &= 16{,}100\ (\text{独身}),\ 32{,}200\ (\text{既婚}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{2026年の税率区分} \end{aligned} \right.$$
計算例
初期値のケース:独身、2週間ごとに2,000ドル(年26回)、扶養なし、2026年。年換算給与 = \(2{,}000 \times 26 = 52{,}000\) ドル。課税所得 = \(52{,}000 - 16{,}100 = 35{,}900\) ドル。税額 = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = 4{,}060\) ドル。1回あたり = \(4{,}060 \div 26 \approx 156.15\) ドルです。
子どもがいる場合:夫婦合算申告、月10,000ドル(年12回)、対象児童2人、毎回50ドルの追加源泉徴収、2026年。年換算給与 = 120,000ドル。課税所得 = \(120{,}000 - 32{,}200 = 87{,}800\) ドル。税額 = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = 10{,}040\) ドル。控除 = \(2 \times 2{,}200 = 4{,}400\) ドルなので、年間税額 = \(10{,}040 - 4{,}400 = 5{,}640\) ドル。毎月 = \(5{,}640 \div 12 + 50 = 470 + 50 = 520\) ドルです。
よくある質問
年間税額がマイナスになることはありますか? ありません。扶養控除が算出税額を上回る場合、年間税額は0ドルとなり、追加源泉徴収額だけが残ります。児童税額控除の還付部分は確定申告で受け取るもので、給与の源泉徴収では反映されません。
どの課税年度を選べばよいですか? 2026年に支払われる給与には2026年を選びます。2025年と2024年は過去の給与との比較や確認用です。標準控除・税率区分・控除額は選んだ年に合わせて変わります。
結果は正確ですか? いいえ。給与を年換算して年間の税率区分を当てはめた概算で、IRS Publication 15-Tのパーセンテージ方式の税額表ではありません。計画の目安としてご利用ください。
社会保障税や州税は含まれますか? いいえ。連邦所得税の源泉徴収のみが対象です。