Công Cụ Này Dùng Để Làm Gì
Áp dụng cho Hoa Kỳ (năm tính thuế 2026, 2025 và 2024). Đây là công cụ dành riêng cho hệ thống thuế Mỹ; nếu bạn không làm việc và nộp thuế tại Hoa Kỳ thì các quy định này không áp dụng. Công cụ ước tính số thuế thu nhập liên bang bị khấu trừ từ mỗi kỳ lương, dựa trên lương gộp, tần suất trả lương, tình trạng khai thuế và tín dụng người phụ thuộc khai ở Bước 3 của Mẫu W-4. Bạn chọn được năm tính thuế: 2026 (mặc định) dùng mức khấu trừ tiêu chuẩn và biểu thuế theo Rev. Proc. 2025-32 của IRS, 2025 dùng các mức đã được luật One Big Beautiful Bill Act (OBBBA) sửa đổi, còn 2024 dùng Rev. Proc. 2023-34.
Cách Sử Dụng
Chọn năm tính thuế, nhập lương gộp mỗi kỳ, chọn tần suất trả lương, chọn tình trạng khai thuế và nhập số người phụ thuộc. Mỗi người được nhân với tín dụng thuế trẻ em của năm đó ($2,200 cho 2026 và 2025, $2,000 cho 2024), tức mức ở Bước 3 cho mỗi con đủ điều kiện dưới 17 tuổi. Người phụ thuộc khác chỉ được $500 mỗi người, vì vậy ở đây chỉ nên đếm số con đủ điều kiện. Nếu có khoản khấu trừ thêm ở Bước 4(c), hãy điền vào ô tương ứng. Kết quả hiển thị số thuế liên bang ước tính bị khấu trừ mỗi kỳ lương, cùng lương quy năm, thu nhập chịu thuế và thuế liên bang cả năm ước tính.
Công Thức Tính
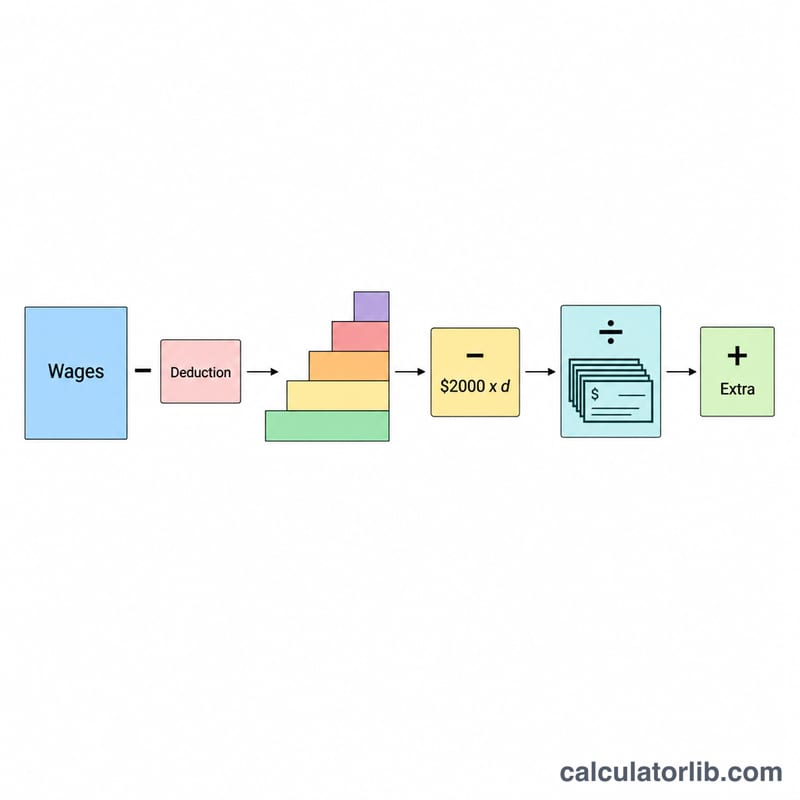
Lương quy năm = lương gộp × số kỳ trả lương. Thu nhập chịu thuế = lương quy năm − khấu trừ tiêu chuẩn (2026: $16,100 cho người độc thân, $32,200 cho vợ chồng khai chung; 2025: $15,750 / $31,500; 2024: $14,600 / $29,200), không nhỏ hơn 0. Thuế cả năm tính theo biểu thuế lũy tiến của năm đã chọn (2026, độc thân: 10% tới $12,400, 12% tới $50,400, 22% tới $105,700; vợ chồng khai chung: 10% tới $24,800, 12% tới $100,800, 22% tới $211,400), trừ số người phụ thuộc × tín dụng và không thấp hơn $0. Số khấu trừ mỗi kỳ = thuế cả năm ÷ số kỳ + khoản khấu trừ thêm.
$$W = \dfrac{\max\{0,\ T(A - D_{std}) - C \cdot \text{Người phụ thuộc}\}}{\text{Số kỳ}} + \text{Thêm}$$
$$\text{trong đó}\quad \left\{ \begin{aligned} A &= \text{Lương gộp} \times \text{Số kỳ} \\ D_{std} &= 16{,}100\ (\text{Độc thân}),\ 32{,}200\ (\text{Đã kết hôn}) \\ C &= 2{,}200 \\ T(\cdot) &= \text{biểu thuế 2026} \end{aligned} \right.$$
Ví Dụ Cụ Thể
Trường hợp mặc định: độc thân, lương $2,000 mỗi hai tuần (26 kỳ), không có người phụ thuộc, năm 2026. Lương quy năm = \(2{,}000 \times 26 = \$52{,}000\). Thu nhập chịu thuế = \(52{,}000 - 16{,}100 = \$35{,}900\). Thuế = \(12{,}400 \times 10\% + (35{,}900 - 12{,}400) \times 12\% = 1{,}240 + 2{,}820 = \$4{,}060\). Mỗi kỳ lương = \(4{,}060 \div 26 \approx \$156.15\).
Có con: vợ chồng khai chung, lương $10,000 mỗi tháng (12 kỳ), 2 con đủ điều kiện, khấu trừ thêm $50 mỗi kỳ, năm 2026. Lương quy năm = $120,000. Thu nhập chịu thuế = \(120{,}000 - 32{,}200 = \$87{,}800\). Thuế = \(24{,}800 \times 10\% + (87{,}800 - 24{,}800) \times 12\% = 2{,}480 + 7{,}560 = \$10{,}040\). Tín dụng = \(2 \times 2{,}200 = \$4{,}400\), nên thuế cả năm = \(10{,}040 - 4{,}400 = \$5{,}640\). Mỗi tháng = \(5{,}640 \div 12 + 50 = 470 + 50 = \$520\).
Câu Hỏi Thường Gặp
Thuế cả năm có thể âm không? Không. Khi tín dụng người phụ thuộc lớn hơn số thuế tính ra, thuế cả năm được đặt bằng $0 và chỉ còn khoản khấu trừ thêm (nếu có). Phần tín dụng thuế trẻ em được hoàn lại sẽ được nhận khi quyết toán thuế, không qua khấu trừ lương.
Nên chọn năm tính thuế nào? Chọn 2026 cho các kỳ lương nhận trong năm 2026. Năm 2025 và 2024 được giữ lại để so sánh hoặc kiểm tra các kỳ lương trước; khấu trừ tiêu chuẩn, biểu thuế và tín dụng thay đổi theo năm bạn chọn.
Kết quả có chính xác tuyệt đối không? Không. Đây là con số ước tính bằng cách quy lương ra cả năm rồi áp biểu thuế năm, không phải bảng tính theo phương pháp phần trăm trong Publication 15-T của IRS. Hãy dùng để lập kế hoạch tham khảo.
Có bao gồm An sinh Xã hội hay thuế tiểu bang không? Không, công cụ chỉ tính thuế thu nhập liên bang bị khấu trừ.