这个计算器有什么用(适用于美国)
本工具采用美国国税局发布的 IRS Publication 15-T 百分比法(Percentage Method),这正是美国雇主在每次发薪时计算联邦所得税预扣额所使用的方法。计算依据为 2026 年度百分比法税表,前提是你的 W-4 表格未勾选第二步(Step 2)的多份工作选项,也未填写其他额外调整项。需要提醒的是:这只是预扣额的估算,并非你最终的纳税义务,且不包含社会保障税(Social Security)、医疗保险税(Medicare)以及州税和地方税。如果你不在美国就业,本工具仅供参考——你所在国家/地区的个人所得税规则与此完全不同。
使用方法
输入单个发薪周期的税前工资,选择发薪频率(每周、每两周、每半月或每月),再选择报税身份。计算器会先将工资年化,按报税身份减去 Worksheet 1A 第 1g 行的金额得到调整后年工资,在年度税表中找到对应级距,用基础税额加上超出部分按边际税率计算的金额,最后再除以发薪次数,得出每次发薪的预扣额。
公式详解
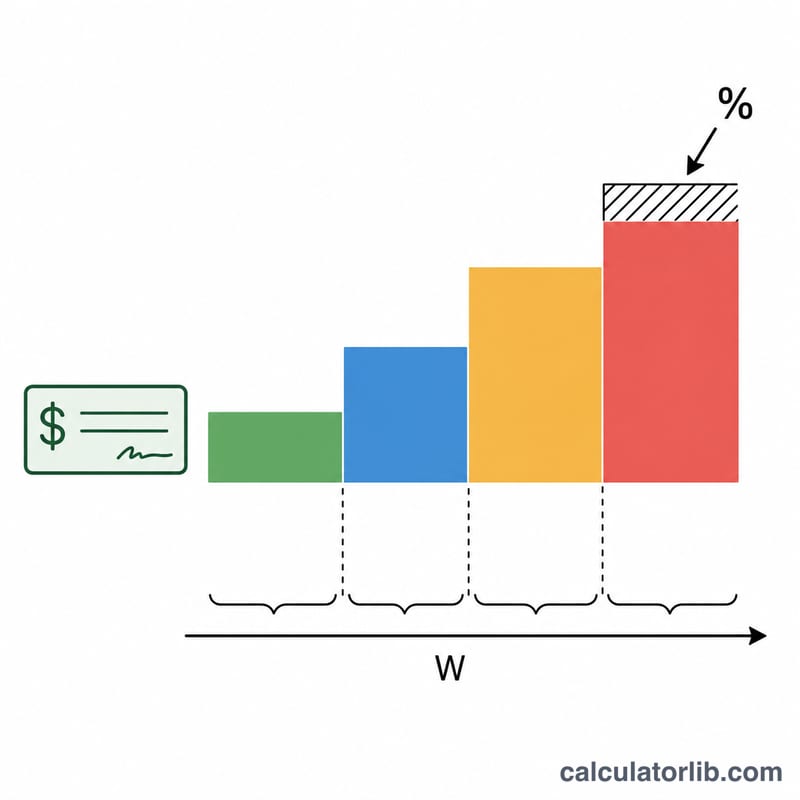
百分比法(IRS Pub 15-T 2026 年版,Worksheet 1A)先把工资年化(单期工资 × 一年发薪次数),再减去第 1g 行的固定金额(已婚联合申报为 12,900 美元,其他身份均为 8,600 美元),得到调整后年工资 \(W\),最低为零:
\(W = \text{年化工资} - \text{第1g行金额}\)在 \(W\) 所落入的级距内,预扣税额等于:低于该级距下限部分对应的固定基础税额(base tax),加上超出下限部分按边际税率(marginal rate)计算的金额:
\(\text{年税额} = \text{基础税额} + (W - \text{级距下限}) \times \text{税率}\)再除以一年的发薪次数,就得到每次发薪应预扣的金额。第 1g 行金额加上税表中 0% 的那一档,恰好等于 2026 年的标准扣除额(standard deduction):8,600 + 7,500 = 16,100 美元(单身),12,900 + 19,300 = 32,200 美元(已婚联合申报),8,600 + 15,550 = 24,150 美元(户主)。
实例演算
一位单身(Single)员工每两周领取 2,000 美元(一年 26 期)。年化工资 = 52,000 美元。减去第 1g 行的 8,600 美元后,调整后年工资为 43,400 美元,落在 2026 年标准预扣(Standard Withholding)单身税表的 12% 级距内(下限 19,900 美元,基础税额 1,240 美元)。
\(W = 52{,}000 - 8{,}600 = 43{,}400\)年税额 =
\(1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = 4{,}060 \text{ 美元}\)每次发薪 = \(4{,}060 \div 26 \approx\) 156.15 美元。
常见问题
这就是我实际预扣的金额吗? 对于一份填写简单的 W-4 来说,这是一个相当接近的估算值。但抚养人数、其他收入、扣除项以及额外预扣(W-4 的第 3–4 步)都会改变实际数字。
包含 FICA 税吗? 不包含。社会保障税(6.2%)和医疗保险税(1.45%)是与联邦所得税预扣分开计算的。
采用的是哪一年的税表? 采用 2026 年 IRS Pub 15-T 的年度百分比法税率级距。