這個計算器的用途(美國適用)
本工具採用美國雇主用來計算每期薪資聯邦所得稅預扣金額的美國國稅局(IRS)第 15-T 號刊物百分比法(Publication 15-T Percentage Method)。計算基準為 2026 年的年度百分比法稅率表,並假設 W-4 表格在填寫時未勾選「步驟 2」的多份工作選項,也未做其他額外調整。這只是預扣金額的估算,並非你最終應繳的稅額;同時不含社會安全稅(Social Security)、聯邦醫療保險稅(Medicare)以及州稅與地方稅。請注意,這是美國專用的稅務工具,其他國家的扣繳規則並不相同。
使用方式
輸入單一發薪期的稅前薪資,選擇發薪頻率(每週、每兩週、每半月或每月),再選擇申報身分。計算機會先將薪資年度化,依申報身分減去 Worksheet 1A 第 1g 行的金額,得出調整後年度薪資,在年度稅率表中找出對應級距,以基本稅額加上超出門檻部分乘以邊際稅率的金額,最後再除以發薪期數,算出每次發薪的預扣金額。
公式說明
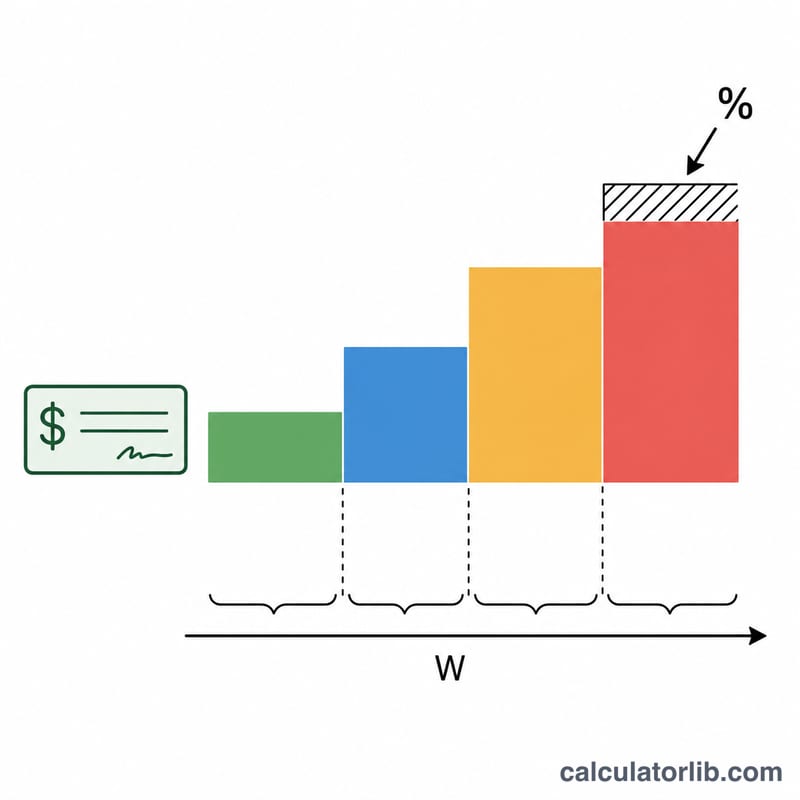
百分比法(IRS Pub 15-T 2026 年版,Worksheet 1A)會先把薪資年度化(薪資 × 發薪期數),再減去第 1g 行的固定金額(已婚合併申報為 $12,900,其他身分一律為 $8,600),得出調整後年度薪資 \(W\),最低為零:
\(W = \text{年度薪資} - \text{第1g行金額}\)在 \(W\) 落入的級距內,預扣金額等於該級距門檻以下適用的固定基本稅額,再加上門檻以上金額所適用的邊際稅率:
\(\text{年度稅額} = \text{基本稅額} + (W - \text{級距門檻}) \times \text{稅率}\)將結果除以你的發薪期數,即為每期薪資的預扣金額。第 1g 行金額加上稅率表 0% 那一級,正好等於 2026 年的標準扣除額(standard deduction):$8,600 + $7,500 = $16,100(單身)、$12,900 + $19,300 = $32,200(已婚合併申報)、$8,600 + $15,550 = $24,150(戶長)。
實例試算
一位單身員工每兩週領 $2,000(一年 26 期),年度化薪資為 $52,000。減去第 1g 行的 $8,600 後,調整後年度薪資為 $43,400,落在 2026 年標準預扣稅率表(單身)的 12% 級距(門檻 $19,900,基本稅額 $1,240)。
\(W = 52{,}000 - 8{,}600 = 43{,}400\)年度稅額 =
\(1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = \$4{,}060\)每期預扣 =
\(4{,}060 \div 26 \approx \mathbf{\$156.15}\)
常見問題
這就是我實際被扣的金額嗎?對於單純的 W-4 而言,這是相當接近的估算。扶養人數、其他收入、扣除額以及額外預扣(步驟 3–4)都會改變實際數字。
有包含 FICA 嗎?沒有。社會安全稅(6.2%)與聯邦醫療保險稅(1.45%)與聯邦所得稅預扣是分開計算的。
使用哪一年度的資料?採用 2026 年 IRS Pub 15-T 的年度百分比法級距。