Qué hace esta calculadora (Estados Unidos)
Esta herramienta aplica el método del porcentaje de la Publicación 15-T del IRS, el mismo que usan los empleadores de Estados Unidos para calcular la retención del impuesto federal sobre la renta en cada cheque de pago. Utiliza las tablas anuales del método del porcentaje de 2026 para un Formulario W-4 completado sin marcar la casilla de empleos múltiples del Paso 2 y sin ajustes adicionales. Ten en cuenta que solo estima la retención: no es tu obligación tributaria final y no incluye el Seguro Social, Medicare ni los impuestos estatales o locales. Es una herramienta propia del sistema fiscal estadounidense; en otros países las reglas de retención (por ejemplo, las del IRPF en España o México) funcionan de manera distinta.
Cómo usarla
Introduce tu salario bruto de un solo período de pago, elige con qué frecuencia cobras (semanal, quincenal, bimensual o mensual) y selecciona tu estado civil tributario. La calculadora anualiza tu salario, le resta el importe de la línea 1g de la Hoja de trabajo 1A que corresponde a tu estado civil para obtener el salario anual ajustado, localiza el tramo correspondiente en la tabla anual, aplica el impuesto base más la tasa marginal sobre el excedente y vuelve a dividir el resultado para obtener el importe por cheque.
La fórmula explicada
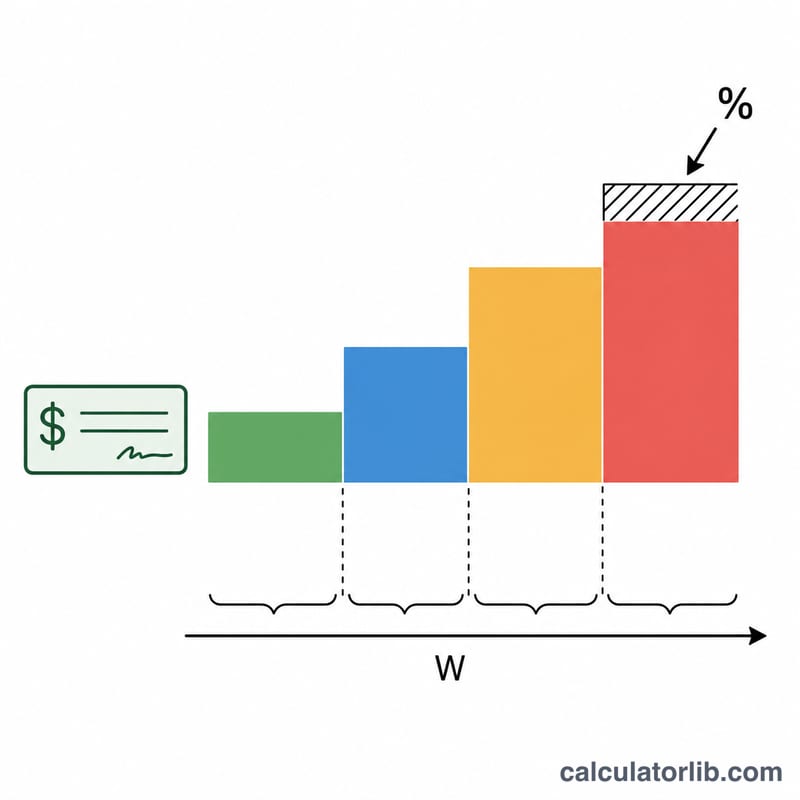
El método del porcentaje (Pub. 15-T del IRS de 2026, Hoja de trabajo 1A) primero anualiza el salario (salario × períodos de pago) y después le resta una cantidad fija en la línea 1g ($12,900 para casados que declaran en conjunto y $8,600 para cualquier otro estado civil). Así se obtiene el salario anual ajustado \(W\), que nunca es menor que cero: \(W = \text{SalarioAnual} - \text{Línea1g}\) Dentro del tramo en el que cae \(W\), la retención es igual a un impuesto base fijo que cubre todo lo que queda por debajo del límite inferior del tramo, más una tasa marginal aplicada a los dólares que superan ese límite: \(\text{ImpuestoAnual} = \text{ImpuestoBase} + (W - \text{Límite}) \times \text{Tasa}\) Al dividir entre tu número de períodos de pago obtienes el importe retenido en cada cheque. La línea 1g más el tramo del 0 % de la tabla equivalen justo a la deducción estándar de 2026: $8,600 + $7,500 = $16,100 (soltero), $12,900 + $19,300 = $32,200 (casados en conjunto) y $8,600 + $15,550 = $24,150 (cabeza de familia).
Ejemplo resuelto
Un empleado soltero gana $2,000 quincenales (26 períodos). Salario anualizado = $52,000. Al restar la línea 1g ($8,600) queda un salario anual ajustado de $43,400, que cae en el tramo del 12 % de la tabla de retención estándar de 2026 para solteros (límite $19,900, base $1,240). \(W = 52{,}000 - 8{,}600 = 43{,}400\) \(\text{ImpuestoAnual} = 1{,}240 + (43{,}400 - 19{,}900) \times 0.12 = 1{,}240 + 2{,}820 = \$4{,}060\) Por cheque = \(4{,}060 \div 26 \approx\) $156.15.
Preguntas frecuentes
¿Es esta mi retención exacta? Es una estimación bastante precisa para un W-4 sencillo. Los dependientes, otros ingresos, las deducciones y las retenciones adicionales (Pasos 3 y 4) modificarán la cifra real.
¿Incluye la FICA? No. El Seguro Social (6.2%) y Medicare (1.45%) son aparte de la retención del impuesto federal sobre la renta.
¿Qué año utiliza? Los tramos anuales del método del porcentaje de la Pub. 15-T del IRS de 2026.