Qué hace esta calculadora
La Calculadora de Cuota Mensual a partir del APR convierte el APR que anuncia un préstamo en la cantidad fija real que pagarías cada mes. Introduce el importe del préstamo, la tasa anual (APR, por sus siglas en inglés «Annual Percentage Rate», un tipo nominal equivalente al TIN en España; también puedes introducir la TAE) y el plazo en meses, y obtendrás tu cuota mensual junto con el total de todos los pagos y el coste total de intereses durante toda la vida del préstamo. Funciona con cualquier préstamo de amortización estándar, como préstamos para coche, préstamos personales e hipotecas a tipo fijo.
Cómo usarla
Introduce el importe del préstamo que vas a pedir, el tipo de tasa (TAE, la opción por defecto, o tipo nominal: APR o TIN), el tipo que te indica el prestamista expresado como porcentaje, y el plazo en meses (por ejemplo, un préstamo a 5 años son 60 meses). La calculadora asume capitalización mensual y cuotas iguales, que es como se estructuran la mayoría de los préstamos al consumo.
La fórmula explicada
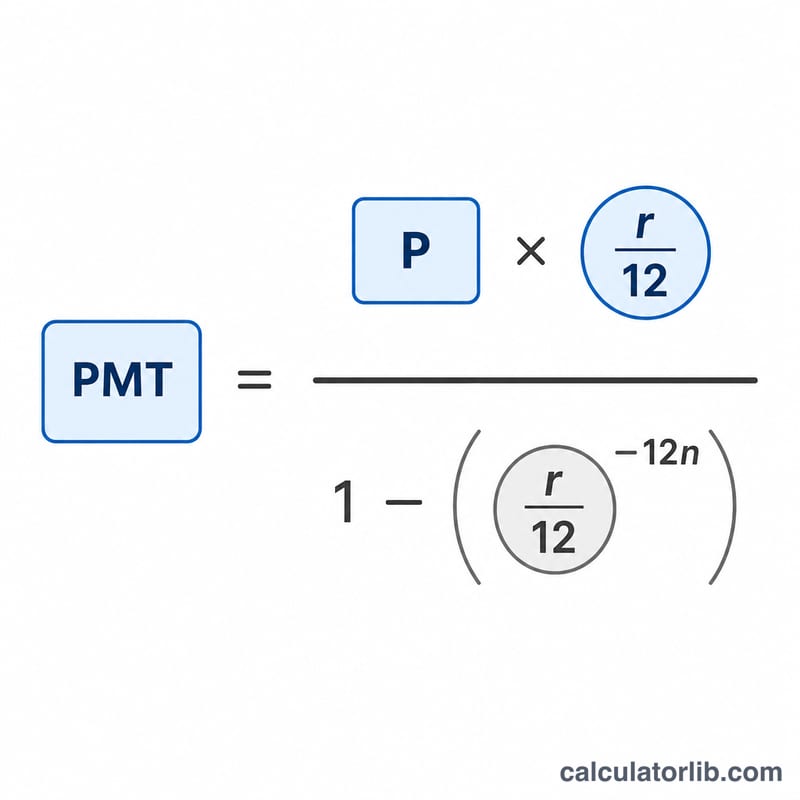
La cuota se obtiene con la fórmula de amortización estándar:
$$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$
Donde \(P\) es el capital, \(r\) es el APR expresado como decimal (6 % = 0,06) y \(n\) es el número de pagos mensuales. Dividir el APR entre 12 da el tipo mensual; una TAE \(X\) se convierte antes en el tipo nominal \(12 \times \left((1+X)^{1/12} - 1\right)\). Si el tipo es cero, la cuota es simplemente el capital dividido entre el número de meses.
Ejemplo práctico
Imagina que pides 20.000 $ a un APR del 6 % a 60 meses. El tipo mensual es \(0{,}06/12 = 0{,}005\). La cuota es $$20000 \times \frac{0{,}005}{1 - 1{,}005^{-60}} \approx 386{,}66 \text{ \$ al mes.}$$ A lo largo de los 60 meses pagarías unos 23.199,36 $ en total, de los cuales aproximadamente 3.199,36 $ son intereses. Si ese 6 % es una TAE, el tipo nominal aplicado es de aproximadamente el 5,84 % y la cuota, de unos 385,18 $.
Pago mensual en diferentes escenarios de préstamo
Las tablas a continuación aplican la fórmula de amortización de pago fijo \( M = P \cdot \dfrac{r}{1 - (1 + r)^{-n}} \) donde \( r \) es la tasa mensual (APR ÷ 1200) y \( n \) es el plazo en meses. El total de pagos es \( M \times n \); el interés total es ese total menos el principal.
$20,000 al 6% APR — variando el plazo
| Plazo | Pago mensual | Total de pagos | Interés total |
|---|---|---|---|
| 36 meses | $608.44 | $21,903.84 | $1,903.84 |
| 60 meses | $386.66 | $23,199.60 | $3,199.60 |
| 72 meses | $331.46 | $23,865.12 | $3,865.12 |
$20,000 durante 60 meses — variando el APR
| APR | Pago mensual | Total de pagos | Interés total |
|---|---|---|---|
| 4% | $368.33 | $22,099.80 | $2,099.80 |
| 6% | $386.66 | $23,199.60 | $3,199.60 |
| 8% | $405.53 | $24,331.80 | $4,331.80 |
Dos patrones destacan: extender el mismo préstamo de 36 a 72 meses reduce el pago mensual casi a la mitad pero aproximadamente duplica el interés pagado, y cada aumento de dos puntos en el APR a un plazo fijo suma alrededor de $1,100 en interés total sobre un saldo de $20,000.
Interpretando su resultado
Pago mensual (M) es la cantidad fija que usted paga cada mes durante la vida del préstamo. Debido a que es fijo, la misma cantidad de dinero cubre tanto interés como principal en cada cuota — solo la división entre los dos cambia con el tiempo.
Total de pagos es simplemente el pago mensual multiplicado por el número de meses (\( M \times n \)). Representa la cantidad total de dinero que saldrá de su bolsillo si mantiene el préstamo hasta el vencimiento y no realiza pagos adicionales.
Interés total es el total de pagos menos la cantidad original del préstamo: es el costo verdadero de pedir dinero prestado, además de devolver lo que recibió.
Los plazos más largos reducen el pago pero aumentan el interés total. Un plazo más largo distribuye el principal entre más cuotas, por lo que cada pago es más pequeño — pero también paga interés sobre el saldo pendiente durante más meses, por lo que el interés acumulativo crece. Hay un compromiso directo entre la asequibilidad mensual y el costo de vida útil.
El APR se trata aquí como una tasa anual nominal capitalizada mensualmente. La calculadora lo convierte a una tasa periódica mensual dividiéndolo entre 12 (\( r = \text{APR}/1200 \) cuando el APR se ingresa como porcentaje). Si eliges la TAE, antes se convierte en tipo nominal. Debido a que el interés se aplica mensualmente, la tasa anual efectiva (TAP) es ligeramente superior al APR establecido; si desea esa cifra, una conversión de APR a TAP muestra la diferencia.
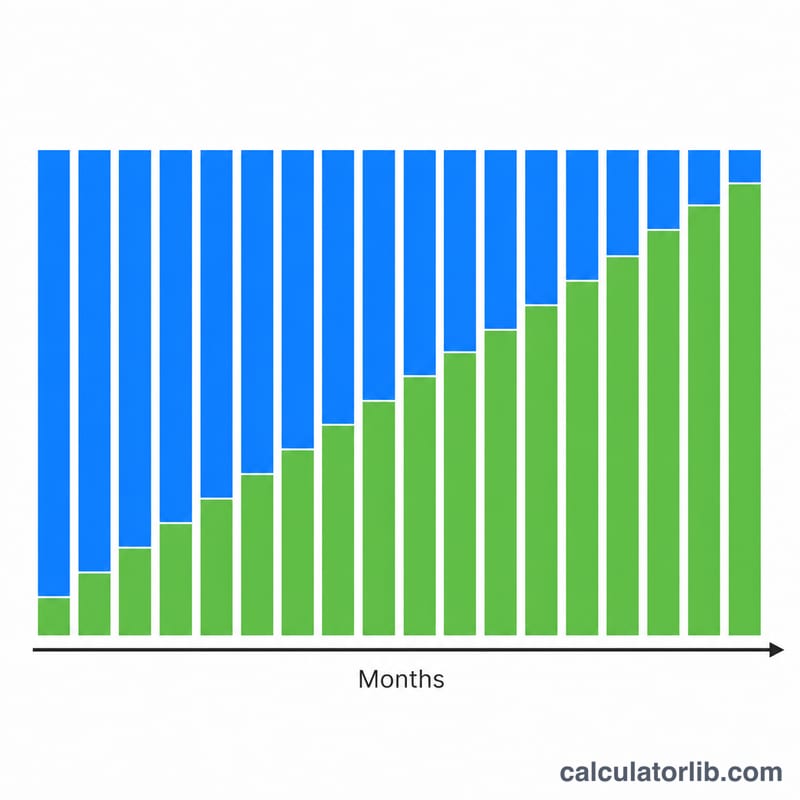
La amortización de pago fijo significa que los pagos tempranos son principalmente interés. El interés cada mes se cobra sobre el saldo restante, que es más alto al principio. Entonces en las primeras cuotas una gran parte del pago fijo va a interés y solo una pequeña parte reduce principal; a medida que el saldo disminuye, la porción de interés se reduce y más de cada pago reduce el principal. Un cronograma de amortización muestra este cambio mes a mes.
Términos clave definidos
- Principal (P)
- La cantidad original prestada — la cantidad del préstamo antes de que se añada interés alguno. Es la base sobre la cual se calcula el interés.
- APR o TIN (tipo de interés nominal)
- La tasa de interés anual establecida en el préstamo, expresada como porcentaje. Es la tasa nominal utilizada para derivar la tasa mensual. No debe confundirse con la TAE, un tipo efectivo que incluye la capitalización y ciertas comisiones.
- Tasa nominal vs. tasa efectiva
- La tasa nominal es la tasa anual cotizada que ignora la capitalización dentro del año. La tasa efectiva (TAP) refleja el impacto de la capitalización en cada período y por lo tanto es ligeramente superior a la tasa nominal cuando el interés se capitaliza mensualmente.
- Tasa periódica mensual (r)
- La tasa de interés aplicada al saldo cada mes, encontrada dividiendo la tasa anual entre 12: \( r = \text{APR}/1200 \) cuando el APR está en porcentaje (o APR/12 en forma decimal).
- Plazo (n)
- El número total de pagos mensuales durante la vida del préstamo — por ejemplo, un préstamo de 5 años tiene \( n = 60 \).
- Amortización
- El proceso de liquidación de un préstamo mediante pagos periódicos iguales, donde cada pago cubre el interés debido más una porción del principal, reduciendo gradualmente el saldo a cero en el último pago.
- Total de pagos
- La suma de cada pago programado durante el plazo, igual al pago mensual multiplicado por el número de meses (\( M \times n \)).
- Interés total
- El costo total de pedir dinero prestado: el total de pagos menos el principal (\( M \times n - P \)).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Es lo mismo el APR que el tipo de interés? No siempre. El APR puede incluir ciertas comisiones, pero esta herramienta lo trata como el tipo nominal anual capitalizado mensualmente, que es lo habitual en los préstamos a plazos. En España, su equivalente es el TIN; la TAE es un tipo efectivo que además incluye comisiones. Si introduces una TAE, la calculadora la convierte en tipo nominal y la cuota resultante es aproximada si el préstamo tiene comisiones.
¿Qué pasa si pongo un APR del 0 %? La calculadora simplemente divide el importe del préstamo entre el número de meses, ya que no hay intereses.
¿Incluye impuestos o seguros? No. Solo calcula capital e intereses. Suma por separado conceptos como el impuesto sobre bienes inmuebles o los seguros.