Qu'est-ce que le calculateur de tableau d'amortissement de prêt ACB ?
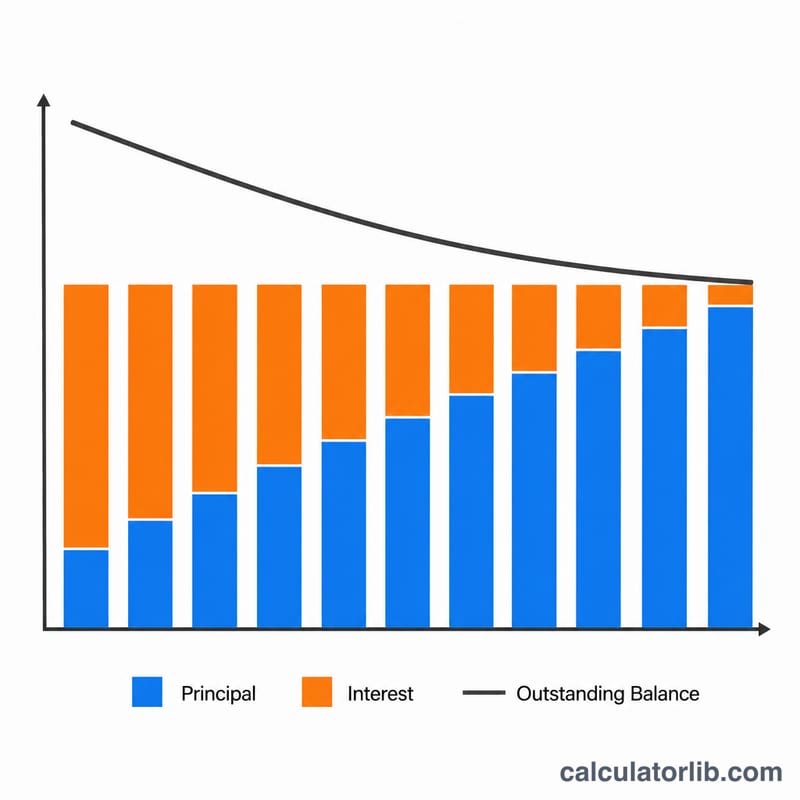
Cet outil détermine la mensualité fixe (EMI, pour Equated Monthly Installment) d'un prêt et montre comment celle-ci se répartit entre intérêts et capital au fil du temps. Il repose sur la méthode classique d'amortissement sur le capital restant dû : chaque mois, les intérêts sont calculés sur le solde restant, si bien que la part d'intérêts diminue et la part de capital augmente à mesure que le prêt se rembourse. Il fonctionne avec n'importe quelle devise et tout prêt à taux fixe remboursé par mensualités constantes : crédit immobilier, prêt auto ou prêt personnel.
Comment l'utiliser
Renseignez trois valeurs : le montant du prêt (le capital), le taux d'intérêt annuel exprimé en pourcentage et la durée du prêt en années. Le calculateur convertit le taux annuel en taux mensuel et la durée en nombre de mensualités, puis vous indique votre mensualité, le montant total remboursé, le total des intérêts ainsi que la répartition capital/intérêts de la toute première échéance.
La formule expliquée
L'équation de base est $$\text{EMI} = \frac{P \cdot i \cdot (1+i)^n}{(1+i)^n - 1}$$, où \(P\) désigne le capital, \(i\) le taux d'intérêt mensuel (taux annuel \(\div 12 \div 100\)) et \(n\) le nombre de mois. Chaque mois, les intérêts dus sont égaux à \(\text{Solde} \times i\), et le capital remboursé correspond à \(\text{EMI} - \text{Intérêts}\). Si le taux est de 0 %, la mensualité se réduit simplement à \(P \div n\).
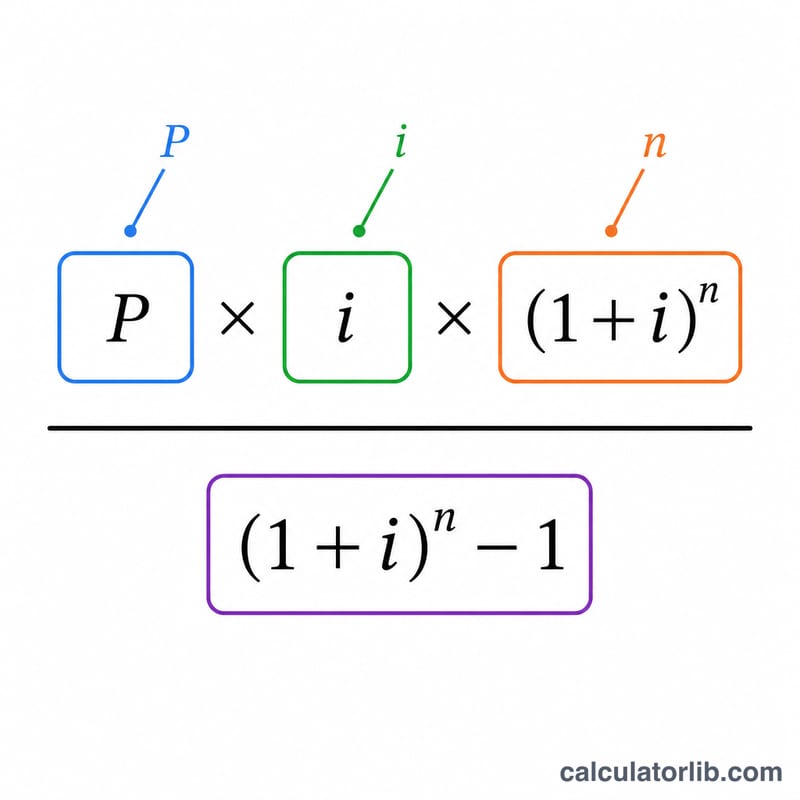
Exemple chiffré
Pour un prêt de 200 000 $ à 5 % d'intérêt annuel sur 30 ans : \(i = 0{,}05/12 \approx 0{,}0041667\) et \(n = 360\). La mensualité s'élève à environ 1 073,64 $. Le total remboursé avoisine 386 511 $, ce qui représente près de 186 511 $ d'intérêts. Les intérêts du premier mois s'élèvent à \(200\,000 \times 0{,}0041667 \approx 833{,}33\) $, laissant environ 240,31 $ pour le remboursement du capital.
Questions fréquentes
Pourquoi une si grande partie de mes premières mensualités part-elle en intérêts ? Les intérêts sont calculés sur le solde restant dû, qui est le plus élevé au démarrage. Les premières échéances sont donc fortement chargées en intérêts, tandis que les dernières remboursent surtout du capital.
Les taxes, l'assurance ou les frais sont-ils inclus ? Non. L'outil calcule uniquement le remboursement du capital et des intérêts. Les charges telles que la taxe foncière ou l'assurance emprunteur ne sont pas prises en compte.
Puis-je l'utiliser avec n'importe quelle devise ? Oui. Le calcul est indépendant de la devise : saisissez simplement les montants dans la monnaie de votre prêt.
EMI selon différents scénarios de prêt
Le tableau ci-dessous montre l'EMI mensuel, le montant total remboursé sur la durée du prêt et les intérêts totaux payés, en utilisant la formule standard du solde décroissant \( \text{EMI} = P \cdot \dfrac{i(1+i)^n}{(1+i)^n - 1} \). Tous les chiffres supposent qu'il n'y a pas de paiements supplémentaires et un taux fixe pour toute la durée.
| Montant du prêt | Taux | Durée | EMI mensuel | Total remboursé | Intérêts totaux |
|---|---|---|---|---|---|
| $100,000 | 4% | 15 ans | $739,69 | $133 144 | $33 144 |
| $100,000 | 5% | 30 ans | $536,82 | $193 256 | $93 256 |
| $200,000 | 5% | 20 ans | $1 319,91 | $316 779 | $116 779 |
| $200,000 | 7% | 30 ans | $1 330,60 | $479 017 | $279 017 |
| $300,000 | 4% | 30 ans | $1 432,25 | $515 609 | $215 609 |
| $300,000 | 5% | 15 ans | $2 372,38 | $427 029 | $127 029 |
| $300,000 | 7% | 30 ans | $1 995,91 | $718 526 | $418 526 |
Deux tendances se dégagent : un taux plus élevé augmente dramatiquement les intérêts totaux (notez que le prêt de $200 000 à 7 % sur 30 ans rembourse plus du double du principal), et une durée plus courte augmente fortement le paiement mensuel mais réduit les intérêts totaux. Vous pouvez vérifier l'un de ces chiffres ou tester vos propres nombres avec la calculatrice ci-dessus.
Termes clés des prêts expliqués
- EMI (Versement mensuel égalisé) — le montant fixe que vous payez chaque mois, combinant à la fois les intérêts et le capital, de sorte que le prêt soit entièrement remboursé à la fin de la durée.
- Principal (P) — le montant initial du prêt emprunté, avant l'ajout d'intérêts. C'est le solde de départ que l'amortissement travaille à réduire à zéro.
- Taux d'intérêt mensuel (i) — le taux nominal annuel converti en décimal mensuel. Dans cette formule \( i = \dfrac{\text{Taux(\%)}}{1200} \) ; par exemple, un taux annuel de 6 % donne \( i = 0,005 \) par mois.
- Nombre de paiements (n) — le nombre total de versements mensuels, égal à la durée en années multipliée par 12. Un prêt de 30 ans a \( n = 360 \) paiements.
- Amortissement — le processus de remboursement d'une dette au fil du temps par des versements échelonnés, où chaque paiement réduit à la fois les intérêts et le capital selon un calendrier défini.
- Méthode du solde décroissant — l'approche standard dans laquelle les intérêts sont facturés chaque période uniquement sur le solde impayé restant, et non sur le principal d'origine. À mesure que le solde diminue, la portion d'intérêt de chaque EMI diminue.
- Intérêts totaux — la somme de tous les intérêts payés sur la durée du prêt, égale au total remboursé moins le principal initial (\( \text{EMI} \times n - P \)).
- Séquestre — un compte séparé que certains prêteurs utilisent pour collecter et détenir les fonds pour les taxes foncières et les assurances, payés aux côtés de l'EMI du prêt. Les montants du séquestre ne font pas partie de l'EMI calculé ici pour le capital et les intérêts.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Taux d’intérêt bancaires : Viêt Nam
Ce que les banques commerciales (Viêt Nam) facturent en moyenne aux emprunteurs et versent aux épargnants, selon les données que la banque centrale transmet à la Banque mondiale (chiffres annuels).
- Taux débiteur 2023
- 9,32 %
- Taux de dépôt 2023
- 4,78 %
- Taux d’intérêt réel 2023
- 7,01 %
- Écart débiteur − dépôt 2023
- 4,54 pt
| Année | Taux débiteur | Taux de dépôt |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Le taux d’intérêt réel est le taux débiteur corrigé de l’inflation (déflateur du PIB). Le taux que vous propose une banque donnée peut être différent.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Comprendre vos résultats d'amortissement
L'EMI est votre obligation mensuelle fixe pour le capital et les intérêts. Il reste constant pendant toute la durée (en supposant un taux fixe), ce qui rend le budget prévisible même si la répartition interne entre les intérêts et le capital change chaque mois.
Le total remboursé est l'EMI multiplié par le nombre de paiements, et les intérêts totaux constituent ce chiffre moins votre principal d'origine. Sur les prêts à long terme et à taux élevé, les intérêts totaux peuvent égaler ou dépasser le montant que vous avez emprunté — une vérification utile de la réalité avant de vous engager.
La répartition du premier paiement est révélatrice. Dans les premiers paiements, les intérêts sont facturés sur le solde impayé total, de sorte que la plupart de votre EMI est destinée aux intérêts et qu'une petite part seulement réduit le capital. Pour un prêt de $200 000 à 7 % sur 30 ans, l'intérêt du premier paiement est d'environ \( 200{,}000 \times 0,07/12 \approx \$1{,}167 \) sur les $1 331 d'EMI, ne laissant qu'environ $164 vers le capital.
À mesure que le solde diminue, le ratio intérêts-capital s'inverse régulièrement : les paiements ultérieurs s'appliquent beaucoup plus au capital et beaucoup moins aux intérêts. C'est le comportement déterminant de la méthode du solde décroissant et explique pourquoi payer plus tôt dans la durée économise disproportionnément plus d'intérêts que de payer plus tard.
Enfin, distinguez ces chiffres de capital et d'intérêts du coût total de propriété. L'EMI ici n'inclut pas les taxes foncières, les assurances habitation ou hypothécaire, les cotisations HOA, le séquestre ou les frais de clôture. Votre débours mensuel réel et le coût à vie seront plus élevés une fois que ces éléments seront ajoutés, alors traitez ce résultat comme le cœur du financement plutôt que comme le devis complet.