Qu'est-ce que le calculateur de retrait annuel ?
Cet outil estime le montant que vous pouvez retirer chaque année d'un portefeuille d'investissement ou d'un capital retraite, en fonction d'un taux de retrait que vous choisissez librement. Il s'appuie sur la fameuse « règle des 4 % », un repère souvent utilisé pour évaluer un niveau de dépenses soutenable à la retraite, mais vous pouvez saisir n'importe quel taux. Le calculateur est indépendant de tout pays : il s'agit d'un simple calcul mathématique qui fonctionne avec n'importe quelle devise, même si le symbole dollar est affiché à titre d'exemple.
Comment l'utiliser
Indiquez la valeur totale de votre portefeuille ainsi que le taux de retrait annuel que vous souhaitez appliquer. Le calculateur affiche aussitôt le retrait annuel correspondant, puis le décline en équivalents mensuel et hebdomadaire afin de vous aider à planifier un revenu régulier.
La formule expliquée
La formule de base est très simple :
$$\text{Retrait annuel} = \text{Valeur du portefeuille} \times \frac{\text{Taux de retrait (\%)}}{100}$$Le montant mensuel correspond au montant annuel divisé par 12, et le montant hebdomadaire au montant annuel divisé par 52. Le taux de retrait représente le pourcentage de votre portefeuille que vous prévoyez de dépenser la première année ; de nombreux conseillers retiennent une fourchette de 3 % à 5 %.
Exemple chiffré
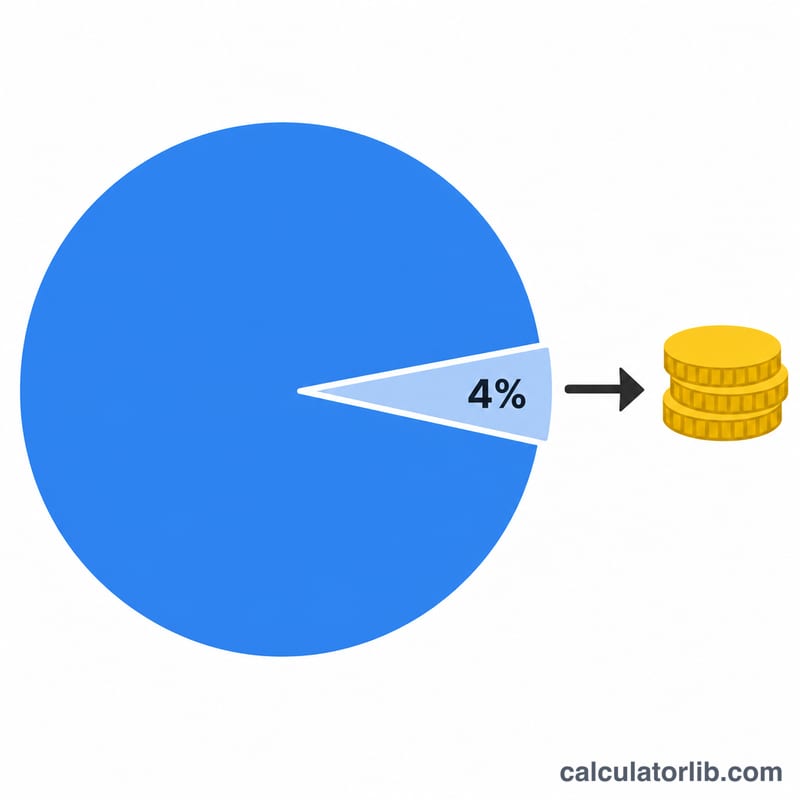
Supposons que vous disposiez d'un portefeuille de 1 000 000 $ et que vous choisissiez un taux de retrait de 4 %. Votre retrait annuel s'élève alors à $$1\,000\,000 \times 0{,}04 = 40\,000 \text{ \$}.$$ Cela représente environ 3 333,33 $ par mois, soit à peu près 769,23 $ par semaine.
Interpréter votre montant de retrait
Le calculateur multiplie la valeur de votre portefeuille par le taux de retrait que vous choisissez et affiche le résultat sous forme de montant annuel, mensuel et hebdomadaire. La formule est simplement \(\text{Retrait annuel} = \text{Portefeuille} \times \frac{ {\text{Taux}}}{100}\). Par exemple, un portefeuille de 1 000 000 $ à 4 % donne \(1{,}000{,}000 \times 0.04 = 40{,}000\) par an, soit environ 40 000 $ la première année. En divisant par 12, on obtient environ 3 333 $ par mois, et en divisant par 52, environ 769 $ par semaine.
D'où vient la règle des 4 %
La règle des 4 % remonte à une étude de 1994 menée par le planificateur financier William (Bill) Bengen, qui a examiné les rendements historiques des actions et des obligations américaines afin de déterminer le taux de retrait initial le plus élevé qui aurait tenu sur des périodes de retraite glissantes d'environ 30 ans. L'étude Trinity, réalisée plus tard par des professeurs de la Trinity University, a testé des horizons similaires d'environ 30 ans avec des portefeuilles d'actions et d'obligations américaines et a indiqué à quelle fréquence différents taux de retrait auraient tenu. Ces deux études reposent sur les données historiques du marché américain ; elles ne garantissent donc pas les résultats futurs et ne s'appliquent pas de la même manière à d'autres pays ou marchés.
Ajustement pour l'inflation après la première année
Dans la règle d'origine, le taux de 4 % ne s'applique qu'à la première année. Les années suivantes, le montant en dollars de l'année précédente est revalorisé selon l'inflation, plutôt que recalculé en pourcentage de la valeur actuelle du portefeuille. Cela préserve le pouvoir d'achat, mais signifie que les retraits ne diminuent pas automatiquement lorsque les marchés baissent.
Le lien entre le taux, le risque et l'horizon de placement
- Des taux plus faibles (par exemple 3 % à 3,5 %) sont généralement associés à des horizons de retraite plus longs, comme une retraite anticipée de 40 ans ou plus, et à une probabilité plus faible d'épuiser le portefeuille.
- Des taux plus élevés (par exemple 5 % ou plus) comportent généralement un risque d'épuisement plus important, surtout sur de longs horizons ou si de mauvais rendements boursiers surviennent au début de la retraite.
Ce que cet outil montre et ne montre pas
Cet outil ne donne qu'un aperçu de la première année. Il ne modélise pas les hausses liées à l'inflation, les rendements des placements, le risque de séquence des rendements, les impôts, les frais, les pensions ni les autres revenus. Considérez le résultat comme un point de repère approximatif pour comparer différents taux, et non comme une prévision ni comme un plan.
Il s'agit d'informations générales, et non de conseils financiers personnalisés. Envisagez de consulter un professionnel qualifié au sujet de votre situation personnelle.
Questions fréquentes
La règle des 4 % est-elle garantie ? Non. Il s'agit d'un repère fondé sur des données historiques, et non d'une promesse. Les rendements des marchés, l'inflation et votre espérance de vie influencent tous le caractère soutenable d'un taux de retrait.
L'outil tient-il compte de l'inflation ou de la croissance des placements ? Non. Ce calculateur fournit une photographie instantanée basée sur la valeur actuelle de votre portefeuille et sur le taux choisi. Il ne projette pas l'évolution future du capital et n'intègre aucun ajustement à l'inflation.
Quel taux de retrait choisir ? Un taux plus bas (par exemple 3 %) est plus prudent et a plus de chances de durer dans le temps, tandis qu'un taux plus élevé procure davantage de revenus mais augmente le risque d'épuiser le portefeuille. Pour des conseils adaptés à votre situation, rapprochez-vous d'un conseiller financier.