वार्षिक निकासी राशि कैलकुलेटर क्या है?
यह टूल अनुमान लगाता है कि आप अपनी चुनी हुई निकासी दर के आधार पर हर साल अपने निवेश या रिटायरमेंट पोर्टफोलियो से कितना पैसा निकाल सकते हैं। यह लोकप्रिय "4% नियम" (4% rule) के विचार पर आधारित है — एक ऐसा सामान्य दिशानिर्देश जिसका इस्तेमाल अक्सर रिटायरमेंट में टिकाऊ खर्च के स्तर को आंकने के लिए किया जाता है, लेकिन आप कोई भी दर डाल सकते हैं। यह कैलकुलेटर किसी देश विशेष के नियमों से बंधा नहीं है — यह शुद्ध गणित है और किसी भी मुद्रा के साथ काम करता है, हालांकि उदाहरण के लिए डॉलर ($) का चिह्न दिखाया गया है। भारतीय निवेशक इसे रुपये (₹) में भी उसी तरह इस्तेमाल कर सकते हैं।
इसका इस्तेमाल कैसे करें
अपने पोर्टफोलियो का कुल मूल्य और जो वार्षिक निकासी दर आप लागू करना चाहते हैं, उसे दर्ज करें। कैलकुलेटर तुरंत वार्षिक निकासी राशि दिखा देता है और फिर उसे मासिक तथा साप्ताहिक राशि में बांट देता है, ताकि आप एक स्थिर आमदनी की योजना बना सकें।
फ़ॉर्मूला समझें
मूल फ़ॉर्मूला बहुत आसान है:
$$\text{वार्षिक निकासी} = \text{पोर्टफोलियो मूल्य} \times \frac{\text{निकासी दर}}{100}$$
मासिक राशि के लिए वार्षिक राशि को \(12\) से और साप्ताहिक राशि के लिए \(52\) से भाग दिया जाता है। निकासी दर वह प्रतिशत है जो आप पहले साल अपने पोर्टफोलियो में से खर्च करने की योजना बनाते हैं; कई वित्तीय योजनाकार 3%–5% की दर इस्तेमाल करते हैं।
उदाहरण के साथ समझें
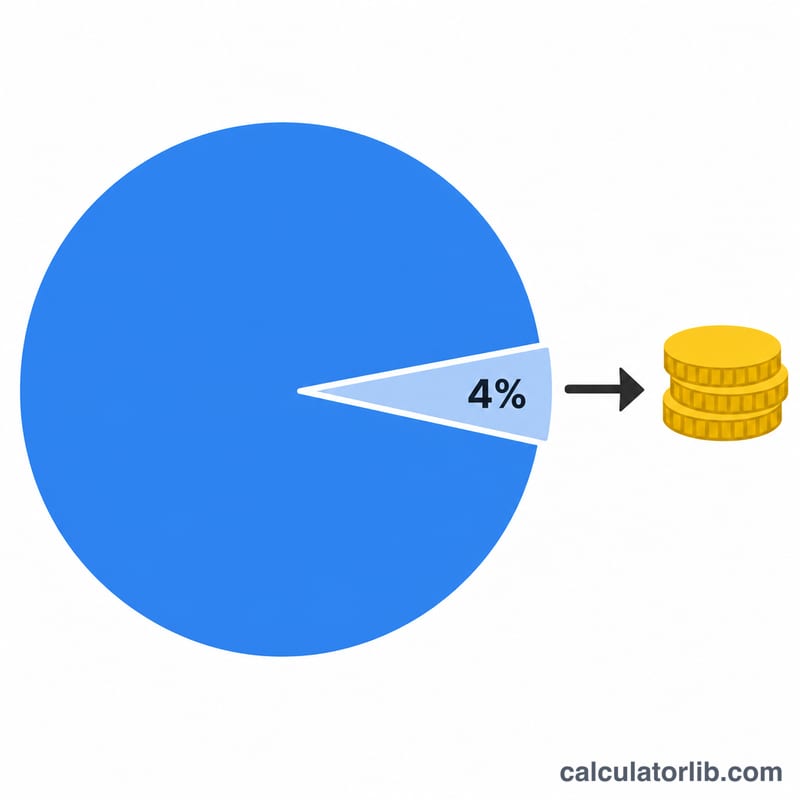
मान लीजिए आपके पास $1,000,000 का पोर्टफोलियो है और आप 4% की निकासी दर चुनते हैं। आपकी वार्षिक निकासी होगी $$1{,}000{,}000 \times 0.04 = \$40{,}000$$ यानी लगभग $3,333.33 प्रति माह या करीब $769.23 प्रति सप्ताह।
आपकी निकासी राशि की व्याख्या
कैलकुलेटर आपके पोर्टफोलियो मूल्य को आपके चुने हुए निकासी दर से गुणा करता है और परिणाम को वार्षिक, मासिक और साप्ताहिक राशि के रूप में दिखाता है। सूत्र सीधा है: \(\text{वार्षिक निकासी} = \text{पोर्टफोलियो} \times \frac{ {\text{दर}}}{100}\)। उदाहरण के लिए, $1,000,000 के पोर्टफोलियो पर 4% की दर से \(1{,}000{,}000 \times 0.04 = 40{,}000\) प्रति वर्ष मिलते हैं, या पहले वर्ष में लगभग $40,000। इसे 12 से भाग देने पर लगभग $3,333 प्रति माह और 52 से भाग देने पर लगभग $769 प्रति सप्ताह आता है।
4% नियम कहाँ से आया
4% नियम वित्तीय योजनाकार विलियम (बिल) बेंगन के 1994 के एक अध्ययन से जुड़ा है, जिसमें उन्होंने U.S. के ऐतिहासिक स्टॉक और बॉन्ड रिटर्न का विश्लेषण करके सबसे अधिक प्रारंभिक निकासी दर खोजी जो लगभग 30 वर्ष की लुढ़कती सेवानिवृत्ति अवधियों में टिक सकती थी। बाद के ट्रिनिटी अध्ययन (ट्रिनिटी यूनिवर्सिटी के प्रोफेसरों द्वारा) ने U.S. स्टॉक और बॉन्ड पोर्टफोलियो के साथ लगभग 30 वर्ष की समान अवधियों का परीक्षण किया और रिपोर्ट किया कि विभिन्न निकासी दरें कितनी बार टिकी होतीं। दोनों U.S. बाज़ार के ऐतिहासिक आंकड़ों पर आधारित हैं, इसलिए वे भविष्य के परिणामों की गारंटी नहीं देते और न ही अन्य देशों और बाज़ारों पर समान रूप से लागू होते हैं।
पहले वर्ष के बाद मुद्रास्फीति समायोजन
मूल नियम में 4% केवल पहले वर्ष पर लागू होता है। बाद के वर्षों में, पिछले वर्ष की डॉलर राशि को मौजूदा पोर्टफोलियो मूल्य के प्रतिशत के रूप में दोबारा गणना करने के बजाय मुद्रास्फीति से बढ़ाया जाता है। इससे क्रय शक्ति स्थिर रहती है, लेकिन इसका अर्थ है कि बाज़ार गिरने पर निकासी अपने आप कम नहीं होती।
दर जोखिम और समय सीमा से कैसे जुड़ी है
- कम दरें (उदाहरण के लिए 3% से 3.5%) आमतौर पर लंबी सेवानिवृत्ति अवधियों से जुड़ी होती हैं, जैसे 40 वर्ष या उससे अधिक का शीघ्र सेवानिवृत्ति काल, और पोर्टफोलियो खत्म होने की कम संभावना से जुड़ी होती हैं।
- उच्च दरें (उदाहरण के लिए 5% या अधिक) आमतौर पर अधिक खत्म होने के जोखिम के साथ आती हैं, खासकर लंबी अवधियों में या यदि सेवानिवृत्ति के आरंभ में बाज़ार का प्रदर्शन खराब हो।
यह उपकरण क्या दिखाता है और क्या नहीं
यह उपकरण केवल पहले वर्ष का एक त्वरित चित्र देता है। यह मुद्रास्फीति वृद्धि, निवेश रिटर्न, रिटर्न के क्रम के जोखिम, करों, शुल्कों, पेंशन या अन्य आय को मॉडल नहीं करता। इसके परिणाम को विभिन्न दरों की तुलना के लिए एक मोटे संदर्भ बिंदु के रूप में देखें, पूर्वानुमान या योजना के रूप में नहीं।
यह सामान्य जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं। अपनी स्थिति के बारे में किसी योग्य पेशेवर से बात करने पर विचार करें।
अक्सर पूछे जाने वाले सवाल
क्या 4% नियम की गारंटी है? नहीं। यह एक ऐतिहासिक दिशानिर्देश है, कोई वादा नहीं। बाज़ार का रिटर्न, महंगाई और आपकी आयु — ये सब तय करते हैं कि कोई निकासी दर टिकाऊ रहेगी या नहीं।
क्या इसमें महंगाई या निवेश की वृद्धि शामिल है? नहीं। यह कैलकुलेटर आपके मौजूदा पोर्टफोलियो मूल्य और दर के आधार पर एक झलक देता है। यह भविष्य के बैलेंस का अनुमान नहीं लगाता और न ही महंगाई के हिसाब से समायोजन करता है।
मुझे कौन-सी निकासी दर चुननी चाहिए? कम दर (जैसे 3%) ज़्यादा सतर्क रहती है और लंबे समय तक चलने की संभावना रखती है, जबकि ज़्यादा दर अधिक आमदनी देती है पर पोर्टफोलियो के जल्दी खत्म होने का जोखिम बढ़ा देती है। व्यक्तिगत सलाह के लिए किसी वित्तीय सलाहकार से ज़रूर बात करें।