Công cụ tính số tiền rút hàng năm là gì?
Công cụ này ước tính số tiền bạn có thể rút ra mỗi năm từ một danh mục đầu tư hoặc danh mục hưu trí, dựa trên tỷ lệ rút mà bạn tự chọn. Nó được xây dựng dựa trên ý tưởng "quy tắc 4%" nổi tiếng — một nguyên tắc thường được dùng để xác định mức chi tiêu hợp lý và bền vững khi nghỉ hưu — nhưng bạn hoàn toàn có thể nhập bất kỳ tỷ lệ nào. Công cụ không gắn với quy định của riêng quốc gia nào: đây thuần túy là phép tính số học và dùng được với mọi loại tiền tệ, dù ký hiệu đô la ($) chỉ được hiển thị để minh họa.
Cách sử dụng
Nhập tổng giá trị danh mục đầu tư của bạn và tỷ lệ rút hàng năm bạn muốn áp dụng. Công cụ sẽ tính ngay số tiền rút mỗi năm, rồi chia nhỏ thành mức tương ứng theo tháng và theo tuần, giúp bạn lên kế hoạch cho một nguồn thu nhập ổn định.
Giải thích công thức
Công thức cốt lõi rất đơn giản:
$$\text{Số tiền rút hàng năm} = \text{Giá trị danh mục} \times \frac{\text{Tỷ lệ rút (\%)}}{100}$$
Con số theo tháng được tính bằng cách lấy số tiền hàng năm chia cho 12, còn con số theo tuần thì chia cho 52. Tỷ lệ rút chính là phần trăm danh mục mà bạn dự định chi tiêu trong năm đầu tiên; nhiều chuyên gia hoạch định tài chính thường dùng mức 3%–5%.
$$\text{Hàng tháng} = \frac{\text{Hàng năm}}{12} \qquad \text{Hàng tuần} = \frac{\text{Hàng năm}}{52}$$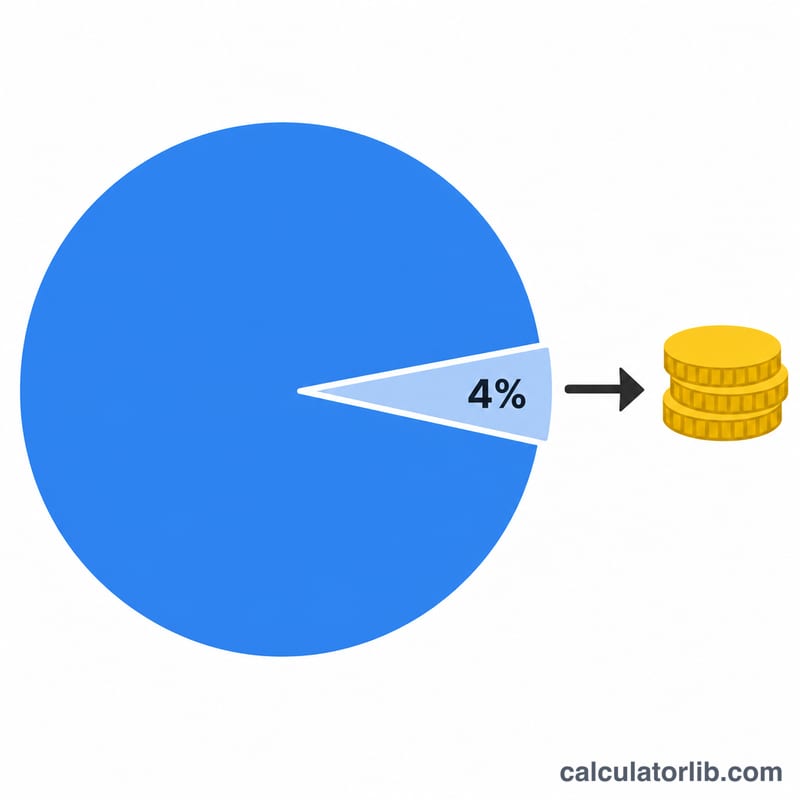
Ví dụ minh họa
Giả sử bạn có một danh mục trị giá $1.000.000 và chọn tỷ lệ rút 4%. Số tiền rút hàng năm của bạn là \(1.000.000 \times 0{,}04 = \$40.000\). Con số này tương đương khoảng $3.333,33 mỗi tháng hoặc xấp xỉ $769,23 mỗi tuần.
Diễn giải số tiền rút của bạn
Máy tính nhân giá trị danh mục đầu tư của bạn với tỷ lệ rút tiền bạn chọn và hiển thị kết quả theo số tiền hằng năm, hằng tháng và hằng tuần. Công thức đơn giản là \(\text{Rút tiền hằng năm} = \text{Danh mục} \times \frac{ {\text{Tỷ lệ}}}{100}\). Ví dụ, danh mục 1.000.000 $ với tỷ lệ 4% cho ra \(1{,}000{,}000 \times 0.04 = 40{,}000\) mỗi năm, tức khoảng 40.000 $ trong năm đầu tiên. Chia cho 12 được khoảng 3.333 $ mỗi tháng và chia cho 52 được khoảng 769 $ mỗi tuần.
Quy tắc 4% bắt nguồn từ đâu
Quy tắc 4% bắt nguồn từ một nghiên cứu năm 1994 của nhà hoạch định tài chính William (Bill) Bengen, người đã xem xét lợi suất lịch sử của cổ phiếu và trái phiếu Hoa Kỳ để tìm tỷ lệ rút ban đầu cao nhất có thể kéo dài qua các giai đoạn nghỉ hưu liên tiếp khoảng 30 năm. Nghiên cứu Trinity sau đó (do các giáo sư của Đại học Trinity thực hiện) đã kiểm tra các khoảng thời gian khoảng 30 năm tương tự với danh mục cổ phiếu và trái phiếu Hoa Kỳ và báo cáo tần suất các tỷ lệ rút khác nhau có thể kéo dài được bao lâu. Cả hai đều dựa trên dữ liệu thị trường lịch sử của Hoa Kỳ, vì vậy chúng không đảm bảo kết quả trong tương lai hoặc áp dụng như nhau cho các quốc gia và thị trường khác.
Điều chỉnh lạm phát sau năm thứ nhất
Trong quy tắc gốc, 4% chỉ áp dụng cho năm đầu tiên. Ở các năm sau, số tiền bằng đô la của năm trước được tăng theo lạm phát thay vì được tính lại theo tỷ lệ phần trăm của giá trị danh mục hiện tại. Điều này giúp giữ sức mua ổn định, nhưng có nghĩa là số tiền rút không tự động giảm khi thị trường đi xuống.
Tỷ lệ liên quan thế nào đến rủi ro và thời gian
- Tỷ lệ thấp hơn (ví dụ 3% đến 3,5%) thường gắn với thời gian nghỉ hưu dài hơn, chẳng hạn nghỉ hưu sớm trong 40 năm trở lên, và với khả năng thấp hơn làm cạn danh mục đầu tư.
- Tỷ lệ cao hơn (ví dụ 5% trở lên) thường đi kèm rủi ro cạn kiệt lớn hơn, đặc biệt trong các khoảng thời gian dài hoặc nếu lợi suất thị trường kém xảy ra sớm trong thời gian nghỉ hưu.
Công cụ này hiển thị và không hiển thị những gì
Công cụ này chỉ đưa ra ảnh chụp nhanh cho năm đầu tiên. Nó không mô phỏng mức tăng lạm phát, lợi suất đầu tư, rủi ro chuỗi lợi suất, thuế, phí, lương hưu hoặc các nguồn thu nhập khác. Hãy xem kết quả như một điểm tham chiếu thô để so sánh các tỷ lệ khác nhau, chứ không phải dự báo hay kế hoạch.
Đây là thông tin chung, không phải lời khuyên tài chính cá nhân. Hãy cân nhắc trao đổi với chuyên gia có trình độ về tình huống riêng của bạn.
Câu hỏi thường gặp
Quy tắc 4% có được đảm bảo chắc chắn không? Không. Đây là một nguyên tắc dựa trên dữ liệu lịch sử, không phải một lời cam kết. Lợi suất thị trường, lạm phát và tuổi thọ của bạn đều ảnh hưởng đến việc một tỷ lệ rút có thực sự bền vững hay không.
Công cụ này có tính đến lạm phát hay tăng trưởng đầu tư không? Không. Công cụ chỉ đưa ra một "bức ảnh chụp nhanh" dựa trên giá trị danh mục và tỷ lệ hiện tại của bạn. Nó không dự phóng số dư trong tương lai và cũng không điều chỉnh theo lạm phát.
Tôi nên chọn tỷ lệ rút bao nhiêu? Tỷ lệ thấp hơn (ví dụ 3%) sẽ an toàn hơn và có khả năng kéo dài lâu hơn, trong khi tỷ lệ cao hơn mang lại thu nhập nhiều hơn nhưng làm tăng nguy cơ cạn kiệt danh mục. Hãy tham khảo ý kiến chuyên gia tài chính để được tư vấn phù hợp với hoàn cảnh của bạn.