什麼是年度提領金額計算器?
這個工具能依據您自行設定的提領率,估算每年可以從投資或退休投資組合中取出多少資金。它的設計概念源自廣為人知的「4% 法則」——這是一條常用來評估退休後可持續支出水準的參考準則,不過您也能自由輸入任何提領率。本計算器不受任何國家或地區規範限制,純粹是數學運算,適用於任何貨幣;畫面上顯示的金錢符號($)僅供示意。
如何使用
輸入您的投資組合總值,以及希望套用的年度提領率。計算器會立即顯示對應的年度提領金額,並進一步換算成每月與每週的金額,方便您規劃穩定的現金流收入。
公式說明
核心公式非常簡單:
$$\text{年度提領金額} = \text{投資組合金額} \times \frac{\text{提領率 (\%)}}{100}$$
每月金額是將年度金額除以 \(12\),每週金額則是除以 \(52\)。所謂提領率,是指您打算在第一年動用的投資組合百分比;許多理財規劃師建議落在 3%~5% 之間。
實際範例
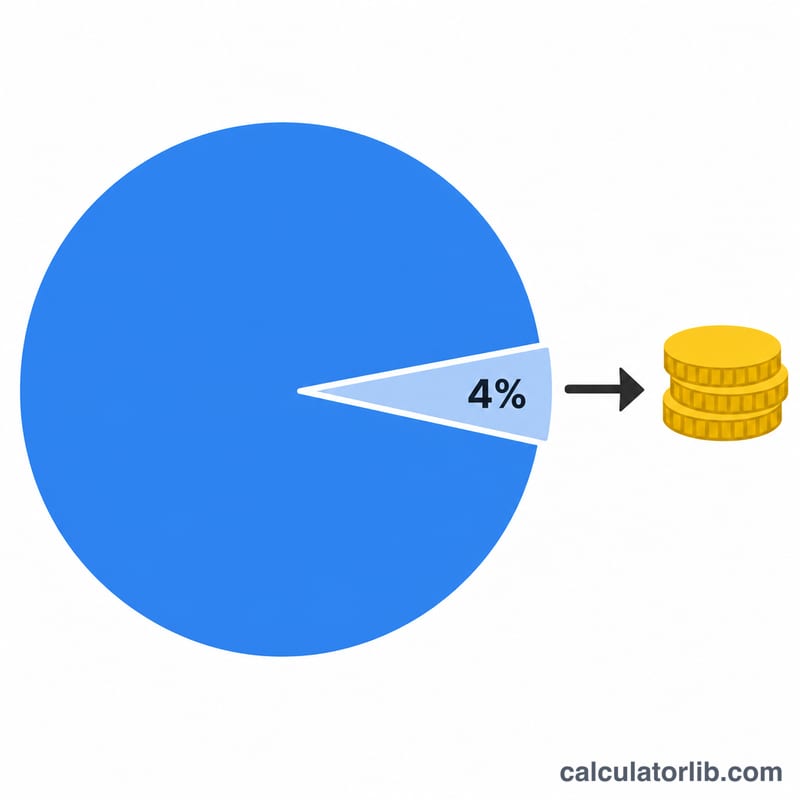
假設您的投資組合為 $1,000,000,並選擇 4% 的提領率。那麼年度提領金額為 $$1{,}000{,}000 \times 0.04 = \$40{,}000$$ 換算下來大約是每月 $3,333.33,或每週約 $769.23。
解讀您的提領金額
本計算機會將您的投資組合價值乘以您選擇的提領率,並以年度、月度和每週金額顯示結果。公式很簡單:\(\text{年度提領} = \text{投資組合} \times \frac{ {\text{提領率}}}{100}\)。例如,一筆 $1,000,000 的投資組合以 4% 提領,每年可提領 \(1{,}000{,}000 \times 0.04 = 40{,}000\),或第一年約 $40,000。除以 12 約為每月 $3,333,除以 52 約為每週 $769。
4% 法則的由來
4% 法則可追溯至 1994 年,由財務規劃師 William(Bill)Bengen 所做的研究。他分析美國股票與債券的歷史報酬,找出在約 30 年的滾動退休期間內仍能維持不耗盡的最高初始提領率。後來的 Trinity Study(由 Trinity University 的教授進行)以類似、約 30 年的期間,測試美國股票與債券投資組合,並報告不同提領率能夠持續的頻率。兩者皆以美國歷史市場數據為基礎,因此不保證未來的結果,也不一定適用於其他國家與市場。
第一年後的通膨調整
在原始法則中,4% 僅適用於第一年。之後各年,前一年的提領金額會依通膨調整增加,而不是以當時投資組合價值的百分比重新計算。這可維持購買力穩定,但也意味著當市場下跌時,提領金額不會自動減少。
提領率與風險及時間範圍的關係
- 較低的提領率(例如 3% 至 3.5%)通常與較長的退休期間相關,例如提早退休 40 年或以上,並且投資組合耗盡的機率較低。
- 較高的提領率(例如 5% 或以上)通常伴隨較大的耗盡風險,特別是在長期間,或退休初期出現不佳的市場報酬時。
本工具顯示與不顯示的內容
本工具僅提供第一年的快照。它不會模擬通膨增幅、投資報酬、報酬順序風險、稅負、費用、退休金或其他收入。請將結果視為比較不同提領率的粗略參考點,而非預測或規劃方案。
這些僅為一般資訊,並非個人理財建議。請考慮諮詢合格專業人士,以了解您自身的情況。
常見問題
4% 法則保證有效嗎?並不保證。它只是根據歷史資料歸納出的參考準則,而非承諾。市場報酬、通貨膨脹,以及您的壽命長短,都會影響某個提領率是否真正可持續。
這個計算器有考慮通膨或投資成長嗎?沒有。本計算器僅依您目前的投資組合金額與提領率,提供當下的快照結果,不會推算未來餘額變化,也不會針對通膨進行調整。
我該選擇多少提領率?較低的提領率(例如 3%)較為保守,資金通常能維持更久;較高的提領率則能帶來更多收入,但耗盡投資組合的風險也隨之上升。建議諮詢專業理財顧問,取得符合您個人狀況的建議。