Что такое калькулятор ежегодного вывода средств из портфеля?
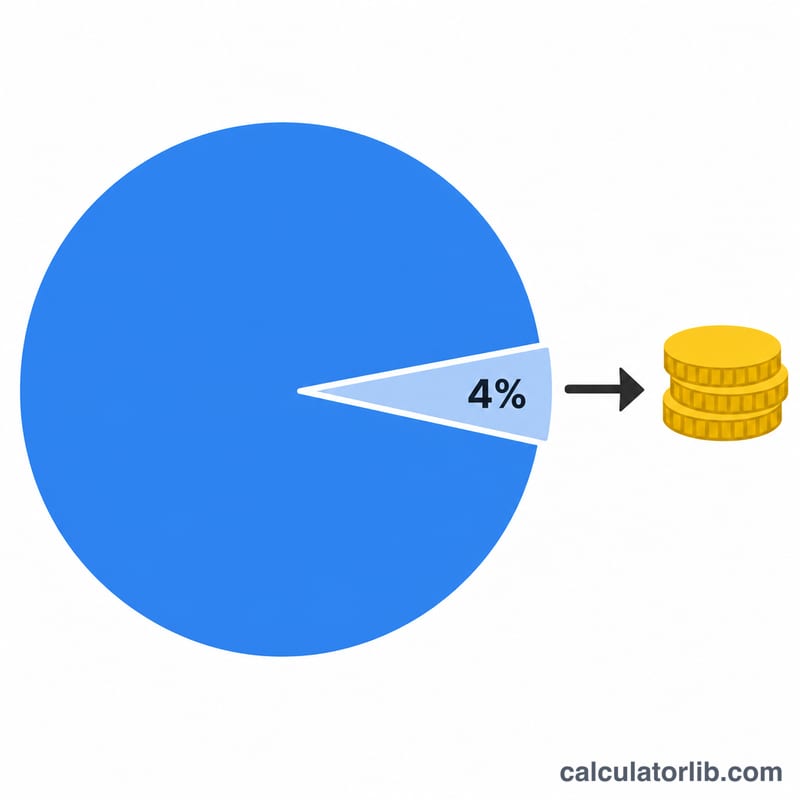
Этот инструмент помогает оценить, сколько денег можно ежегодно снимать с инвестиционного или пенсионного портфеля при выбранной вами ставке вывода. В его основе лежит популярное «правило 4%» — ориентир, который часто используют для определения безопасного уровня трат в период жизни на пенсии. При этом вы можете задать любую ставку. Калькулятор не привязан к законодательству какой-либо страны — это чистая арифметика, которая работает с любой валютой, хотя для наглядности на экране показан знак доллара.
Как пользоваться калькулятором
Введите общую стоимость портфеля и годовую ставку вывода, которую хотите применить. Калькулятор мгновенно покажет сумму годового вывода, а затем разложит её на эквиваленты в месяц и в неделю — так удобнее планировать стабильный доход.
Как работает формула
Основная формула предельно проста:
$$\text{Годовой вывод} = \text{Стоимость портфеля} \times \frac{\text{Ставка вывода (\%)}}{100}$$
Месячная сумма получается делением годового значения на \(12\), а недельная — делением на \(52\). Ставка вывода — это доля портфеля, которую вы планируете потратить в первый год; многие финансовые консультанты рекомендуют диапазон 3%–5%.
Пример расчёта
Допустим, у вас есть портфель на сумму $1 000 000, и вы выбрали ставку вывода 4%. Тогда ваш годовой вывод составит $$1\,000\,000 \times 0{,}04 = \$40\,000.$$ Это около $3 333,33 в месяц или примерно $769,23 в неделю.
Частые вопросы
Гарантирует ли результат правило 4%? Нет. Это исторический ориентир, а не гарантия. На устойчивость выбранной ставки вывода влияют доходность рынков, инфляция и то, как долго вы проживёте.
Учитывает ли калькулятор инфляцию или рост инвестиций? Нет. Калькулятор даёт «моментальный снимок» на основе текущей стоимости портфеля и заданной ставки. Он не прогнозирует изменение баланса в будущем и не корректирует суммы на инфляцию.
Какую ставку вывода выбрать? Более низкая ставка (например, 3%) консервативнее и, скорее всего, позволит средствам прослужить дольше. Более высокая ставка даёт больший доход, но повышает риск преждевременно исчерпать портфель. За индивидуальными рекомендациями обратитесь к финансовому консультанту.
Интерпретация суммы вашего изъятия
Калькулятор умножает стоимость вашего портфеля на выбранную вами ставку изъятия и показывает результат в виде годовой, месячной и недельной суммы. Формула проста: \(\text{Годовое изъятие} = \text{Портфель} \times \frac{ {\text{Ставка}}}{100}\). Например, портфель в $1,000,000 при ставке 4% даёт \(1{,}000{,}000 \times 0.04 = 40{,}000\) в год, или примерно $40,000 в первый год. Деление на 12 даёт примерно $3,333 в месяц, а деление на 52 — примерно $769 в неделю.
Откуда взялось правило 4%
Правило 4% восходит к исследованию 1994 года, проведённому финансовым планировщиком Уильямом (Биллом) Бенгеном. Он изучил исторические данные о доходности американских акций и облигаций, чтобы найти самую высокую начальную ставку изъятия, которая выдержала бы скользящие периоды выхода на пенсию длительностью около 30 лет. Позднее исследование Trinity Study (профессора Университета Тринити) проверило похожие горизонты примерно в 30 лет на портфелях из американских акций и облигаций и сообщило, как часто различные ставки изъятия выдерживали этот срок. Оба исследования основаны на исторических данных американского рынка, поэтому они не гарантируют будущих результатов и не применяются в равной степени к другим странам и рынкам.
Корректировка на инфляцию после первого года
В исходном правиле 4% применяется только к первому году. В последующие годы сумма изъятия предыдущего года увеличивается на величину инфляции, а не пересчитывается как процент от текущей стоимости портфеля. Это поддерживает стабильную покупательную способность, но означает, что изъятия не уменьшаются автоматически при падении рынков.
Как ставка связана с риском и инвестиционным горизонтом
- Низкие ставки (например, от 3% до 3.5%) обычно связаны с более длительным периодом выхода на пенсию, например с ранним выходом на пенсию на 40 лет и более, и с меньшей вероятностью истощения портфеля.
- Высокие ставки (например, 5% и более) обычно сопряжены с большим риском истощения, особенно на длинных горизонтах или при неудачной динамике рынка в начале пенсионного периода.
Что показывает и чего не показывает этот инструмент
Этот инструмент даёт только снимок за первый год. Он не моделирует рост инфляции, доходность инвестиций, риск последовательности доходностей, налоги, комиссии, пенсии или другие доходы. Относитесь к результату как к ориентировочной точке для сравнения разных ставок, а не как к прогнозу или плану.
Это общая информация, а не персональная финансовая рекомендация. Рассмотрите возможность консультации с квалифицированным специалистом по вашей ситуации.