¿Qué es la calculadora de retiro anual de la cartera?
Esta herramienta estima cuánto dinero puedes sacar cada año de una cartera de inversión o de jubilación en función de la tasa de retiro que elijas. Se basa en la conocida «regla del 4 %», una pauta muy utilizada para calcular un nivel de gasto sostenible durante la jubilación, aunque puedes introducir la tasa que quieras. La calculadora es independiente de cualquier país: es pura aritmética y funciona con cualquier moneda, si bien se muestra el símbolo del dólar a modo de ejemplo.
Cómo utilizarla
Introduce el valor total de tu cartera y la tasa de retiro anual que deseas aplicar. La calculadora muestra al instante el retiro anual resultante y, a continuación, lo desglosa en sus equivalentes mensual y semanal para que puedas planificar unos ingresos estables.
La fórmula explicada
La fórmula básica es sencilla:
$$\text{Retiro anual} = \text{Valor de la cartera} \times \frac{\text{Tasa de retiro (\%)}}{100}$$La cifra mensual se obtiene dividiendo el importe anual entre 12, y la semanal dividiéndolo entre 52. La tasa de retiro es el porcentaje de tu cartera que prevés gastar el primer año; muchos planificadores recomiendan entre el 3 % y el 5 %.
Ejemplo práctico
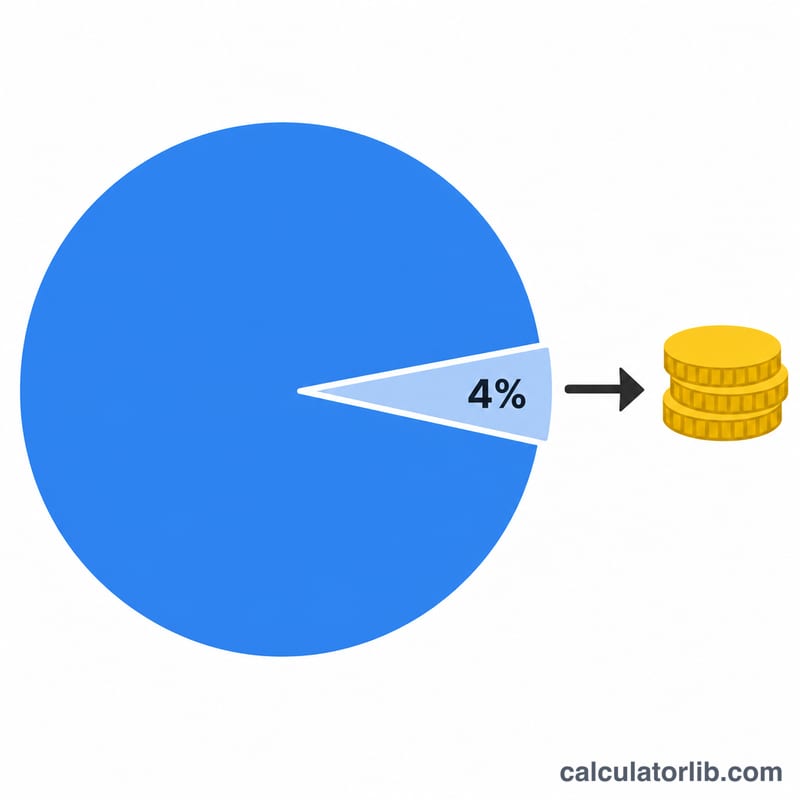
Imagina que tienes una cartera de 1.000.000 $ y eliges una tasa de retiro del 4 %. Tu retiro anual sería de $$1{.}000{.}000 \times 0{,}04 = 40{.}000 \text{ \$}.$$ Eso equivale a unos 3.333,33 $ al mes o, aproximadamente, 769,23 $ a la semana.
Interpretación de su importe de retirada
La calculadora multiplica el valor de su cartera por la tasa de retirada que elija y muestra el resultado como importe anual, mensual y semanal. La fórmula es simplemente \(\text{Retirada anual} = \text{Cartera} \times \frac{ {\text{Tasa}}}{100}\). Por ejemplo, una cartera de $1,000,000 con una tasa del 4% da \(1{,}000{,}000 \times 0.04 = 40{,}000\) al año, o aproximadamente $40,000 en el primer año. Al dividir entre 12 se obtienen aproximadamente $3,333 al mes, y al dividir entre 52, aproximadamente $769 a la semana.
De dónde proviene la regla del 4%
La regla del 4% se remonta a un estudio de 1994 del planificador financiero William (Bill) Bengen, quien analizó los rendimientos históricos de acciones y bonos de EE. UU. para encontrar la tasa de retirada inicial más alta que habría durado en periodos de jubilación consecutivos de unos 30 años. El posterior Trinity Study (realizado por profesores de la Universidad Trinity) probó horizontes similares de unos 30 años con carteras de acciones y bonos de EE. UU. e informó con qué frecuencia habrían durado las distintas tasas de retirada. Ambos se basan en datos históricos del mercado estadounidense, por lo que no garantizan resultados futuros ni se aplican por igual a otros países y mercados.
Ajuste por inflación a partir del primer año
En la regla original, el 4% se aplica solo al primer año. En los años siguientes, el importe en dólares del año anterior se aumenta según la inflación en lugar de recalcularse como porcentaje del valor actual de la cartera. Esto mantiene estable el poder adquisitivo, pero significa que las retiradas no disminuyen automáticamente cuando caen los mercados.
Cómo se relaciona la tasa con el riesgo y el horizonte temporal
- Tasas más bajas (por ejemplo, del 3% al 3.5%) suelen asociarse a horizontes de jubilación más largos, como una jubilación anticipada de 40 años o más, y a una menor probabilidad de agotar la cartera.
- Tasas más altas (por ejemplo, del 5% o más) suelen implicar un mayor riesgo de agotamiento, especialmente en horizontes largos o si se producen malos rendimientos del mercado al inicio de la jubilación.
Lo que muestra y lo que no muestra esta herramienta
Esta herramienta ofrece solo una vista instantánea del primer año. No modela los aumentos por inflación, los rendimientos de las inversiones, el riesgo de secuencia de rendimientos, los impuestos, las comisiones, las pensiones ni otros ingresos. Considere el resultado como un punto de referencia aproximado para comparar distintas tasas, no como una previsión ni como un plan.
Esta es información general, no asesoramiento financiero personal. Considere hablar con un profesional cualificado sobre su situación particular.
Preguntas frecuentes
¿La regla del 4 % está garantizada? No. Es una pauta basada en datos históricos, no una promesa. La rentabilidad de los mercados, la inflación y los años que vivas influyen en si una tasa de retiro resulta sostenible.
¿Tiene en cuenta la inflación o el crecimiento de la inversión? No. Esta calculadora ofrece una foto fija basada en el valor actual de tu cartera y en la tasa elegida. No proyecta el saldo hacia el futuro ni lo ajusta por inflación.
¿Qué tasa de retiro debería elegir? Una tasa más baja (por ejemplo, el 3 %) es más conservadora y probablemente dure más, mientras que una tasa más alta aporta más ingresos pero aumenta el riesgo de agotar la cartera. Consulta con un asesor financiero para recibir orientación personalizada.