什么是年度提取金额计算器?
这个工具能根据你设定的提取率,估算每年可以从投资组合或退休账户中取出多少钱。它的设计灵感来自广受欢迎的"4%法则"——这是一条常被用来衡量退休后可持续支出水平的经验法则,不过你也可以输入任意比例。本计算器不针对任何特定国家或地区,纯粹是数学运算,适用于任何货币;界面中显示的美元符号($)仅作示意,你可将其理解为人民币或其他任意货币。
使用方法
输入你的投资组合总值,以及想要采用的年度提取率。计算器会立即显示对应的年度提取金额,并进一步拆分为月度和每周的等值数额,帮助你规划稳定的现金流。
计算公式详解
核心公式非常简单:
$$\text{年度提取金额} = \text{投资组合总值} \times \frac{\text{提取率 (\%)}}{100}$$
月度金额为年度金额除以 \(12\),每周金额为年度金额除以 \(52\)。提取率指的是你计划在第一年花掉的投资组合百分比;许多理财规划师建议采用 3%–5% 的区间。
实例演示
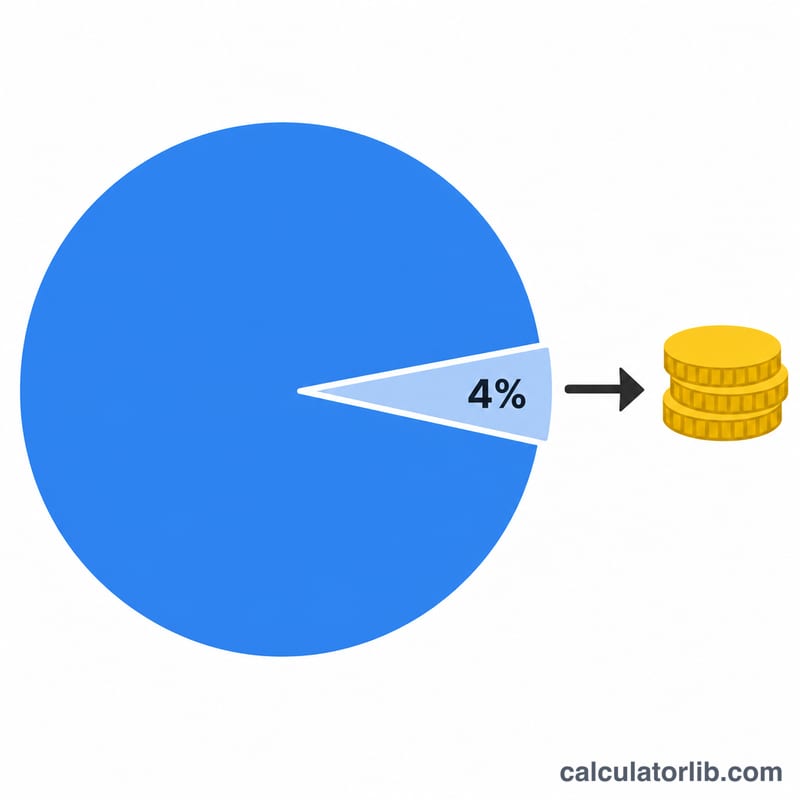
假设你有一个价值 $1,000,000 的投资组合,并选择 4% 的提取率。那么你的年度提取金额为 $$1{,}000{,}000 \times 0.04 = \$40{,}000$$ 约合每月 $3,333.33,或每周约 $769.23。
解读您的提取金额
该计算器将您的投资组合价值乘以您选择的提取率,并以年度、月度和每周金额的形式显示结果。公式很简单:\(\text{年提取金额} = \text{投资组合} \times \frac{ {\text{提取率}}}{100}\)。例如,一个1,000,000美元的投资组合,按4%的提取率计算,每年可得 \(1{,}000{,}000 \times 0.04 = 40{,}000\),即第一年约为 $40,000。除以12得到每月约3,333美元,除以52得到每周约769美元。
4%法则的由来
4%法则可追溯到1994年,财务规划师威廉(比尔)·邦根(William (Bill) Bengen)的一项研究。他考察了美国历史上的股票和债券回报,以找出在约30年的滚动退休期内能够维持下来的最高初始提取率。之后的三一研究(Trinity Study)由三一大学(Trinity University)的教授完成,该研究针对类似的约30年期限,使用美国股票和债券组合,并报告了不同提取率能够维持下来的频率。这两项研究都基于美国历史市场数据,因此并不保证未来结果,也不一定同样适用于其他国家和市场。
第一年之后的通胀调整
在最初的法则中,4%仅适用于第一年。在之后的几年里,上一年的美元提取金额会按通胀进行调整,而不是按当前投资组合价值的百分比重新计算。这样可以保持购买力的稳定,但也意味着当市场下跌时,提取金额不会自动减少。
提取率与风险和时间跨度的关系
- 较低的提取率(例如3%至3.5%)通常与较长的退休期相关,例如40年或更长的提前退休,并且投资组合被耗尽的可能性较低。
- 较高的提取率(例如5%或以上)通常伴随着更大的耗尽风险,尤其是在较长的时间跨度内,或者退休初期出现糟糕的市场回报时。
本工具显示与未显示的内容
本工具仅提供第一年的快照。它不模拟通胀上涨、投资回报、回报顺序风险、税收、费用、养老金或其他收入。请将输出结果视为比较不同提取率的粗略参考点,而非预测或计划。
以上为一般性信息,并非个人理财建议。请考虑咨询合格的专业人士,了解您自身的情况。
常见问题
4%法则有保证吗? 没有。它只是基于历史数据的经验法则,并非承诺。市场回报、通货膨胀以及你的寿命长短,都会影响某个提取率是否真正可持续。
这个计算器考虑了通胀或投资增长吗? 没有。本工具仅根据你当前的投资组合总值和提取率给出一个静态快照,不会预测未来的账户余额,也不会按通胀进行调整。
我应该选择多高的提取率? 较低的提取率(如 3%)更为保守,资金更可能持续更久;较高的提取率虽能带来更多收入,但也增加了耗尽本金的风险。如需个性化建议,请咨询专业理财顾问。