ما هي حاسبة مبلغ السحب السنوي؟
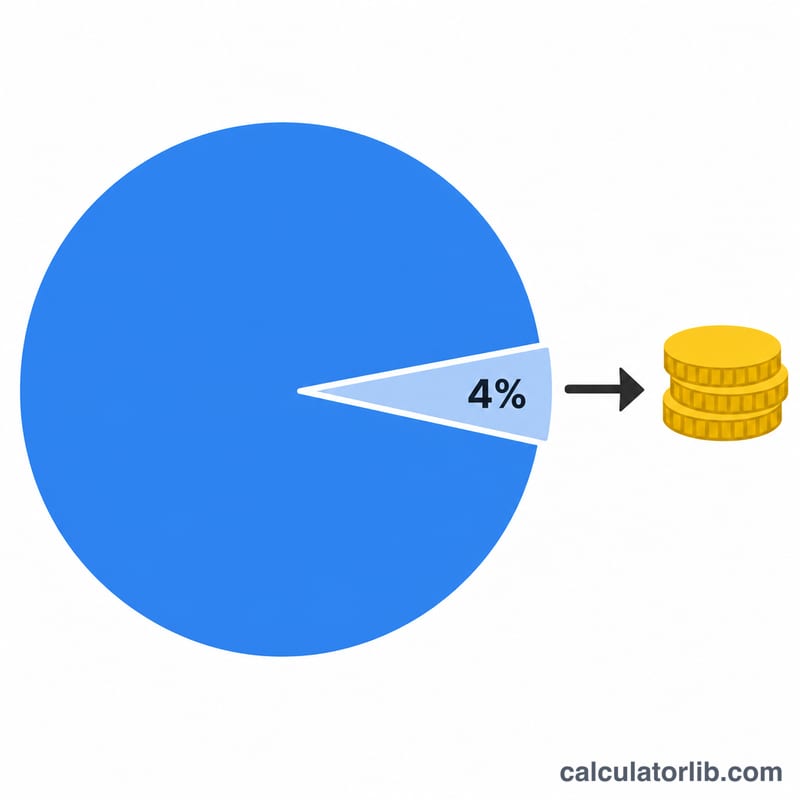
تقدّر لك هذه الأداة المبلغ الذي يمكنك سحبه كل عام من محفظتك الاستثمارية أو التقاعدية بناءً على معدل سحب تختاره بنفسك. وهي تستند إلى فكرة "قاعدة 4%" الشهيرة، وهي إرشاد شائع لقياس مستوى الإنفاق المستدام بعد التقاعد، لكن يمكنك إدخال أي معدل تريده. الحاسبة محايدة تجاه الدول والأنظمة المالية — فهي عملية حسابية بحتة تعمل مع أي عملة، مع العلم أن علامة الدولار تُعرض هنا للتوضيح فقط.
كيفية الاستخدام
أدخل القيمة الإجمالية لمحفظتك ومعدل السحب السنوي الذي ترغب في تطبيقه. ستعرض لك الحاسبة على الفور مبلغ السحب السنوي الناتج، ثم تقسمه إلى ما يعادله شهريًا وأسبوعيًا حتى تتمكن من تخطيط دخل ثابت.
شرح المعادلة
المعادلة الأساسية بسيطة:
$$\text{السحب السنوي} = \text{قيمة المحفظة} \times \frac{\text{معدل السحب}}{100}$$
أما القيمة الشهرية فتُحسب بقسمة المبلغ السنوي على 12، والقيمة الأسبوعية بقسمته على 52. ومعدل السحب هو النسبة المئوية من محفظتك التي تخطط لإنفاقها في السنة الأولى؛ ويعتمد كثير من المخططين الماليين نسبة تتراوح بين 3% و5%.
مثال تطبيقي
لنفترض أن لديك محفظة بقيمة 1,000,000 دولار واخترت معدل سحب يبلغ 4%. عندها يكون مبلغ سحبك السنوي $$= 1{,}000{,}000 \times 0.04 = 40{,}000 \text{ دولار}.$$ أي ما يقارب 3,333.33 دولار شهريًا، أو نحو 769.23 دولار أسبوعيًا.
تفسير مبلغ السحب الخاص بك
تقوم الحاسبة بضرب قيمة محفظتك في نسبة السحب التي تختارها، وتعرض النتيجة كمبلغ سنوي وشهري وأسبوعي. الصيغة بسيطة: \(\text{مبلغ السحب السنوي} = \text{المحفظة} \times \frac{ {\text{النسبة}}}{100}\). على سبيل المثال، محفظة بقيمة 1,000,000 دولار بنسبة سحب 4% تعطي \(1{,}000{,}000 \times 0.04 = 40{,}000\) سنويًا، أي حوالي 40,000 دولار في السنة الأولى. وبقسمة هذا المبلغ على 12 نحصل تقريبًا على 3,333 دولارًا شهريًا، وبقسمته على 52 نحصل تقريبًا على 769 دولارًا أسبوعيًا.
من أين جاءت قاعدة 4%
تعود قاعدة 4% إلى دراسة أجراها عام 1994 المخطط المالي ويليام (بيل) بengen، إذ درس عوائد الأسهم والسندات الأمريكية التاريخية ليحدد أعلى نسبة سحب أولية كانت ستدوم خلال فترات تقاعد متداولة مدتها نحو 30 عامًا. أما دراسة Trinity اللاحقة، التي أعدها أساتذة في جامعة Trinity، فقد اختبرت أفق نحو 30 عامًا مماثلًا باستخدام محافظ من الأسهم والسندات الأمريكية، وأوردت عدد مرات دوام نسب السحب المختلفة. وكلتا الدراستين مبنية على بيانات السوق الأمريكية التاريخية، لذا فهما لا تضمنان نتائج مستقبلية، ولا تنطبقان بالتساوي على دول وأسواق أخرى.
تعديل التضخم بعد السنة الأولى
في القاعدة الأصلية، تنطبق نسبة 4% على السنة الأولى فقط. وفي السنوات اللاحقة، يُزاد المبلغ بالدولار الذي سُحب في السنة السابقة بمعدل التضخم، بدلًا من إعادة حسابه كنسبة من قيمة المحفظة الحالية. وهذا يحافظ على القوة الشرائية ثابتة، لكنه يعني أن مبالغ السحب لا تنخفض تلقائيًا عندما تهبط الأسواق.
كيف ترتبط النسبة بالمخاطر والأفق الزمني
- النسب المنخفضة (مثل 3% إلى 3.5%) ترتبط عمومًا بأفق تقاعد أطول، مثل التقاعد المبكر لمدة 40 عامًا أو أكثر، وباحتمال أقل لاستنزاف المحفظة.
- النسب المرتفعة (مثل 5% أو أكثر) تحمل عمومًا مخاطر استنزاف أكبر، خاصة على الآجال الطويلة أو إذا حدثت عوائد سوق ضعيفة في بداية التقاعد.
ما الذي تعرضه هذه الأداة وما الذي لا تعرضه
تقدم هذه الأداة لقطة لسنة أولى فقط. ولا تنمذج زيادات التضخم، أو عوائد الاستثمار، أو مخاطر تسلسل العوائد، أو الضرائب، أو الرسوم، أو المعاشات التقاعدية، أو أي دخل آخر. ينبغي التعامل مع النتيجة كنقطة مرجعية تقريبية لمقارنة النسب المختلفة، لا كتوقع أو خطة.
هذه معلومات عامة، وليست نصيحة مالية شخصية. يُستحسن استشارة متخصص مؤهل بشأن وضعك الخاص.
الأسئلة الشائعة
هل قاعدة 4% مضمونة؟ لا. إنها مجرد إرشاد قائم على بيانات تاريخية وليست وعدًا أكيدًا. فعوائد السوق والتضخم وطول العمر المتوقع جميعها عوامل تؤثر في مدى استدامة معدل السحب.
هل تأخذ الحاسبة التضخم أو نمو الاستثمار في الحسبان؟ لا. تقدّم الحاسبة صورة لحظية بناءً على قيمة محفظتك الحالية والمعدل الذي اخترته. وهي لا تتوقع تطور الرصيد مستقبلًا ولا تعدّله وفق التضخم.
ما معدل السحب الذي ينبغي أن أختاره؟ المعدل المنخفض (مثل 3%) أكثر تحفظًا وأرجح بقاءً لفترة أطول، بينما يوفّر المعدل الأعلى دخلًا أكبر لكنه يزيد من خطر استنفاد المحفظة. ويُنصح باستشارة مستشار مالي للحصول على توجيه يناسب وضعك الشخصي.