Что считает этот калькулятор
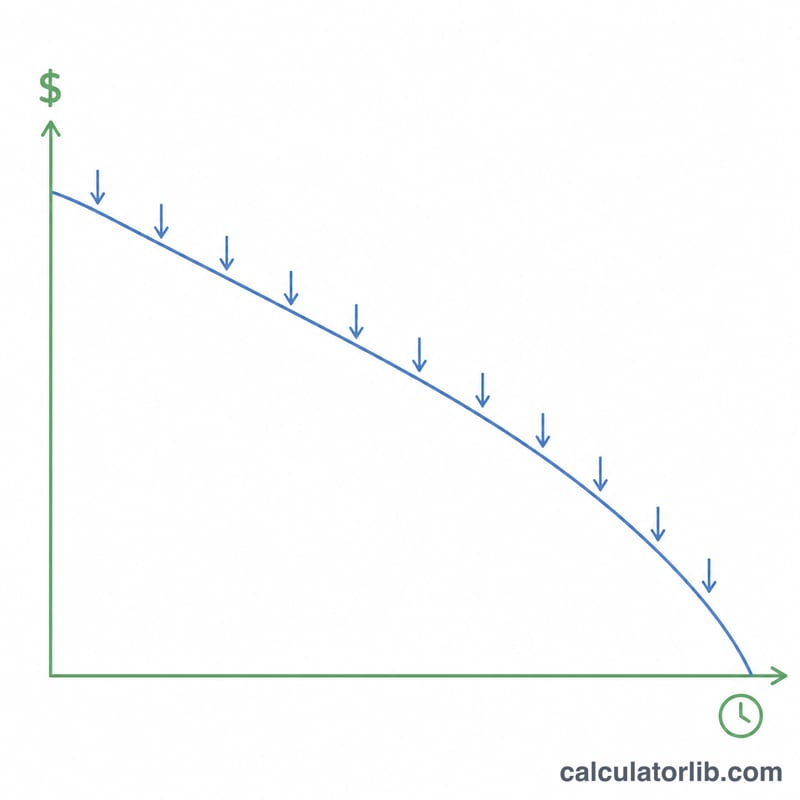
Калькулятор показывает, на сколько хватит накопленной суммы, если каждый месяц снимать с неё фиксированную сумму, а на остаток продолжают начисляться проценты. Это ответ на самый житейский вопрос о пенсии и планировании бюджета: «У меня отложено столько-то, я снимаю столько-то в месяц — когда деньги закончатся?»
Как пользоваться
Укажите текущую сумму сбережений, размер ежемесячного снятия и годовую процентную ставку, под которую размещены деньги. Калькулятор переведёт годовую ставку в месячную, применит формулу истощения аннуитета и покажет результат сразу в месяцах и годах. Если проценты, начисляемые за месяц, равны вашему снятию или больше него, остаток не уменьшается — в этом случае инструмент сообщит, что сбережений хватит на неограниченный срок.
Как работает формула
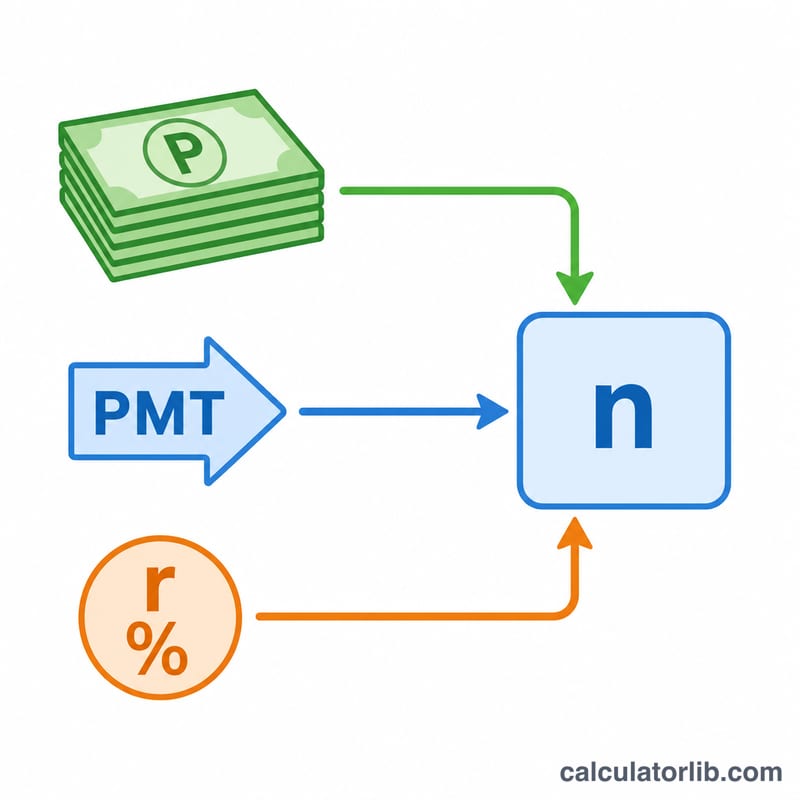
При положительной месячной ставке \(r\) число снятий равно
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$где \(P\) — начальная сумма, а \(\text{PMT}\) — ежемесячное снятие. Произведение \(rP\) — это проценты за первый месяц; если \(\text{PMT}\) больше них, остаток сокращается и логарифм определён. Если ставка равна нулю, формула упрощается до \(n = P / \text{PMT}\).
Разбор примера
Допустим, у вас есть $100 000, вы снимаете $1 000 в месяц, а ставка составляет 4% годовых. Месячная ставка — \(0{,}04 / 12 = 0{,}0033333\). Проценты за первый месяц: \(100\,000 \times 0{,}0033333 = \$333{,}33\), что меньше $1 000, значит остаток будет уменьшаться. Подставляем:
$$n = \frac{-\ln\!\left(1 - \dfrac{0{,}0033333 \times 100\,000}{1\,000}\right)}{\ln(1{,}0033333)} = \frac{-\ln(0{,}66667)}{0{,}0033278} \approx \frac{0{,}405465}{0{,}0033278} \approx 121{,}8 \text{ месяца}$$то есть примерно 10,2 года.
Частые вопросы
А если я снимаю совсем немного? Если ежемесячное снятие меньше или равно начисляемым за месяц процентам, основная сумма растёт или остаётся прежней — калькулятор покажет, что сбережений хватит на неограниченный срок.
Учитываются ли инфляция и налоги? Нет. Расчёт предполагает постоянную ставку и неизменный размер снятий, а налоги и инфляцию не учитывает. На практике с их учётом срок может оказаться короче.
В какой момент происходят снятия? В конце каждого периода (обычный аннуитет), проценты начисляются ежемесячно.
Интерпретация результата
Результат — это количество ежемесячных выплат, которые может обеспечить остаток до его обнуления. Обычно это не целое число. Дробная часть означает, что последняя выплата меньше обычной суммы. Например, 121.8 месяца означает 121 полную выплату и одну частичную.
Бессрочный период. Каждый месяц остаток приносит проценты \(rP\) до выплаты. Если \(\text{PMT} \le rP\), остаток никогда не уменьшается. Логарифм в формуле тогда не имеет действительного решения, поскольку \(1 - rP/\text{PMT} \le 0\). Это перпетуитет. Когда выплата в точности равна процентам, остаток остается постоянным. Когда проценты больше, остаток растет.
Остаток, при котором выплаты бессрочны. Наименьший остаток, который бесконечно поддерживает заданную выплату:
$$P_{\min} = \frac{\text{PMT}}{r}$$
Например, ежемесячная выплата 500 $ при 6% годовых (\(r = 0.005\)) дает \(P_{\min} = 500/0.005 = \$100{,}000\).
Допущения, на которых основан результат:
- Процентная ставка постоянна на протяжении всего периода.
- Выплата — это фиксированная номинальная сумма, которая не меняется со временем.
- Выплаты происходят в конце каждого месяца, после начисления процентов.
- Налоги, комиссии банка и другие расходы не вычитаются.
- Инфляция не учитывается.
Если выплаты ежегодно увеличиваются, чтобы не отставать от инфляции, или если доходность меняется и в начале ниже, реальный срок будет короче расчетного. Фактические результаты могут отличаться от этой упрощенной модели.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Основные термины
- Основная сумма (начальный остаток)
- Сумма, находящаяся на счете в начале, до любых выплат. Это значение \(P\) в формуле.
- Ежемесячная выплата (PMT)
- Фиксированная сумма, которая снимается каждый месяц. Это значение платежа в формуле аннуитета.
- Годовая и месячная процентная ставка
- Годовая ставка — это процент за год. Калькулятор использует месячную ставку \(r = \text{annual}/12\), поэтому 6% годовых становятся 0.5% в месяц.
- Обычный аннуитет
- Серия равных платежей, производимых в конце каждого периода. Здесь сначала начисляются проценты, а выплата следует в конце месяца.
- Истощение (сокращение остатка)
- Постепенное уменьшение остатка за счет выплат. Истощение наступает, когда остаток достигает нуля.
- Перпетуитет (бессрочный период)
- Поток платежей, который никогда не заканчивается. Возникает, когда выплата не больше процентов, начисляемых каждый месяц: \(\text{PMT} \le rP\).
- Номинальная и реальная доходность
- Номинальная доходность — это заявленная ставка до корректировки на инфляцию. Реальная доходность — это номинальная доходность за вычетом влияния роста цен. Этот калькулятор использует номинальную ставку и фиксированные номинальные выплаты.
- Капитализация (сложный процент)
- Проценты начисляются на существующий остаток, включая проценты, добавленные ранее. Здесь она применяется ежемесячно.