Что считает этот калькулятор
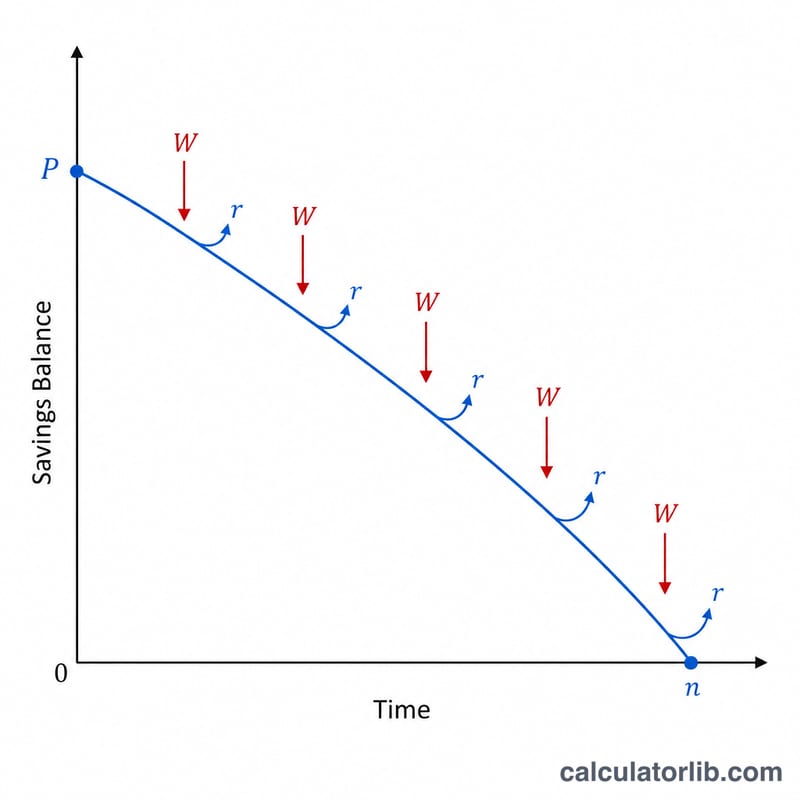
Калькулятор срока хватания сбережений показывает, насколько надолго хватит накопленной суммы, если вы регулярно снимаете фиксированные суммы, а остаток продолжает приносить доход с капитализацией процентов. Это классическая задача «исчерпания капитала», знакомая каждому, кто живёт на накопления: есть стартовая сумма, вы снимаете фиксированную сумму каждый период, а проценты частично компенсируют ваши траты. Инструмент покажет число периодов, эквивалентное количество лет и общую сумму, которую вы успеете снять, прежде чем остаток дойдёт до нуля.
Как пользоваться
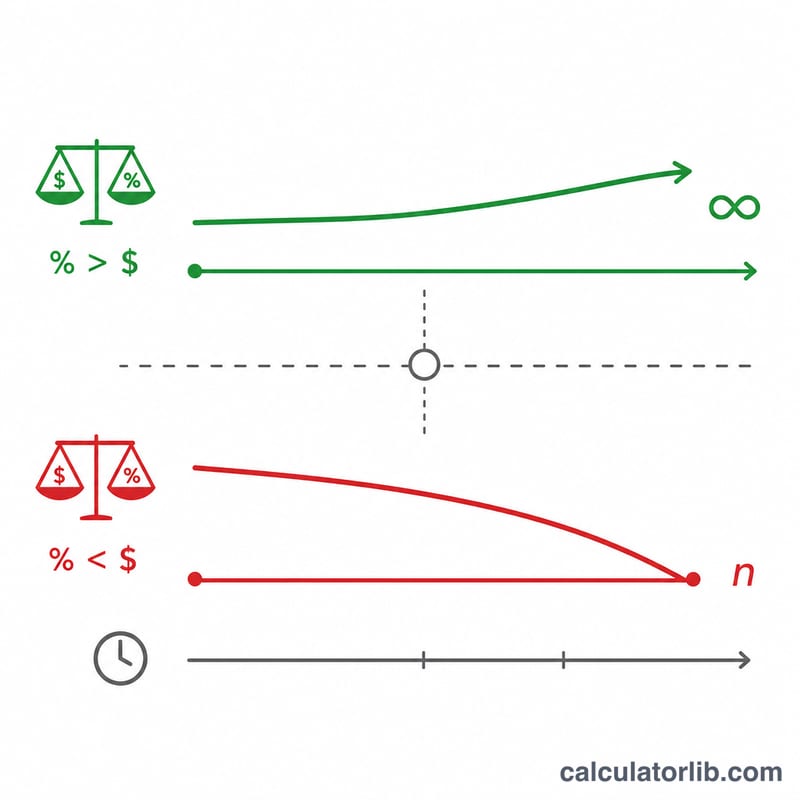
Введите стартовую сумму, фиксированную сумму, которую планируете снимать каждый период, годовую процентную ставку по вашим сбережениям и периодичность снятий (ежемесячно, ежеквартально, раз в полгода или раз в год). Калькулятор переводит годовую ставку в ставку за период и применяет формулу расходования капитала. Если ваше снятие меньше, чем проценты, начисленные за период, деньги не закончатся никогда — и в результате вы увидите «Бессрочно».
Разбор формулы
Количество периодов снятия рассчитывается так: $$N = \dfrac{\ln\!\left(\dfrac{W}{W - P\,r}\right)}{\ln(1 + r)}$$ где \(W\) — сумма снятия за период, \(P\) — стартовый капитал, \(r\) — процентная ставка за период. Знаменатель \(\ln(1+r)\) отражает рост за счёт капитализации, а числитель показывает, насколько быстро снятия «съедают» остаток по сравнению с начисленными процентами. Когда \(W \le P\,r\), выражение под логарифмом становится неположительным — то есть снятия никогда не превышают проценты, и средств хватит навсегда.
Пример расчёта
Допустим, вы стартуете со 100 000 $, снимаете 1 000 $ ежемесячно и зарабатываете 6 % годовых. Месячная ставка \(r = 0{,}06 / 12 = 0{,}005\). Проценты за первый месяц составят \(100\,000 \times 0{,}005 = 500\) $, что меньше 1 000 $, поэтому остаток уменьшается. Тогда $$N = \frac{\ln(1000 / (1000 - 500))}{\ln(1{,}005)} = \frac{\ln(2)}{\ln(1{,}005)} \approx \frac{0{,}6931}{0{,}004988} \approx 138{,}98$$ месяца, то есть примерно 11,6 года.
Частые вопросы
Что будет, если снятие меньше начисленных процентов? Остаток будет расти или оставаться на месте бесконечно, поэтому калькулятор покажет «Бессрочно».
Учитывается ли инфляция? Нет — расчёт предполагает фиксированные снятия и фиксированную номинальную ставку. Чтобы примерно оценить реальную покупательную способность, используйте реальную (скорректированную на инфляцию) процентную ставку.
Привязан ли калькулятор к конкретной стране? Нет. Формула работает для любой валюты и любого сберегательного или инвестиционного счёта со стабильной капитализацией процентов.
Как сумма снятия и процентная ставка меняют срок расходования
В таблице предполагается начальный баланс 100 000 $, ежемесячные снятия в конце каждого месяца и ежемесячное начисление сложных процентов по постоянной номинальной годовой ставке. Каждое значение рассчитывается по формуле \(n = \ln\!\left(\frac{W}{W - P r}\right) / \ln(1+r)\), где \(r\) = годовая ставка ÷ 12, а месяцы переводятся в годы делением на 12. Результаты округлены до двух знаков после запятой.
| Ежемесячное снятие | 3% (проценты 250 $/мес) | 5% (проценты ≈ 416,67 $/мес) | 6% (проценты 500 $/мес) | 8% (проценты ≈ 666,67 $/мес) |
|---|---|---|---|---|
| 500 $ | 23,13 года | 35,91 года | Бессрочно | Бессрочно |
| 600 $ | 17,99 года | 23,76 года | 29,94 года | Бессрочно |
| 800 $ | 12,51 года | 14,75 года | 16,39 года | 22,47 года |
| 1 000 $ | 9,60 года | 10,80 года | 11,58 года | 13,78 года |
| 1 500 $ | 6,09 года | 6,52 года | 6,77 года | 7,37 года |
«Бессрочно» означает, что снятие не превышает процентный доход за один период (\(W \le P r\)), поэтому при этих предположениях баланс никогда не обнуляется.
Проверка на примере 800 $ в месяц под 6%: \(r = 0{,}06/12 = 0{,}005\) и \(P r = 500\). Тогда \(n = \ln\!\left(\frac{800}{800 - 500}\right) / \ln(1{,}005) = \ln(2{,}6667)/0{,}0049875 \approx 196{,}7\) месяца, или около 16,39 года.
Небольшие изменения наиболее важны вблизи точки безубыточности. При ставке 6% переход со 600 до 800 $ в месяц сокращает срок примерно с 30 лет до примерно 16.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
- Начальный капитал (P)
- Баланс на начало расходования накоплений до каких-либо снятий.
- Периодическое снятие (W)
- Фиксированная сумма, которая изымается за каждый период (например, каждый месяц), в номинальных денежных единицах.
- Номинальная годовая ставка и периодическая ставка (r)
- Номинальная годовая ставка — это заявленная годовая ставка до начисления сложных процентов. Периодическая ставка: \(r = \text{годовая ставка} / (100 \times \text{число периодов в году})\). Например, 6% при ежемесячном начислении дают \(r = 0{,}005\).
- Частота начисления
- Сколько раз в год начисляются проценты: 12 (ежемесячно), 4 (ежеквартально), 2 (раз в полгода) или 1 (ежегодно). В этом калькуляторе предполагается, что снятия происходят с той же частотой.
- Период расходования (n)
- Число периодов, через которое баланс достигает нуля: \(n = \ln\!\left(\frac{W}{W - P r}\right)/\ln(1+r)\).
- Бессрочная (вечная) устойчивая выплата
- Когда \(W \le P r\), проценты, начисленные за каждый период, покрывают снятие, поэтому при допущениях модели баланс никогда не истощается.
- Расходование накоплений
- Процесс постепенного расходования сбережений за счёт регулярных снятий.
- Номинальная и реальная ставка
- Номинальная ставка указывается без поправки на инфляцию. Реальная ставка — это номинальная ставка за вычетом инфляции (примерно), и она показывает рост покупательной способности. Этот калькулятор использует номинальную ставку и фиксированные номинальные снятия.