Bu Hesaplama Aracı Ne İşe Yarar?
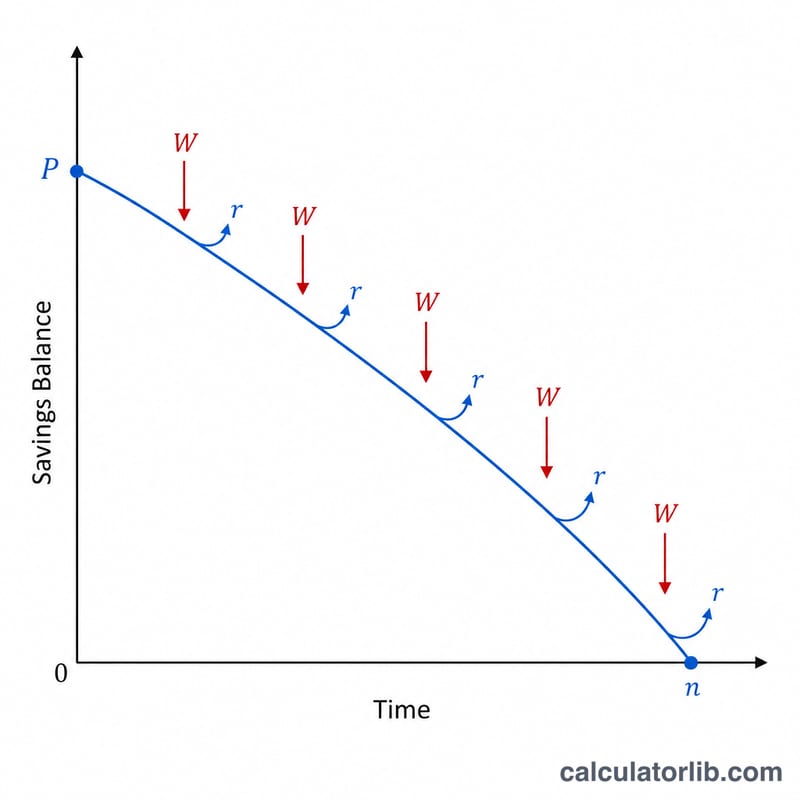
Birikim Tükenme Süresi Hesaplama aracı, kalan bakiyeniz bileşik faiz kazanmaya devam ederken düzenli olarak para çektiğinizde elinizdeki toplu birikimin ne kadar süre yeteceğini gösterir. Bu, emekli olanların sıkça karşılaştığı klasik "anapara tükenmesi" sorunudur: bir kenara koyduğunuz bir tutar vardır, her dönem sabit bir miktar çekersiniz ve kazandığınız faiz harcamanızı kısmen karşılar. Araç; bakiye sıfırlanana kadar geçen dönem sayısını, bunun karşılığı olan yıl sayısını ve toplamda çekeceğiniz tutarı verir.
Nasıl Kullanılır?
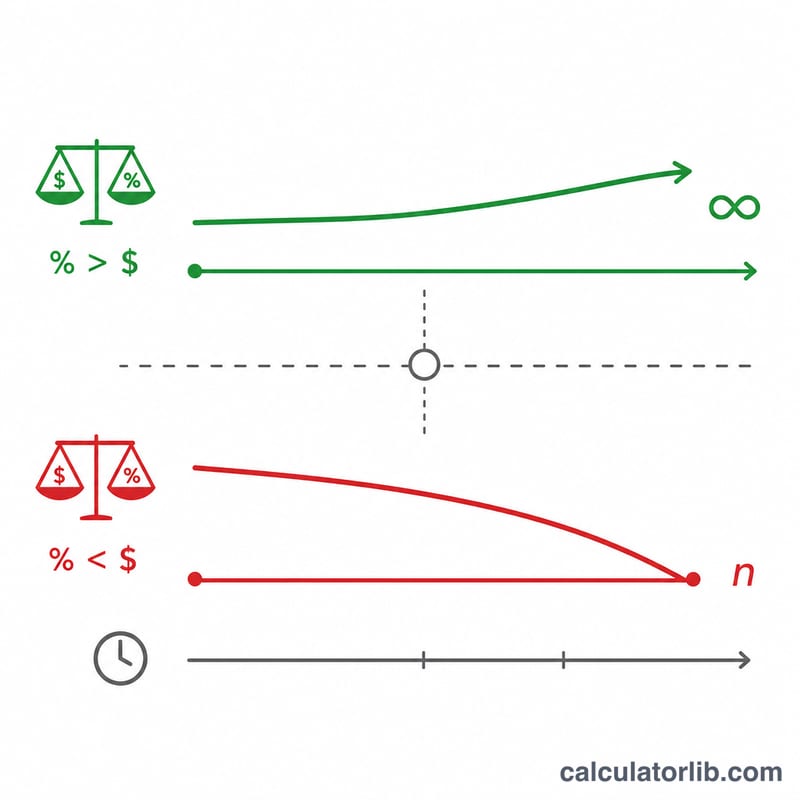
Başlangıç bakiyenizi, her dönem çekmeyi planladığınız sabit tutarı, birikiminizin kazandığı yıllık faiz oranını ve ne sıklıkla para çektiğinizi (aylık, üç aylık, altı aylık veya yıllık) girin. Hesaplayıcı yıllık oranı dönemsel orana çevirir ve tükenme formülünü uygular. Çektiğiniz tutar, bakiyenin her dönem kazandığı faizden küçükse paranız hiç bitmez ve sonuç "Süresiz" olarak görünür.
Formülün Açıklaması
Para çekme dönemi sayısı $$n = \dfrac{\ln\!\left(\dfrac{W}{W - P\cdot r}\right)}{\ln(1 + r)}$$ şeklindedir; burada \(W\) dönem başına çekilen tutar, \(P\) başlangıç anaparası ve \(r\) dönemsel faiz oranıdır. Paydadaki \(\ln(1+r)\) bileşik büyümeyi yansıtırken, paydaki ifade çekilen tutarların kazanılan faize kıyasla bakiyeyi ne kadar hızlı erittiğini ölçer. \(W \le P\cdot r\) olduğunda logaritmanın içindeki ifade sıfır veya negatif olur; yani çektikleriniz hiçbir zaman faizi aşmaz ve birikim sonsuza dek dayanır.
Örnek Hesaplama
Diyelim ki 100.000 $ ile başlıyorsunuz, aylık 1.000 $ çekiyorsunuz ve yıllık %6 kazanç elde ediyorsunuz. Aylık oran \(r = 0{,}06 / 12 = 0{,}005\) olur. İlk ayın faizi \(100.000 \times 0{,}005 = 500\) $'dır; bu da 1.000 $'dan az olduğu için bakiye azalır. Buradan $$n = \frac{\ln(1000 / (1000 - 500))}{\ln(1{,}005)} = \frac{\ln(2)}{\ln(1{,}005)} \approx \frac{0{,}6931}{0{,}004988} \approx 138{,}98 \text{ ay}$$ yani yaklaşık 11,6 yıl çıkar.
Çekim Tutarı ve Faiz Oranının Süreyi Nasıl Değiştirdiği
Tablo, 100.000 $ başlangıç bakiyesi, her ayın sonunda alınan aylık çekimler ve sabit nominal yıllık oranla aylık bileşik faiz varsayar. Her değer \(n = \ln\!\left(\frac{W}{W - P r}\right) / \ln(1+r)\) formülünü kullanır; burada \(r\) = yıllık oran ÷ 12'dir ve aylar 12'ye bölünerek yıla çevrilir. Rakamlar iki ondalık basamağa yuvarlanmıştır.
| Aylık çekim | %3 (faiz 250 $/ay) | %5 (faiz ≈ 416,67 $/ay) | %6 (faiz 500 $/ay) | %8 (faiz ≈ 666,67 $/ay) |
|---|---|---|---|---|
| 500 $ | 23,13 yıl | 35,91 yıl | Süresiz | Süresiz |
| 600 $ | 17,99 yıl | 23,76 yıl | 29,94 yıl | Süresiz |
| 800 $ | 12,51 yıl | 14,75 yıl | 16,39 yıl | 22,47 yıl |
| 1.000 $ | 9,60 yıl | 10,80 yıl | 11,58 yıl | 13,78 yıl |
| 1.500 $ | 6,09 yıl | 6,52 yıl | 6,77 yıl | 7,37 yıl |
"Süresiz", çekimin bir dönemde kazanılan faize eşit veya bundan düşük olduğu anlamına gelir (\(W \le P r\)); dolayısıyla bu varsayımlar altında bakiye hiçbir zaman sıfıra inmez.
6% oranda aylık 800 $ için çalışılmış kontrol: \(r = 0,06/12 = 0,005\) ve \(P r = 500\). Buna göre \(n = \ln\!\left(\frac{800}{800 - 500}\right) / \ln(1,005) = \ln(2,6667)/0,0049875 \approx 196,7\) ay, yani yaklaşık 16,39 yıl.
Küçük değişiklikler, başa baş noktasına yakın olduğunda en çok önem taşır. %6 oranda aylık çekim 600 $'dan 800 $'a çıktığında süre yaklaşık 30 yıldan yaklaşık 16 yıla düşer.
Temel Terimler ve Değişkenler
- Başlangıç anaparası (P)
- Çekimlerden önce, azaltma sürecinin başındaki bakiye.
- Periyodik çekim (W)
- Her dönemde (örneğin her ay) çekilen sabit tutar, nominal para birimi cinsinden.
- Nominal yıllık oran ve periyodik oran (r)
- Nominal yıllık oran, bileşik faiz uygulanmadan önce belirtilen yıllık orandır. Periyodik oran \(r = \text{yıllık oran} / (100 \times \text{yıldaki dönem sayısı})\) ile hesaplanır. Örneğin, aylık bileşik %6 oran \(r = 0,005\) verir.
- Bileşik faiz sıklığı
- Faizin yılda kaç kez eklendiği: 12 (aylık), 4 (üç aylık), 2 (altı aylık) veya 1 (yıllık). Bu hesaplayıcıda çekimlerin aynı sıklıkta yapıldığı varsayılır.
- Tükenme süresi (n)
- Bakiyenin sıfıra ulaşmasına kadar geçen dönem sayısı, \(n = \ln\!\left(\frac{W}{W - P r}\right)/\ln(1+r)\).
- Süresiz (sonsuz) / sürdürülebilir çekim
- \(W \le P r\) olduğunda, her dönemde kazanılan faiz çekimi karşılar; dolayısıyla modelin varsayımları altında bakiye hiçbir zaman tükenmez.
- Birikimi azaltma
- Düzenli çekimlerle birikimlerin harcanma süreci.
- Nominal ve reel oran
- Nominal oran, enflasyona göre düzeltilmeden verilen orandır. Reel oran, yaklaşık olarak nominal oranın enflasyon eksi halidir ve satın alma gücündeki büyümeyi gösterir. Bu hesaplayıcı nominal oranı ve sabit nominal çekimleri kullanır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Çektiğim tutar kazanılan faizden azsa ne olur? Bakiye sonsuza dek büyür veya aynı seviyede kalır; bu durumda hesaplayıcı "Süresiz" sonucunu verir.
Enflasyonu hesaba katıyor mu? Hayır — sabit çekim tutarı ve sabit bir nominal oran varsayar. Gerçek satın alma gücünü yaklaşık olarak görmek için enflasyona göre düzeltilmiş (reel) bir faiz oranı kullanın.
Bu araç belirli bir ülkeye mi özgü? Hayır. Formül, istikrarlı bir oranda bileşik faiz işleyen her para birimi ve her birikim ya da yatırım hesabı için geçerlidir.