Calculateur d'amortissement de prêt

Calculateur d'amortissement de prêt

Leader AI Skill PRO

Entrez le calcul

Remboursements anticipés et comparaison
Comparer avec

Formule

M=P·r(1+r)n(1+r)n−1où{P=Montant empruntér=Taux d'intérêt annuel (%)1200n=12×Années+Mois\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{où}\quad \left\{ \begin{aligned} P &= \text{Montant emprunté} \\ r &= \dfrac{\text{Taux d'intérêt annuel (\%)}}{1200} \\ n &= 12 \times \text{Années} + \text{Mois} \end{aligned} \right. \end{gathered}
Statistiques d'utilisation

Publicité

Résultats

Mensualité
1 687,71 $US
Remboursé en nov. 2041 · Intérêts totaux 103 788,46 $US

Estimation du capital et des intérêts uniquement ; hors taxes, assurances, PMI et frais. Ne constitue pas un conseil financier.

34% de tout ce que vous payez part en intérêts.

En ajoutant 100,00 $US par mois, vous économisez 10 028,47 $US d'intérêts et remboursez le prêt 15 mois plus tôt.

Nombre total de mois 180
Intérêts totaux 103 788,46 $US
Coût total (capital + intérêts) 303 788,46 $US
Date de fin du prêt nov. 2041
Part du capital dans le total payé 65.84%
Montant du prêt 200 000,00 $US
Taux d'intérêt 6%
Mois de la première échéance nov. 2026

Comparaison côte à côte

Votre prêt 30 ans
Mensualité 1 687,71 $US 1 199,10 $US
Intérêts totaux 103 788,46 $US 231 676,38 $US
Remboursé en nov. 2041 nov. 2056

Capital vs intérêts

Capital Intérêts

Évolution du solde du prêt

Solde

Comment votre mensualité est calculée

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = 200 000,00 $US × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = 1 687,71 $US

Mois 1 : 200 000,00 $US × 0.005 = 1 000,00 $US → 1 687,71 $US − 1 000,00 $US = 687,71 $US → 199 312,29 $US

Aucun arrondi entre les périodes ; les montants sont arrondis au centime uniquement pour l'affichage. L'échéance #1 tombe le mois de début.

Tableau d'amortissement annuel

Année Intérêts Capital Supplément Solde final
2026 1 996,56 $US 1 378,87 $US 198 621,13 $US
2027 11 684,18 $US 8 568,38 $US 190 052,75 $US
2028 11 155,70 $US 9 096,86 $US 180 955,89 $US
2029 10 594,63 $US 9 657,93 $US 171 297,96 $US
2030 9 998,95 $US 10 253,61 $US 161 044,35 $US
2031 9 366,53 $US 10 886,03 $US 150 158,31 $US
2032 8 695,10 $US 11 557,46 $US 138 600,85 $US
2033 7 982,26 $US 12 270,30 $US 126 330,55 $US
2034 7 225,46 $US 13 027,10 $US 113 303,45 $US
2035 6 421,98 $US 13 830,59 $US 99 472,86 $US
2036 5 568,94 $US 14 683,63 $US 84 789,23 $US
2037 4 663,28 $US 15 589,28 $US 69 199,95 $US
2038 3 701,77 $US 16 550,80 $US 52 649,15 $US
2039 2 680,95 $US 17 571,61 $US 35 077,54 $US
2040 1 597,17 $US 18 655,39 $US 16 422,15 $US
2041 454,99 $US 16 422,15 $US 0,00 $US
Tableau d'amortissement mensuel
# Date Mensualité Capital Intérêts Supplément Solde
1 nov. 2026 1 687,71 $US 687,71 $US 1 000,00 $US 199 312,29 $US
2 déc. 2026 1 687,71 $US 691,15 $US 996,56 $US 198 621,13 $US
3 janv. 2027 1 687,71 $US 694,61 $US 993,11 $US 197 926,53 $US
4 févr. 2027 1 687,71 $US 698,08 $US 989,63 $US 197 228,45 $US
5 mars 2027 1 687,71 $US 701,57 $US 986,14 $US 196 526,87 $US
6 avr. 2027 1 687,71 $US 705,08 $US 982,63 $US 195 821,79 $US
7 mai 2027 1 687,71 $US 708,60 $US 979,11 $US 195 113,19 $US
8 juin 2027 1 687,71 $US 712,15 $US 975,57 $US 194 401,04 $US
9 juil. 2027 1 687,71 $US 715,71 $US 972,01 $US 193 685,33 $US
10 août 2027 1 687,71 $US 719,29 $US 968,43 $US 192 966,05 $US
11 sept. 2027 1 687,71 $US 722,88 $US 964,83 $US 192 243,16 $US
12 oct. 2027 1 687,71 $US 726,50 $US 961,22 $US 191 516,67 $US
13 nov. 2027 1 687,71 $US 730,13 $US 957,58 $US 190 786,53 $US
14 déc. 2027 1 687,71 $US 733,78 $US 953,93 $US 190 052,75 $US
15 janv. 2028 1 687,71 $US 737,45 $US 950,26 $US 189 315,30 $US
16 févr. 2028 1 687,71 $US 741,14 $US 946,58 $US 188 574,17 $US
17 mars 2028 1 687,71 $US 744,84 $US 942,87 $US 187 829,32 $US
18 avr. 2028 1 687,71 $US 748,57 $US 939,15 $US 187 080,76 $US
19 mai 2028 1 687,71 $US 752,31 $US 935,40 $US 186 328,45 $US
20 juin 2028 1 687,71 $US 756,07 $US 931,64 $US 185 572,38 $US
21 juil. 2028 1 687,71 $US 759,85 $US 927,86 $US 184 812,52 $US
22 août 2028 1 687,71 $US 763,65 $US 924,06 $US 184 048,87 $US
23 sept. 2028 1 687,71 $US 767,47 $US 920,24 $US 183 281,40 $US
24 oct. 2028 1 687,71 $US 771,31 $US 916,41 $US 182 510,10 $US
25 nov. 2028 1 687,71 $US 775,16 $US 912,55 $US 181 734,93 $US
26 déc. 2028 1 687,71 $US 779,04 $US 908,67 $US 180 955,89 $US
27 janv. 2029 1 687,71 $US 782,93 $US 904,78 $US 180 172,96 $US
28 févr. 2029 1 687,71 $US 786,85 $US 900,86 $US 179 386,11 $US
29 mars 2029 1 687,71 $US 790,78 $US 896,93 $US 178 595,33 $US
30 avr. 2029 1 687,71 $US 794,74 $US 892,98 $US 177 800,59 $US
31 mai 2029 1 687,71 $US 798,71 $US 889,00 $US 177 001,88 $US
32 juin 2029 1 687,71 $US 802,70 $US 885,01 $US 176 199,18 $US
33 juil. 2029 1 687,71 $US 806,72 $US 881,00 $US 175 392,46 $US
34 août 2029 1 687,71 $US 810,75 $US 876,96 $US 174 581,71 $US
35 sept. 2029 1 687,71 $US 814,81 $US 872,91 $US 173 766,90 $US
36 oct. 2029 1 687,71 $US 818,88 $US 868,83 $US 172 948,02 $US
37 nov. 2029 1 687,71 $US 822,97 $US 864,74 $US 172 125,05 $US
38 déc. 2029 1 687,71 $US 827,09 $US 860,63 $US 171 297,96 $US
39 janv. 2030 1 687,71 $US 831,22 $US 856,49 $US 170 466,74 $US
40 févr. 2030 1 687,71 $US 835,38 $US 852,33 $US 169 631,36 $US
41 mars 2030 1 687,71 $US 839,56 $US 848,16 $US 168 791,80 $US
42 avr. 2030 1 687,71 $US 843,75 $US 843,96 $US 167 948,05 $US
43 mai 2030 1 687,71 $US 847,97 $US 839,74 $US 167 100,07 $US
44 juin 2030 1 687,71 $US 852,21 $US 835,50 $US 166 247,86 $US
45 juil. 2030 1 687,71 $US 856,47 $US 831,24 $US 165 391,39 $US
46 août 2030 1 687,71 $US 860,76 $US 826,96 $US 164 530,63 $US
47 sept. 2030 1 687,71 $US 865,06 $US 822,65 $US 163 665,57 $US
48 oct. 2030 1 687,71 $US 869,39 $US 818,33 $US 162 796,18 $US
49 nov. 2030 1 687,71 $US 873,73 $US 813,98 $US 161 922,45 $US
50 déc. 2030 1 687,71 $US 878,10 $US 809,61 $US 161 044,35 $US
51 janv. 2031 1 687,71 $US 882,49 $US 805,22 $US 160 161,86 $US
52 févr. 2031 1 687,71 $US 886,90 $US 800,81 $US 159 274,95 $US
53 mars 2031 1 687,71 $US 891,34 $US 796,37 $US 158 383,61 $US
54 avr. 2031 1 687,71 $US 895,80 $US 791,92 $US 157 487,82 $US
55 mai 2031 1 687,71 $US 900,27 $US 787,44 $US 156 587,54 $US
56 juin 2031 1 687,71 $US 904,78 $US 782,94 $US 155 682,77 $US
57 juil. 2031 1 687,71 $US 909,30 $US 778,41 $US 154 773,47 $US
58 août 2031 1 687,71 $US 913,85 $US 773,87 $US 153 859,62 $US
59 sept. 2031 1 687,71 $US 918,42 $US 769,30 $US 152 941,20 $US
60 oct. 2031 1 687,71 $US 923,01 $US 764,71 $US 152 018,20 $US
61 nov. 2031 1 687,71 $US 927,62 $US 760,09 $US 151 090,57 $US
62 déc. 2031 1 687,71 $US 932,26 $US 755,45 $US 150 158,31 $US
63 janv. 2032 1 687,71 $US 936,92 $US 750,79 $US 149 221,39 $US
64 févr. 2032 1 687,71 $US 941,61 $US 746,11 $US 148 279,78 $US
65 mars 2032 1 687,71 $US 946,31 $US 741,40 $US 147 333,47 $US
66 avr. 2032 1 687,71 $US 951,05 $US 736,67 $US 146 382,42 $US
67 mai 2032 1 687,71 $US 955,80 $US 731,91 $US 145 426,62 $US
68 juin 2032 1 687,71 $US 960,58 $US 727,13 $US 144 466,04 $US
69 juil. 2032 1 687,71 $US 965,38 $US 722,33 $US 143 500,66 $US
70 août 2032 1 687,71 $US 970,21 $US 717,50 $US 142 530,45 $US
71 sept. 2032 1 687,71 $US 975,06 $US 712,65 $US 141 555,39 $US
72 oct. 2032 1 687,71 $US 979,94 $US 707,78 $US 140 575,45 $US
73 nov. 2032 1 687,71 $US 984,84 $US 702,88 $US 139 590,61 $US
74 déc. 2032 1 687,71 $US 989,76 $US 697,95 $US 138 600,85 $US
75 janv. 2033 1 687,71 $US 994,71 $US 693,00 $US 137 606,14 $US
76 févr. 2033 1 687,71 $US 999,68 $US 688,03 $US 136 606,46 $US
77 mars 2033 1 687,71 $US 1 004,68 $US 683,03 $US 135 601,78 $US
78 avr. 2033 1 687,71 $US 1 009,70 $US 678,01 $US 134 592,07 $US
79 mai 2033 1 687,71 $US 1 014,75 $US 672,96 $US 133 577,32 $US
80 juin 2033 1 687,71 $US 1 019,83 $US 667,89 $US 132 557,49 $US
81 juil. 2033 1 687,71 $US 1 024,93 $US 662,79 $US 131 532,57 $US
82 août 2033 1 687,71 $US 1 030,05 $US 657,66 $US 130 502,52 $US
83 sept. 2033 1 687,71 $US 1 035,20 $US 652,51 $US 129 467,32 $US
84 oct. 2033 1 687,71 $US 1 040,38 $US 647,34 $US 128 426,94 $US
85 nov. 2033 1 687,71 $US 1 045,58 $US 642,13 $US 127 381,36 $US
86 déc. 2033 1 687,71 $US 1 050,81 $US 636,91 $US 126 330,55 $US
87 janv. 2034 1 687,71 $US 1 056,06 $US 631,65 $US 125 274,49 $US
88 févr. 2034 1 687,71 $US 1 061,34 $US 626,37 $US 124 213,15 $US
89 mars 2034 1 687,71 $US 1 066,65 $US 621,07 $US 123 146,50 $US
90 avr. 2034 1 687,71 $US 1 071,98 $US 615,73 $US 122 074,52 $US
91 mai 2034 1 687,71 $US 1 077,34 $US 610,37 $US 120 997,18 $US
92 juin 2034 1 687,71 $US 1 082,73 $US 604,99 $US 119 914,45 $US
93 juil. 2034 1 687,71 $US 1 088,14 $US 599,57 $US 118 826,31 $US
94 août 2034 1 687,71 $US 1 093,58 $US 594,13 $US 117 732,73 $US
95 sept. 2034 1 687,71 $US 1 099,05 $US 588,66 $US 116 633,68 $US
96 oct. 2034 1 687,71 $US 1 104,55 $US 583,17 $US 115 529,13 $US
97 nov. 2034 1 687,71 $US 1 110,07 $US 577,65 $US 114 419,07 $US
98 déc. 2034 1 687,71 $US 1 115,62 $US 572,10 $US 113 303,45 $US
99 janv. 2035 1 687,71 $US 1 121,20 $US 566,52 $US 112 182,25 $US
100 févr. 2035 1 687,71 $US 1 126,80 $US 560,91 $US 111 055,45 $US
101 mars 2035 1 687,71 $US 1 132,44 $US 555,28 $US 109 923,01 $US
102 avr. 2035 1 687,71 $US 1 138,10 $US 549,62 $US 108 784,91 $US
103 mai 2035 1 687,71 $US 1 143,79 $US 543,92 $US 107 641,13 $US
104 juin 2035 1 687,71 $US 1 149,51 $US 538,21 $US 106 491,62 $US
105 juil. 2035 1 687,71 $US 1 155,26 $US 532,46 $US 105 336,36 $US
106 août 2035 1 687,71 $US 1 161,03 $US 526,68 $US 104 175,33 $US
107 sept. 2035 1 687,71 $US 1 166,84 $US 520,88 $US 103 008,49 $US
108 oct. 2035 1 687,71 $US 1 172,67 $US 515,04 $US 101 835,82 $US
109 nov. 2035 1 687,71 $US 1 178,53 $US 509,18 $US 100 657,29 $US
110 déc. 2035 1 687,71 $US 1 184,43 $US 503,29 $US 99 472,86 $US
111 janv. 2036 1 687,71 $US 1 190,35 $US 497,36 $US 98 282,51 $US
112 févr. 2036 1 687,71 $US 1 196,30 $US 491,41 $US 97 086,21 $US
113 mars 2036 1 687,71 $US 1 202,28 $US 485,43 $US 95 883,93 $US
114 avr. 2036 1 687,71 $US 1 208,29 $US 479,42 $US 94 675,63 $US
115 mai 2036 1 687,71 $US 1 214,34 $US 473,38 $US 93 461,30 $US
116 juin 2036 1 687,71 $US 1 220,41 $US 467,31 $US 92 240,89 $US
117 juil. 2036 1 687,71 $US 1 226,51 $US 461,20 $US 91 014,38 $US
118 août 2036 1 687,71 $US 1 232,64 $US 455,07 $US 89 781,74 $US
119 sept. 2036 1 687,71 $US 1 238,80 $US 448,91 $US 88 542,93 $US
120 oct. 2036 1 687,71 $US 1 245,00 $US 442,71 $US 87 297,94 $US
121 nov. 2036 1 687,71 $US 1 251,22 $US 436,49 $US 86 046,71 $US
122 déc. 2036 1 687,71 $US 1 257,48 $US 430,23 $US 84 789,23 $US
123 janv. 2037 1 687,71 $US 1 263,77 $US 423,95 $US 83 525,46 $US
124 févr. 2037 1 687,71 $US 1 270,09 $US 417,63 $US 82 255,38 $US
125 mars 2037 1 687,71 $US 1 276,44 $US 411,28 $US 80 978,94 $US
126 avr. 2037 1 687,71 $US 1 282,82 $US 404,89 $US 79 696,12 $US
127 mai 2037 1 687,71 $US 1 289,23 $US 398,48 $US 78 406,89 $US
128 juin 2037 1 687,71 $US 1 295,68 $US 392,03 $US 77 111,21 $US
129 juil. 2037 1 687,71 $US 1 302,16 $US 385,56 $US 75 809,05 $US
130 août 2037 1 687,71 $US 1 308,67 $US 379,05 $US 74 500,38 $US
131 sept. 2037 1 687,71 $US 1 315,21 $US 372,50 $US 73 185,17 $US
132 oct. 2037 1 687,71 $US 1 321,79 $US 365,93 $US 71 863,38 $US
133 nov. 2037 1 687,71 $US 1 328,40 $US 359,32 $US 70 534,99 $US
134 déc. 2037 1 687,71 $US 1 335,04 $US 352,67 $US 69 199,95 $US
135 janv. 2038 1 687,71 $US 1 341,71 $US 346,00 $US 67 858,23 $US
136 févr. 2038 1 687,71 $US 1 348,42 $US 339,29 $US 66 509,81 $US
137 mars 2038 1 687,71 $US 1 355,16 $US 332,55 $US 65 154,65 $US
138 avr. 2038 1 687,71 $US 1 361,94 $US 325,77 $US 63 792,71 $US
139 mai 2038 1 687,71 $US 1 368,75 $US 318,96 $US 62 423,96 $US
140 juin 2038 1 687,71 $US 1 375,59 $US 312,12 $US 61 048,36 $US
141 juil. 2038 1 687,71 $US 1 382,47 $US 305,24 $US 59 665,89 $US
142 août 2038 1 687,71 $US 1 389,38 $US 298,33 $US 58 276,51 $US
143 sept. 2038 1 687,71 $US 1 396,33 $US 291,38 $US 56 880,18 $US
144 oct. 2038 1 687,71 $US 1 403,31 $US 284,40 $US 55 476,86 $US
145 nov. 2038 1 687,71 $US 1 410,33 $US 277,38 $US 54 066,53 $US
146 déc. 2038 1 687,71 $US 1 417,38 $US 270,33 $US 52 649,15 $US
147 janv. 2039 1 687,71 $US 1 424,47 $US 263,25 $US 51 224,68 $US
148 févr. 2039 1 687,71 $US 1 431,59 $US 256,12 $US 49 793,09 $US
149 mars 2039 1 687,71 $US 1 438,75 $US 248,97 $US 48 354,35 $US
150 avr. 2039 1 687,71 $US 1 445,94 $US 241,77 $US 46 908,40 $US
151 mai 2039 1 687,71 $US 1 453,17 $US 234,54 $US 45 455,23 $US
152 juin 2039 1 687,71 $US 1 460,44 $US 227,28 $US 43 994,80 $US
153 juil. 2039 1 687,71 $US 1 467,74 $US 219,97 $US 42 527,06 $US
154 août 2039 1 687,71 $US 1 475,08 $US 212,64 $US 41 051,98 $US
155 sept. 2039 1 687,71 $US 1 482,45 $US 205,26 $US 39 569,52 $US
156 oct. 2039 1 687,71 $US 1 489,87 $US 197,85 $US 38 079,66 $US
157 nov. 2039 1 687,71 $US 1 497,32 $US 190,40 $US 36 582,34 $US
158 déc. 2039 1 687,71 $US 1 504,80 $US 182,91 $US 35 077,54 $US
159 janv. 2040 1 687,71 $US 1 512,33 $US 175,39 $US 33 565,21 $US
160 févr. 2040 1 687,71 $US 1 519,89 $US 167,83 $US 32 045,33 $US
161 mars 2040 1 687,71 $US 1 527,49 $US 160,23 $US 30 517,84 $US
162 avr. 2040 1 687,71 $US 1 535,12 $US 152,59 $US 28 982,72 $US
163 mai 2040 1 687,71 $US 1 542,80 $US 144,91 $US 27 439,92 $US
164 juin 2040 1 687,71 $US 1 550,51 $US 137,20 $US 25 889,40 $US
165 juil. 2040 1 687,71 $US 1 558,27 $US 129,45 $US 24 331,13 $US
166 août 2040 1 687,71 $US 1 566,06 $US 121,66 $US 22 765,08 $US
167 sept. 2040 1 687,71 $US 1 573,89 $US 113,83 $US 21 191,19 $US
168 oct. 2040 1 687,71 $US 1 581,76 $US 105,96 $US 19 609,43 $US
169 nov. 2040 1 687,71 $US 1 589,67 $US 98,05 $US 18 019,76 $US
170 déc. 2040 1 687,71 $US 1 597,61 $US 90,10 $US 16 422,15 $US
171 janv. 2041 1 687,71 $US 1 605,60 $US 82,11 $US 14 816,55 $US
172 févr. 2041 1 687,71 $US 1 613,63 $US 74,08 $US 13 202,92 $US
173 mars 2041 1 687,71 $US 1 621,70 $US 66,01 $US 11 581,22 $US
174 avr. 2041 1 687,71 $US 1 629,81 $US 57,91 $US 9 951,41 $US
175 mai 2041 1 687,71 $US 1 637,96 $US 49,76 $US 8 313,45 $US
176 juin 2041 1 687,71 $US 1 646,15 $US 41,57 $US 6 667,31 $US
177 juil. 2041 1 687,71 $US 1 654,38 $US 33,34 $US 5 012,93 $US
178 août 2041 1 687,71 $US 1 662,65 $US 25,06 $US 3 350,28 $US
179 sept. 2041 1 687,71 $US 1 670,96 $US 16,75 $US 1 679,32 $US
180 oct. 2041 1 687,71 $US 1 679,32 $US 8,40 $US 0,00 $US

Signaler une erreur sur cette page

À quoi sert ce calculateur d'amortissement

Ce calculateur détermine la mensualité fixe d'un prêt entièrement amortissable — le type de crédit utilisé partout dans le monde pour les prêts immobiliers, les crédits auto et les prêts personnels. Il vous suffit de renseigner trois informations : le montant emprunté (le capital), le taux d'intérêt annuel exprimé en pourcentage, et la durée du prêt répartie en années et en mois. Vous obtenez alors votre mensualité, le total des intérêts payés sur toute la durée du crédit et le coût global (capital + intérêts), accompagnés d'un tableau d'amortissement détaillé année par année.

La formule de calcul

Le calcul de la mensualité repose sur la formule d'amortissement classique :

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — le montant emprunté (le capital)
  • r — le taux d'intérêt mensuel, soit le taux annuel ÷ 100 ÷ 12
  • n — le nombre total d'échéances, soit (années × 12) + mois

Chaque mois, le calculateur multiplie le capital restant dû par le taux mensuel pour déterminer la part d'intérêts, la soustrait de votre mensualité fixe pour obtenir la part de capital remboursé, puis diminue le solde restant. Les premières échéances sont essentiellement composées d'intérêts ; les dernières remboursent davantage de capital.
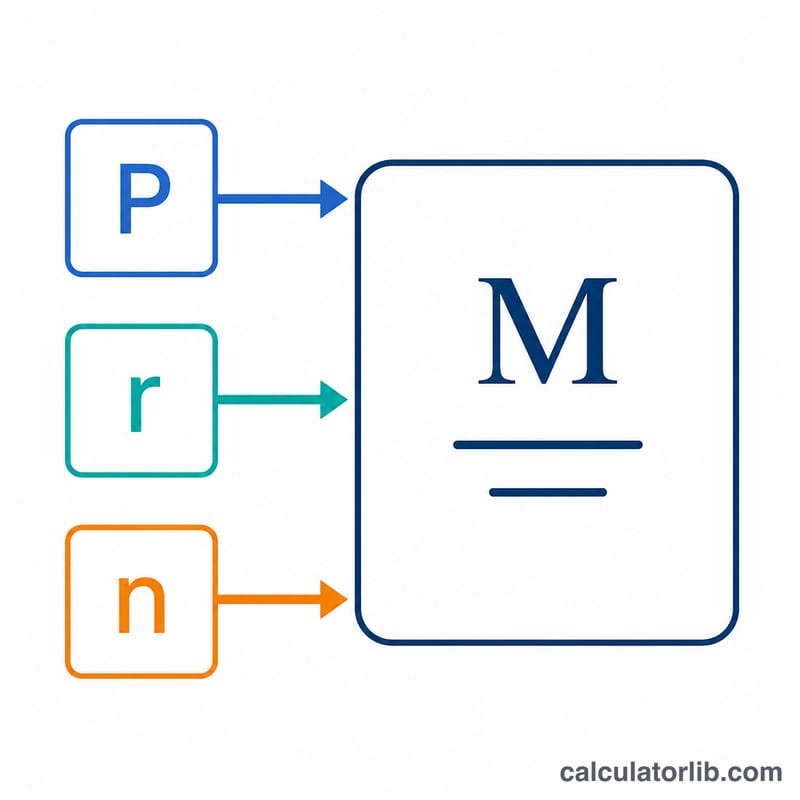
Schéma des composantes de la formule de mensualité avec le capital emprunté, le taux d'intérêt et le nombre d'échéances
La formule d'amortissement transforme le montant du prêt, le taux mensuel et le nombre d'échéances en une mensualité fixe.

Exemple chiffré

Imaginons que vous empruntiez 200 000 $ à un taux annuel de 5 % sur 30 ans et 0 mois.

  • Taux mensuel r = 5 ÷ 100 ÷ 12 = 0,0041667
  • Nombre d'échéances n = 30 × 12 = 360

En appliquant la formule, on obtient une mensualité d'environ 1 073,64 $. Sur 360 échéances, cela représente un total d'environ 386 512 $, soit près de 186 512 $ d'intérêts. Lors du premier mois, les intérêts s'élèvent à 200 000 $ × 0,0041667 ≈ 833,33 $, si bien que seuls 240,31 $ environ remboursent le capital — c'est la raison pour laquelle le tableau annuel montre un solde qui diminue lentement au départ.

Publicité

Comment le taux et la durée modifient votre paiement

Le tableau ci-dessous utilise un montant de prêt fixe de \(P = \$200{,}000\) et montre comment le paiement mensuel, les intérêts totaux payés et le coût total du prêt changent selon que le taux d'intérêt annuel et la durée varient. Le paiement mensuel est calculé avec la formule d'amortissement \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\), où \(r\) est le taux mensuel et \(n\) est le nombre de paiements.

Taux Durée Paiement mensuel Intérêts totaux Coût total
3% 15 ans $1,381.16 $48,609 $248,609
3% 20 ans $1,109.20 $66,207 $266,207
3% 30 ans $843.21 $103,555 $303,555
5% 15 ans $1,581.59 $84,686 $284,686
5% 20 ans $1,319.91 $116,779 $316,779
5% 30 ans $1,073.64 $186,512 $386,512
7% 15 ans $1,797.66 $123,578 $323,578
7% 20 ans $1,550.60 $172,144 $372,144
7% 30 ans $1,330.60 $279,018 $479,018

Deux tendances se dégagent. Premièrement, un taux plus élevé augmente à la fois le paiement mensuel et les intérêts totaux. Deuxièmement, une durée plus longue réduit le paiement mensuel mais augmente fortement les intérêts totaux, car le solde est remboursé plus lentement. À 7%, en passant d'une durée de 15 ans à 30 ans, le paiement mensuel diminue d'environ 467 $ mais les intérêts payés plus que doublent.
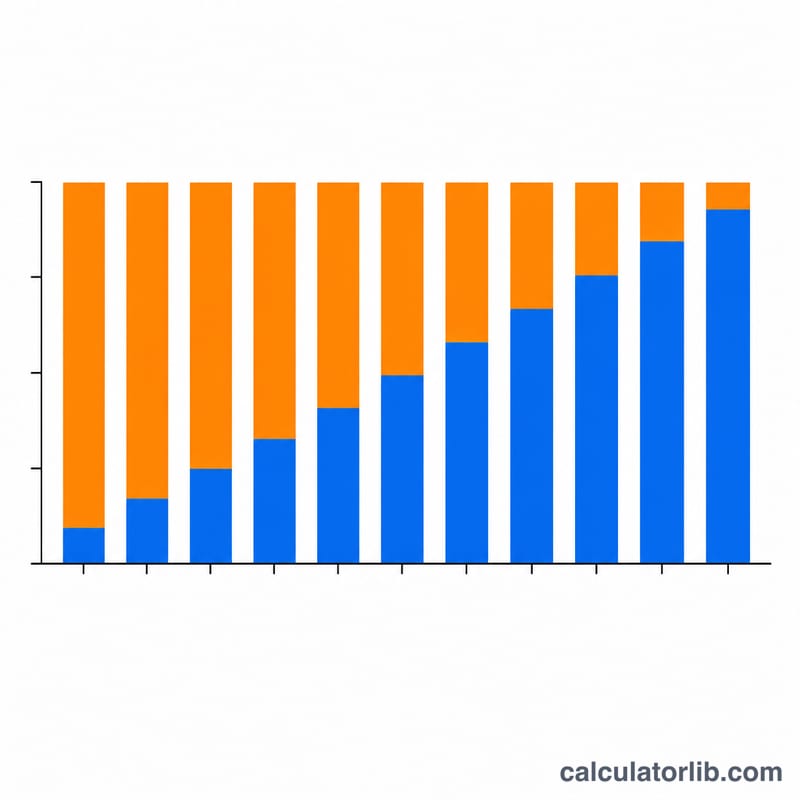
Diagramme en barres du tableau d'amortissement montrant la hausse du capital remboursé et la baisse des intérêts sur la durée du prêt
Les premières échéances servent surtout à payer les intérêts ; avec le temps, une part croissante de chaque paiement rembourse le capital.

Termes clés définis

Principal (\(P\))
Le montant initial emprunté, avant l'ajout d'intérêts. C'est la base sur laquelle les intérêts sont facturés et le montant que l'échéancier d'amortissement réduit graduellement à zéro.
Amortissement
Le processus de remboursement d'un prêt par des paiements réguliers et égaux au fil du temps. Chaque paiement couvre les intérêts accumulés pour la période et le solde réduit le capital.
Taux d'intérêt mensuel (\(r\))
Le taux périodique appliqué chaque mois. Il égale le taux nominal annuel divisé par 12 (et par 100 pour convertir d'un pourcentage) : \(r = \frac{\text{taux annuel}}{1200}\). Par exemple, un taux annuel de 6% donne \(r = 0.005\).
Nombre de paiements (\(n\))
Le nombre total de paiements mensuels sur la durée du prêt : \(n = 12 \times \text{années} + \text{mois}\). Un prêt de 30 ans a \(n = 360\).
Intérêts totaux
La somme de tous les intérêts payés sur la durée du prêt, égale au total des paiements moins le principal : \(n \cdot M - P\).
Coût total
Le montant total remboursé sur la durée complète, égal au paiement mensuel multiplié par le nombre de paiements : \(n \cdot M\). Il combine le principal et tous les intérêts.
Taux d'intérêt nominal vs. APR
Le taux nominal (ou affiché) est le taux d'intérêt de base utilisé pour calculer le paiement. Le taux annuel effectif global (TAEG) reflète le taux nominal plus certains frais et frais de fermeture exprimés comme un taux annuel, il est donc généralement plus élevé que le taux nominal et donne une image plus complète du coût d'emprunt. Cette calculatrice d'amortissement utilise uniquement le taux nominal.

Comprendre vos résultats

Le paiement mensuel est le montant fixe que vous payez à chaque période pendant toute la durée. Parce que le paiement est constant, on l'appelle parfois paiement de niveau ou d'amortissement intégral : il est dimensionné de sorte que le paiement final ramène le solde à exactement zéro.

Les intérêts totaux sont le supplément que vous payez au-delà de ce que vous avez emprunté. Un chiffre d'intérêts totaux plus élevé indique que davantage va au prêteur plutôt que vers votre solde de capital — augmenté par un taux plus élevé, un principal plus important ou une durée plus longue. Comparer les intérêts totaux entre différents scénarios est souvent plus révélateur que comparer les paiements mensuels seuls, car un paiement mensuel faible peut masquer un coût de vie important.

Le coût total est le principal plus les intérêts totaux — la somme complète que vous aurez remboursée à la fin du prêt.

Une caractéristique importante de l'amortissement est la façon dont le ratio intérêts-capital évolue au fil du temps. Au début du prêt, le solde est important, la plupart de chaque paiement va donc vers les intérêts et seulement une petite portion réduit le capital. À mesure que le solde diminue, la portion intérêts de chaque paiement diminue et la portion capitale augmente, même si le paiement total reste le même. À la fin de la durée, presque l'intégralité du paiement est du capital. C'est pourquoi les paiements supplémentaires en capital au début ont un effet démesuré sur les intérêts totaux — cela réduit le solde pendant la période où les frais d'intérêt sont les plus élevés.

Ceci est une information éducative générale sur le fonctionnement de l'amortissement des prêts, et non des conseils financiers personnels. Les conditions réelles du prêt, les frais et le TAEG dépendent de votre prêteur et de votre situation.
Publicité
Graphique linéaire comparant la mensualité selon différents taux d'intérêt et durées de prêt
Un taux plus élevé augmente la mensualité, tandis qu'une durée plus longue la réduit mais alourdit le coût total des intérêts.

Taux directeurs des banques centrales aujourd’hui

Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.

Banque centrale européenne
2,50 %
Au
2026-11-16
Variation sur 1 an
+0,50 pt

Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.

Banque centrale européenne
Banque centraleTaux directeurAuVariation sur 1 an
Banque centrale du Brésil · Brésil13,75 %2026-11-16−1,25 pt
Banque du Mexique · Mexique6,25 %2026-11-10−1,00 pt
Réserve fédérale · États-Unis3,75–4,00 %2026-11-120 pt
Banque centrale européenne2,50 %2026-11-16+0,50 pt
Banque de Suède (Riksbank) · Suède2,00 %2026-11-16+0,25 pt
Banque centrale d’Arabie saoudite · Arabie saoudite4,50 %2026-10-290 pt
Banque de réserve d’Australie · Australie4,60 %2026-10-31+1,00 pt
Banque centrale de la République de Turquie · Turquie36,00 %2026-11-06−3,50 pt
Banque de Russie · Russie14,00 %2026-11-10−2,50 pt
Banque populaire de Chine · Chine3,00 %2026-11-100 pt
Banque du Canada · Canada2,50 %2026-11-13+0,25 pt
Banque de réserve de l’Inde · Inde5,50 %2026-10-190 pt
Banque d’Angleterre · Royaume-Uni4,00 %2026-11-160 pt
Banque du Japon · Japon1,25 %2026-11-10+0,75 pt
Banque de Corée · Corée du Sud3,00 %2026-11-02+0,50 pt

Banque centrale européenne : taux directeurs et taux du marché au jour le jour

Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.

TauxNiveauAuVariation sur 1 an
Taux de la facilité de dépôt2,50 %2026-11-16+0,50 pt
Taux des opérations principales de refinancement2,65 %2026-11-16+0,50 pt
Taux de la facilité de prêt marginal2,90 %2026-11-16+0,50 pt
Taux à court terme de l’euro (€STR)2,44 %2026-11-13+0,51 pt
Taux de la facilité de dépôt

Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.

Ce que les banques facturent aux ménages : France

Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.

Taux immobilier · France (2026-09)
3,19 %
Taux immobilier · Zone euro (2026-09)
3,62 %
Taux des dépôts jusqu’à 1 an · France (2026-09)
2,54 %
Écart crédit immobilier − dépôts · France (2026-09)
+0,65 pt
Variation du taux immobilier depuis 2025-09
+0,20 pt
Taux immobilier
MoisTaux immobilier · FranceTaux immobilier · Zone euroTaux de dépôt · FranceTaux de dépôt · Zone euro
2026-093,19 %3,62 %2,54 %2,33 %
2026-083,20 %3,60 %2,36 %2,13 %
2026-073,18 %3,54 %2,38 %2,10 %
2026-063,16 %3,51 %2,28 %2,03 %
2026-053,10 %3,48 %2,22 %1,92 %
2026-043,11 %3,44 %2,18 %1,87 %

Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.

Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour

Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0

La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.

Détails de la source et méthodologie

Taux d’intérêt : France : tous les chiffres et l’historique

Questions fréquentes

Puis-je saisir une durée avec des mois supplémentaires ? Oui. Les champs Années et Mois sont additionnés en un nombre total de mois ; une durée de 5 ans et 6 mois (66 échéances) est donc prise en compte avec précision.

Qu'affiche le tableau annuel ? Il regroupe les échéances par blocs de 12 mois, en totalisant le capital remboursé, les intérêts payés et le solde restant dû en fin d'année. Si votre durée ne correspond pas à un nombre entier d'années, le dernier bloc est signalé comme une année partielle.

Et si je saisis un taux de 0 % ? La formule classique entraîne une division par zéro lorsque le taux est nul ; saisissez donc toujours un taux positif. Pour un véritable prêt à 0 %, la mensualité correspondrait simplement au montant emprunté divisé par le nombre de mois.


Dernière mise à jour:

Les plus populaires dans Finance

Voir toutes les calculatrices de Finance