अमॉर्टाइज़ेशन (ऋण किस्त) कैलकुलेटर

अमॉर्टाइज़ेशन (ऋण किस्त) कैलकुलेटर

अग्रणी AI Skill PRO

गणना दर्ज करें

अतिरिक्त भुगतान और तुलना
इससे तुलना करें

सूत्र (फॉर्मूला)

M=P·r(1+r)n(1+r)n−1जहाँ{P=ऋण राशिr=सालाना ब्याज दर (%)1200n=12×साल+महीने\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{जहाँ}\quad \left\{ \begin{aligned} P &= \text{ऋण राशि} \\ r &= \dfrac{\text{सालाना ब्याज दर (\%)}}{1200} \\ n &= 12 \times \text{साल} + \text{महीने} \end{aligned} \right. \end{gathered}
उपयोग आँकड़े

विज्ञापन

परिणाम

मासिक किस्त
$1,687.71
चुकौती पूर्ण: नव॰ 2041 · कुल ब्याज $1,03,788.46

केवल मूलधन और ब्याज का अनुमान; कर, बीमा, PMI और शुल्क शामिल नहीं। यह वित्तीय सलाह नहीं है।

34% आपके कुल भुगतान का ब्याज में जाता है।

हर महीने अतिरिक्त $100.00 देने से $10,028.47 ब्याज बचता है और ऋण 15 महीने पहले चुक जाता है।

कुल महीने 180
कुल ब्याज $1,03,788.46
कुल लागत (मूलधन + ब्याज) $3,03,788.46
ऋण चुकौती तिथि नव॰ 2041
कुल भुगतान में मूलधन का हिस्सा 65.84%
ऋण राशि $2,00,000.00
ब्याज दर 6%
पहली किस्त का महीना नव॰ 2026

साथ-साथ तुलना

आपका ऋण 30 वर्ष
मासिक किस्त $1,687.71 $1,199.10
कुल ब्याज $1,03,788.46 $2,31,676.38
चुकौती पूर्ण: नव॰ 2041 नव॰ 2056

मूलधन बनाम ब्याज

मूलधन ब्याज

समय के साथ ऋण शेष

शेष राशि

आपकी किस्त की गणना कैसे होती है

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = $2,00,000.00 × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = $1,687.71

महीना 1: $2,00,000.00 × 0.005 = $1,000.00 → $1,687.71 − $1,000.00 = $687.71 → $1,99,312.29

अवधियों के बीच कोई राउंडिंग नहीं; राशियाँ केवल प्रदर्शन के लिए सेंट तक राउंड की जाती हैं। किस्त #1 आरंभ माह में देय है।

वार्षिक परिशोधन अनुसूची

साल ब्याज मूलधन अतिरिक्त अंतिम शेष
2026 $1,996.56 $1,378.87 $1,98,621.13
2027 $11,684.18 $8,568.38 $1,90,052.75
2028 $11,155.70 $9,096.86 $1,80,955.89
2029 $10,594.63 $9,657.93 $1,71,297.96
2030 $9,998.95 $10,253.61 $1,61,044.35
2031 $9,366.53 $10,886.03 $1,50,158.31
2032 $8,695.10 $11,557.46 $1,38,600.85
2033 $7,982.26 $12,270.30 $1,26,330.55
2034 $7,225.46 $13,027.10 $1,13,303.45
2035 $6,421.98 $13,830.59 $99,472.86
2036 $5,568.94 $14,683.63 $84,789.23
2037 $4,663.28 $15,589.28 $69,199.95
2038 $3,701.77 $16,550.80 $52,649.15
2039 $2,680.95 $17,571.61 $35,077.54
2040 $1,597.17 $18,655.39 $16,422.15
2041 $454.99 $16,422.15 $0.00
मासिक परिशोधन अनुसूची
# तिथि किस्त मूलधन ब्याज अतिरिक्त शेष राशि
1 नव॰ 2026 $1,687.71 $687.71 $1,000.00 $1,99,312.29
2 दिस॰ 2026 $1,687.71 $691.15 $996.56 $1,98,621.13
3 जन॰ 2027 $1,687.71 $694.61 $993.11 $1,97,926.53
4 फ़र॰ 2027 $1,687.71 $698.08 $989.63 $1,97,228.45
5 मार्च 2027 $1,687.71 $701.57 $986.14 $1,96,526.87
6 अप्रैल 2027 $1,687.71 $705.08 $982.63 $1,95,821.79
7 मई 2027 $1,687.71 $708.60 $979.11 $1,95,113.19
8 जून 2027 $1,687.71 $712.15 $975.57 $1,94,401.04
9 जुल॰ 2027 $1,687.71 $715.71 $972.01 $1,93,685.33
10 अग॰ 2027 $1,687.71 $719.29 $968.43 $1,92,966.05
11 सित॰ 2027 $1,687.71 $722.88 $964.83 $1,92,243.16
12 अक्टू॰ 2027 $1,687.71 $726.50 $961.22 $1,91,516.67
13 नव॰ 2027 $1,687.71 $730.13 $957.58 $1,90,786.53
14 दिस॰ 2027 $1,687.71 $733.78 $953.93 $1,90,052.75
15 जन॰ 2028 $1,687.71 $737.45 $950.26 $1,89,315.30
16 फ़र॰ 2028 $1,687.71 $741.14 $946.58 $1,88,574.17
17 मार्च 2028 $1,687.71 $744.84 $942.87 $1,87,829.32
18 अप्रैल 2028 $1,687.71 $748.57 $939.15 $1,87,080.76
19 मई 2028 $1,687.71 $752.31 $935.40 $1,86,328.45
20 जून 2028 $1,687.71 $756.07 $931.64 $1,85,572.38
21 जुल॰ 2028 $1,687.71 $759.85 $927.86 $1,84,812.52
22 अग॰ 2028 $1,687.71 $763.65 $924.06 $1,84,048.87
23 सित॰ 2028 $1,687.71 $767.47 $920.24 $1,83,281.40
24 अक्टू॰ 2028 $1,687.71 $771.31 $916.41 $1,82,510.10
25 नव॰ 2028 $1,687.71 $775.16 $912.55 $1,81,734.93
26 दिस॰ 2028 $1,687.71 $779.04 $908.67 $1,80,955.89
27 जन॰ 2029 $1,687.71 $782.93 $904.78 $1,80,172.96
28 फ़र॰ 2029 $1,687.71 $786.85 $900.86 $1,79,386.11
29 मार्च 2029 $1,687.71 $790.78 $896.93 $1,78,595.33
30 अप्रैल 2029 $1,687.71 $794.74 $892.98 $1,77,800.59
31 मई 2029 $1,687.71 $798.71 $889.00 $1,77,001.88
32 जून 2029 $1,687.71 $802.70 $885.01 $1,76,199.18
33 जुल॰ 2029 $1,687.71 $806.72 $881.00 $1,75,392.46
34 अग॰ 2029 $1,687.71 $810.75 $876.96 $1,74,581.71
35 सित॰ 2029 $1,687.71 $814.81 $872.91 $1,73,766.90
36 अक्टू॰ 2029 $1,687.71 $818.88 $868.83 $1,72,948.02
37 नव॰ 2029 $1,687.71 $822.97 $864.74 $1,72,125.05
38 दिस॰ 2029 $1,687.71 $827.09 $860.63 $1,71,297.96
39 जन॰ 2030 $1,687.71 $831.22 $856.49 $1,70,466.74
40 फ़र॰ 2030 $1,687.71 $835.38 $852.33 $1,69,631.36
41 मार्च 2030 $1,687.71 $839.56 $848.16 $1,68,791.80
42 अप्रैल 2030 $1,687.71 $843.75 $843.96 $1,67,948.05
43 मई 2030 $1,687.71 $847.97 $839.74 $1,67,100.07
44 जून 2030 $1,687.71 $852.21 $835.50 $1,66,247.86
45 जुल॰ 2030 $1,687.71 $856.47 $831.24 $1,65,391.39
46 अग॰ 2030 $1,687.71 $860.76 $826.96 $1,64,530.63
47 सित॰ 2030 $1,687.71 $865.06 $822.65 $1,63,665.57
48 अक्टू॰ 2030 $1,687.71 $869.39 $818.33 $1,62,796.18
49 नव॰ 2030 $1,687.71 $873.73 $813.98 $1,61,922.45
50 दिस॰ 2030 $1,687.71 $878.10 $809.61 $1,61,044.35
51 जन॰ 2031 $1,687.71 $882.49 $805.22 $1,60,161.86
52 फ़र॰ 2031 $1,687.71 $886.90 $800.81 $1,59,274.95
53 मार्च 2031 $1,687.71 $891.34 $796.37 $1,58,383.61
54 अप्रैल 2031 $1,687.71 $895.80 $791.92 $1,57,487.82
55 मई 2031 $1,687.71 $900.27 $787.44 $1,56,587.54
56 जून 2031 $1,687.71 $904.78 $782.94 $1,55,682.77
57 जुल॰ 2031 $1,687.71 $909.30 $778.41 $1,54,773.47
58 अग॰ 2031 $1,687.71 $913.85 $773.87 $1,53,859.62
59 सित॰ 2031 $1,687.71 $918.42 $769.30 $1,52,941.20
60 अक्टू॰ 2031 $1,687.71 $923.01 $764.71 $1,52,018.20
61 नव॰ 2031 $1,687.71 $927.62 $760.09 $1,51,090.57
62 दिस॰ 2031 $1,687.71 $932.26 $755.45 $1,50,158.31
63 जन॰ 2032 $1,687.71 $936.92 $750.79 $1,49,221.39
64 फ़र॰ 2032 $1,687.71 $941.61 $746.11 $1,48,279.78
65 मार्च 2032 $1,687.71 $946.31 $741.40 $1,47,333.47
66 अप्रैल 2032 $1,687.71 $951.05 $736.67 $1,46,382.42
67 मई 2032 $1,687.71 $955.80 $731.91 $1,45,426.62
68 जून 2032 $1,687.71 $960.58 $727.13 $1,44,466.04
69 जुल॰ 2032 $1,687.71 $965.38 $722.33 $1,43,500.66
70 अग॰ 2032 $1,687.71 $970.21 $717.50 $1,42,530.45
71 सित॰ 2032 $1,687.71 $975.06 $712.65 $1,41,555.39
72 अक्टू॰ 2032 $1,687.71 $979.94 $707.78 $1,40,575.45
73 नव॰ 2032 $1,687.71 $984.84 $702.88 $1,39,590.61
74 दिस॰ 2032 $1,687.71 $989.76 $697.95 $1,38,600.85
75 जन॰ 2033 $1,687.71 $994.71 $693.00 $1,37,606.14
76 फ़र॰ 2033 $1,687.71 $999.68 $688.03 $1,36,606.46
77 मार्च 2033 $1,687.71 $1,004.68 $683.03 $1,35,601.78
78 अप्रैल 2033 $1,687.71 $1,009.70 $678.01 $1,34,592.07
79 मई 2033 $1,687.71 $1,014.75 $672.96 $1,33,577.32
80 जून 2033 $1,687.71 $1,019.83 $667.89 $1,32,557.49
81 जुल॰ 2033 $1,687.71 $1,024.93 $662.79 $1,31,532.57
82 अग॰ 2033 $1,687.71 $1,030.05 $657.66 $1,30,502.52
83 सित॰ 2033 $1,687.71 $1,035.20 $652.51 $1,29,467.32
84 अक्टू॰ 2033 $1,687.71 $1,040.38 $647.34 $1,28,426.94
85 नव॰ 2033 $1,687.71 $1,045.58 $642.13 $1,27,381.36
86 दिस॰ 2033 $1,687.71 $1,050.81 $636.91 $1,26,330.55
87 जन॰ 2034 $1,687.71 $1,056.06 $631.65 $1,25,274.49
88 फ़र॰ 2034 $1,687.71 $1,061.34 $626.37 $1,24,213.15
89 मार्च 2034 $1,687.71 $1,066.65 $621.07 $1,23,146.50
90 अप्रैल 2034 $1,687.71 $1,071.98 $615.73 $1,22,074.52
91 मई 2034 $1,687.71 $1,077.34 $610.37 $1,20,997.18
92 जून 2034 $1,687.71 $1,082.73 $604.99 $1,19,914.45
93 जुल॰ 2034 $1,687.71 $1,088.14 $599.57 $1,18,826.31
94 अग॰ 2034 $1,687.71 $1,093.58 $594.13 $1,17,732.73
95 सित॰ 2034 $1,687.71 $1,099.05 $588.66 $1,16,633.68
96 अक्टू॰ 2034 $1,687.71 $1,104.55 $583.17 $1,15,529.13
97 नव॰ 2034 $1,687.71 $1,110.07 $577.65 $1,14,419.07
98 दिस॰ 2034 $1,687.71 $1,115.62 $572.10 $1,13,303.45
99 जन॰ 2035 $1,687.71 $1,121.20 $566.52 $1,12,182.25
100 फ़र॰ 2035 $1,687.71 $1,126.80 $560.91 $1,11,055.45
101 मार्च 2035 $1,687.71 $1,132.44 $555.28 $1,09,923.01
102 अप्रैल 2035 $1,687.71 $1,138.10 $549.62 $1,08,784.91
103 मई 2035 $1,687.71 $1,143.79 $543.92 $1,07,641.13
104 जून 2035 $1,687.71 $1,149.51 $538.21 $1,06,491.62
105 जुल॰ 2035 $1,687.71 $1,155.26 $532.46 $1,05,336.36
106 अग॰ 2035 $1,687.71 $1,161.03 $526.68 $1,04,175.33
107 सित॰ 2035 $1,687.71 $1,166.84 $520.88 $1,03,008.49
108 अक्टू॰ 2035 $1,687.71 $1,172.67 $515.04 $1,01,835.82
109 नव॰ 2035 $1,687.71 $1,178.53 $509.18 $1,00,657.29
110 दिस॰ 2035 $1,687.71 $1,184.43 $503.29 $99,472.86
111 जन॰ 2036 $1,687.71 $1,190.35 $497.36 $98,282.51
112 फ़र॰ 2036 $1,687.71 $1,196.30 $491.41 $97,086.21
113 मार्च 2036 $1,687.71 $1,202.28 $485.43 $95,883.93
114 अप्रैल 2036 $1,687.71 $1,208.29 $479.42 $94,675.63
115 मई 2036 $1,687.71 $1,214.34 $473.38 $93,461.30
116 जून 2036 $1,687.71 $1,220.41 $467.31 $92,240.89
117 जुल॰ 2036 $1,687.71 $1,226.51 $461.20 $91,014.38
118 अग॰ 2036 $1,687.71 $1,232.64 $455.07 $89,781.74
119 सित॰ 2036 $1,687.71 $1,238.80 $448.91 $88,542.93
120 अक्टू॰ 2036 $1,687.71 $1,245.00 $442.71 $87,297.94
121 नव॰ 2036 $1,687.71 $1,251.22 $436.49 $86,046.71
122 दिस॰ 2036 $1,687.71 $1,257.48 $430.23 $84,789.23
123 जन॰ 2037 $1,687.71 $1,263.77 $423.95 $83,525.46
124 फ़र॰ 2037 $1,687.71 $1,270.09 $417.63 $82,255.38
125 मार्च 2037 $1,687.71 $1,276.44 $411.28 $80,978.94
126 अप्रैल 2037 $1,687.71 $1,282.82 $404.89 $79,696.12
127 मई 2037 $1,687.71 $1,289.23 $398.48 $78,406.89
128 जून 2037 $1,687.71 $1,295.68 $392.03 $77,111.21
129 जुल॰ 2037 $1,687.71 $1,302.16 $385.56 $75,809.05
130 अग॰ 2037 $1,687.71 $1,308.67 $379.05 $74,500.38
131 सित॰ 2037 $1,687.71 $1,315.21 $372.50 $73,185.17
132 अक्टू॰ 2037 $1,687.71 $1,321.79 $365.93 $71,863.38
133 नव॰ 2037 $1,687.71 $1,328.40 $359.32 $70,534.99
134 दिस॰ 2037 $1,687.71 $1,335.04 $352.67 $69,199.95
135 जन॰ 2038 $1,687.71 $1,341.71 $346.00 $67,858.23
136 फ़र॰ 2038 $1,687.71 $1,348.42 $339.29 $66,509.81
137 मार्च 2038 $1,687.71 $1,355.16 $332.55 $65,154.65
138 अप्रैल 2038 $1,687.71 $1,361.94 $325.77 $63,792.71
139 मई 2038 $1,687.71 $1,368.75 $318.96 $62,423.96
140 जून 2038 $1,687.71 $1,375.59 $312.12 $61,048.36
141 जुल॰ 2038 $1,687.71 $1,382.47 $305.24 $59,665.89
142 अग॰ 2038 $1,687.71 $1,389.38 $298.33 $58,276.51
143 सित॰ 2038 $1,687.71 $1,396.33 $291.38 $56,880.18
144 अक्टू॰ 2038 $1,687.71 $1,403.31 $284.40 $55,476.86
145 नव॰ 2038 $1,687.71 $1,410.33 $277.38 $54,066.53
146 दिस॰ 2038 $1,687.71 $1,417.38 $270.33 $52,649.15
147 जन॰ 2039 $1,687.71 $1,424.47 $263.25 $51,224.68
148 फ़र॰ 2039 $1,687.71 $1,431.59 $256.12 $49,793.09
149 मार्च 2039 $1,687.71 $1,438.75 $248.97 $48,354.35
150 अप्रैल 2039 $1,687.71 $1,445.94 $241.77 $46,908.40
151 मई 2039 $1,687.71 $1,453.17 $234.54 $45,455.23
152 जून 2039 $1,687.71 $1,460.44 $227.28 $43,994.80
153 जुल॰ 2039 $1,687.71 $1,467.74 $219.97 $42,527.06
154 अग॰ 2039 $1,687.71 $1,475.08 $212.64 $41,051.98
155 सित॰ 2039 $1,687.71 $1,482.45 $205.26 $39,569.52
156 अक्टू॰ 2039 $1,687.71 $1,489.87 $197.85 $38,079.66
157 नव॰ 2039 $1,687.71 $1,497.32 $190.40 $36,582.34
158 दिस॰ 2039 $1,687.71 $1,504.80 $182.91 $35,077.54
159 जन॰ 2040 $1,687.71 $1,512.33 $175.39 $33,565.21
160 फ़र॰ 2040 $1,687.71 $1,519.89 $167.83 $32,045.33
161 मार्च 2040 $1,687.71 $1,527.49 $160.23 $30,517.84
162 अप्रैल 2040 $1,687.71 $1,535.12 $152.59 $28,982.72
163 मई 2040 $1,687.71 $1,542.80 $144.91 $27,439.92
164 जून 2040 $1,687.71 $1,550.51 $137.20 $25,889.40
165 जुल॰ 2040 $1,687.71 $1,558.27 $129.45 $24,331.13
166 अग॰ 2040 $1,687.71 $1,566.06 $121.66 $22,765.08
167 सित॰ 2040 $1,687.71 $1,573.89 $113.83 $21,191.19
168 अक्टू॰ 2040 $1,687.71 $1,581.76 $105.96 $19,609.43
169 नव॰ 2040 $1,687.71 $1,589.67 $98.05 $18,019.76
170 दिस॰ 2040 $1,687.71 $1,597.61 $90.10 $16,422.15
171 जन॰ 2041 $1,687.71 $1,605.60 $82.11 $14,816.55
172 फ़र॰ 2041 $1,687.71 $1,613.63 $74.08 $13,202.92
173 मार्च 2041 $1,687.71 $1,621.70 $66.01 $11,581.22
174 अप्रैल 2041 $1,687.71 $1,629.81 $57.91 $9,951.41
175 मई 2041 $1,687.71 $1,637.96 $49.76 $8,313.45
176 जून 2041 $1,687.71 $1,646.15 $41.57 $6,667.31
177 जुल॰ 2041 $1,687.71 $1,654.38 $33.34 $5,012.93
178 अग॰ 2041 $1,687.71 $1,662.65 $25.06 $3,350.28
179 सित॰ 2041 $1,687.71 $1,670.96 $16.75 $1,679.32
180 अक्टू॰ 2041 $1,687.71 $1,679.32 $8.40 $0.00

इस पेज पर त्रुटि की रिपोर्ट करें

यह अमॉर्टाइज़ेशन कैलकुलेटर क्या करता है

यह कैलकुलेटर पूरी तरह अमॉर्टाइज़ होने वाले ऋण (फुली अमॉर्टाइज़िंग लोन) की निश्चित मासिक किस्त निकालता है — यानी वैसा ऋण जिसका इस्तेमाल दुनिया भर में होम लोन (मॉर्गेज), कार लोन और पर्सनल लोन के लिए होता है। आपको बस तीन चीज़ें डालनी हैं: ऋण राशि (मूलधन जो आप उधार लेते हैं), सालाना ब्याज दर प्रतिशत में, और ऋण की अवधि को साल और महीनों में बाँटकर। इसके बाद यह आपकी मासिक किस्त, पूरे ऋण के दौरान चुकाया जाने वाला कुल ब्याज, और कुल लागत (मूलधन और ब्याज मिलाकर) बता देता है — साथ ही साल-दर-साल का पूरा अमॉर्टाइज़ेशन शेड्यूल भी दिखाता है।

इसके पीछे का फ़ॉर्मूला

मासिक किस्त निकालने के लिए मानक अमॉर्टाइज़ेशन फ़ॉर्मूला इस्तेमाल होता है:

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — ऋण राशि (मूलधन)
  • r — मासिक ब्याज दर, जो सालाना दर ÷ 100 ÷ 12 से निकलती है
  • n — किस्तों की कुल संख्या, जो (साल × 12) + महीने से निकलती है

हर महीने कैलकुलेटर बची हुई बकाया राशि को मासिक दर से गुणा करके ब्याज वाला हिस्सा निकालता है, उसे आपकी निश्चित किस्त में से घटाकर मूलधन वाला हिस्सा निकालता है, और फिर बकाया राशि कम कर देता है। शुरुआती किस्तों में ब्याज का हिस्सा ज़्यादा होता है; बाद वाली किस्तों में मूलधन ज़्यादा चुकता होता है।
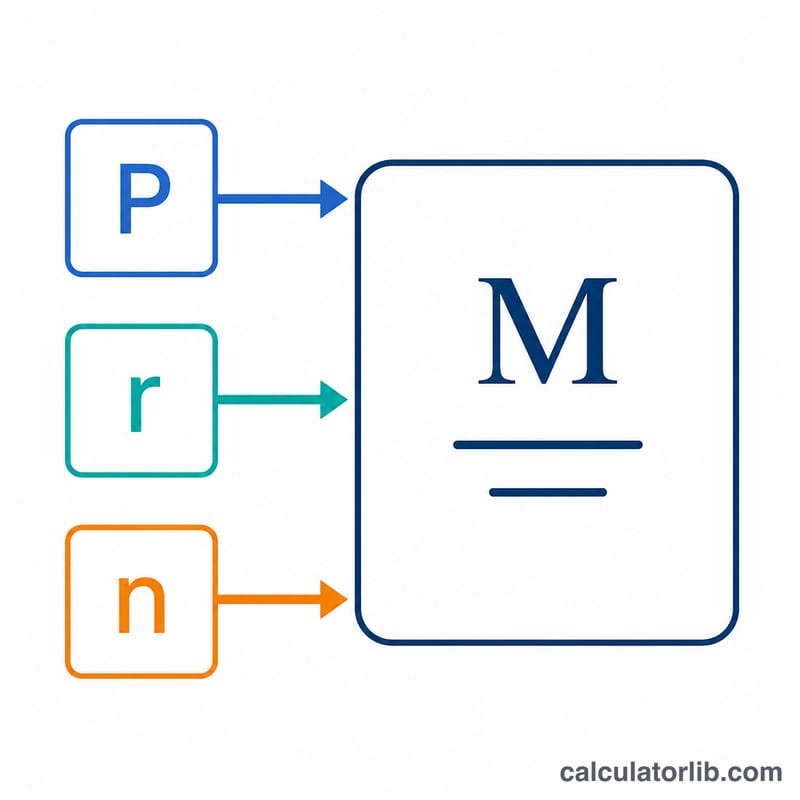
ऋण मूलधन, ब्याज दर और भुगतानों की संख्या के साथ मासिक किस्त सूत्र के घटकों का आरेख
परिशोधन सूत्र ऋण राशि, मासिक दर और भुगतानों की संख्या को एक निश्चित मासिक किस्त में बदल देता है।

एक हल किया हुआ उदाहरण

मान लीजिए आप $200,000 का ऋण 5% सालाना ब्याज पर 30 साल और 0 महीने के लिए लेते हैं।

  • मासिक दर r = 5 ÷ 100 ÷ 12 = 0.0041667
  • किस्तों की संख्या n = 30 × 12 = 360

इन मानों को फ़ॉर्मूले में रखने पर मासिक किस्त लगभग $1,073.64 आती है। 360 किस्तों में यह करीब $386,512 कुल बनती है, यानी लगभग $186,512 सिर्फ़ ब्याज के रूप में। पहले महीने में ब्याज होगा $200,000 × 0.0041667 ≈ $833.33, इसलिए सिर्फ़ करीब $240.31 ही मूलधन में जाता है — यही वजह है कि सालाना शेड्यूल में शुरुआत में बकाया राशि धीरे-धीरे घटती दिखती है।

विज्ञापन

दर और अवधि आपके भुगतान को कैसे बदलते हैं

नीचे दी गई तालिका \(P = \$200{,}000\) के एक निश्चित ऋण राशि का उपयोग करती है और दिखाती है कि मासिक भुगतान, कुल ब्याज भुगतान, और ऋण की कुल लागत कैसे बदलती है क्योंकि वार्षिक ब्याज दर और अवधि में भिन्नता होती है। मासिक भुगतान की गणना परिशोधन सूत्र \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\) से की जाती है, जहां \(r\) मासिक दर है और \(n\) भुगतानों की संख्या है।

दर अवधि मासिक भुगतान कुल ब्याज कुल लागत
3% 15 वर्ष $1,381.16 $48,609 $248,609
3% 20 वर्ष $1,109.20 $66,207 $266,207
3% 30 वर्ष $843.21 $103,555 $303,555
5% 15 वर्ष $1,581.59 $84,686 $284,686
5% 20 वर्ष $1,319.91 $116,779 $316,779
5% 30 वर्ष $1,073.64 $186,512 $386,512
7% 15 वर्ष $1,797.66 $123,578 $323,578
7% 20 वर्ष $1,550.60 $172,144 $372,144
7% 30 वर्ष $1,330.60 $279,018 $479,018

दो पैटर्न स्पष्ट हैं। पहला, उच्च दर मासिक भुगतान और कुल ब्याज दोनों को बढ़ाती है। दूसरा, लंबी अवधि मासिक भुगतान को कम करती है लेकिन कुल ब्याज में तेज वृद्धि करती है, क्योंकि शेष राशि अधिक धीरे-धीरे भुगतान की जाती है। 7% पर, 15 वर्ष से 30 वर्ष की अवधि तक विस्तार करने से मासिक भुगतान में लगभग $467 की कटौती होती है लेकिन भुगतान किए गए ब्याज को दोगुने से अधिक करता है।
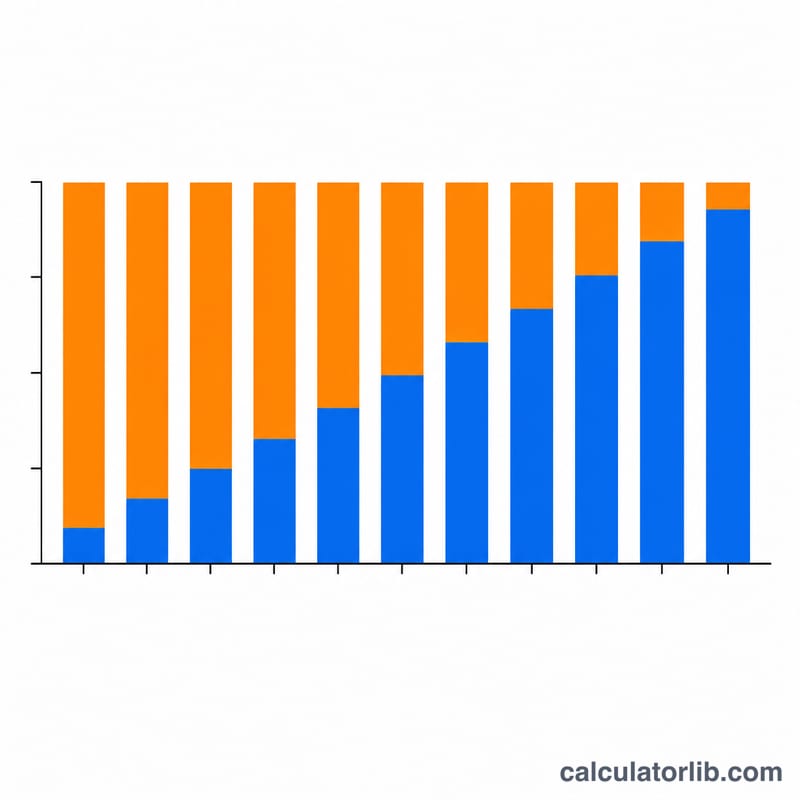
परिशोधन अनुसूची का बार चार्ट, जिसमें ऋण अवधि के दौरान मूलधन बढ़ता और ब्याज घटता दिखाया गया है
शुरुआती किस्तों का अधिकांश हिस्सा ब्याज में जाता है; समय के साथ हर किस्त का बड़ा हिस्सा मूलधन घटाता है।

मुख्य शर्तें परिभाषित

मूलधन (\(P\))
उधार ली गई मूल राशि, किसी भी ब्याज को जोड़ने से पहले। यह वह आधार है जिस पर ब्याज लगाया जाता है और वह राशि जिसे परिशोधन अनुसूची में धीरे-धीरे शून्य तक कम किया जाता है।
परिशोधन
समय के साथ नियमित, समान भुगतान के साथ ऋण को चुकाने की प्रक्रिया। प्रत्येक भुगतान अवधि के लिए जमा हुए ब्याज को कवर करता है और शेष राशि को मूलधन को कम करने के लिए लागू करता है।
मासिक ब्याज दर (\(r\))
वह आवधिक दर जो प्रत्येक महीने लागू की जाती है। यह वार्षिक नाममात्र दर को 12 से विभाजित करने के बराबर है (और प्रतिशत से परिवर्तित करने के लिए 100 से): \(r = \frac{\text{वार्षिक दर}}{1200}\)। उदाहरण के लिए, 6% वार्षिक दर \(r = 0.005\) देता है।
भुगतानों की संख्या (\(n\))
ऋण के जीवन काल में मासिक भुगतानों की कुल संख्या: \(n = 12 \times \text{वर्ष} + \text{महीने}\)। 30 वर्ष के ऋण में \(n = 360\) होता है।
कुल ब्याज
ऋण अवधि में भुगतान किए गए सभी ब्याज का योग, कुल भुगतान शून्य मूलधन के बराबर: \(n \cdot M - P\)।
कुल लागत
पूरी अवधि में चुकाई गई कुल राशि, मासिक भुगतान के गुणा भुगतानों की संख्या के बराबर: \(n \cdot M\)। यह मूलधन और सभी ब्याज को जोड़ता है।
नाममात्र ब्याज दर बनाम APR
नाममात्र (या घोषित) दर वह आधार ब्याज दर है जिसका उपयोग भुगतान की गणना के लिए किया जाता है। वार्षिक प्रतिशत दर (APR) नाममात्र दर के साथ कुछ शुल्क और बंद लागत को एक वार्षिक दर के रूप में व्यक्त करती है, इसलिए यह आमतौर पर नाममात्र दर से अधिक होता है और उधार लेने की लागत की अधिक पूर्ण तस्वीर देता है। यह परिशोधन कैलकुलेटर केवल नाममात्र दर का उपयोग करता है।

अपने परिणामों को समझना

मासिक भुगतान वह निश्चित राशि है जो आप पूरी अवधि के लिए प्रत्येक अवधि में भुगतान करते हैं। क्योंकि भुगतान स्थिर है, इसे कभी-कभी स्तर या पूरी तरह से परिशोधित भुगतान कहा जाता है: यह इस तरह से आकार दिया जाता है कि अंतिम भुगतान शेष राशि को बिल्कुल शून्य पर लाता है।

कुल ब्याज वह अतिरिक्त राशि है जो आप उसके अलावा भुगतान करते हैं जो आपने उधार लिया था। अधिक कुल-ब्याज आंकड़े से संकेत मिलता है कि अधिक राशि ऋणदाता के पास जा रही है न कि आपकी मूल शेष राशि की ओर - उच्च दर, बड़े मूलधन, या लंबी अवधि से प्रेरित। विभिन्न परिदृश्यों में कुल ब्याज की तुलना अकेले मासिक भुगतान की तुलना करने की तुलना में अक्सर अधिक प्रकाशक होती है, क्योंकि कम मासिक भुगतान उच्च आजीवन लागत को छिपा सकता है।

कुल लागत मूलधन जमा कुल ब्याज है - पूरी राशि जिसे आप ऋण के अंत तक चुकाएंगे।

परिशोधन की एक महत्वपूर्ण विशेषता यह है कि ब्याज-से-मूलधन अनुपात समय के साथ कैसे बदलता है। ऋण के प्रारंभ में शेष राशि बड़ी होती है, इसलिए प्रत्येक भुगतान का अधिकांश ब्याज की ओर जाता है और केवल थोड़ा-सा मूलधन को कम करता है। जैसे-जैसे शेष राशि गिरती है, प्रत्येक भुगतान का ब्याज भाग सिकुड़ता है और मूलधन भाग बढ़ता है, भले ही कुल भुगतान समान रहता है। अवधि के अंत तक, लगभग पूरा भुगतान मूलधन होता है। यही कारण है कि प्रारंभ में अतिरिक्त मूलधन भुगतान करने का कुल ब्याज पर असाधारण प्रभाव पड़ता है - यह शेष राशि को उस अवधि के दौरान हटाता है जब ब्याज शुल्क सबसे अधिक होते हैं।

यह ऋण परिशोधन के बारे में सामान्य शैक्षणिक जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं। वास्तविक ऋण शर्तें, शुल्क, और APR आपके ऋणदाता और परिस्थितियों पर निर्भर करते हैं।
विज्ञापन
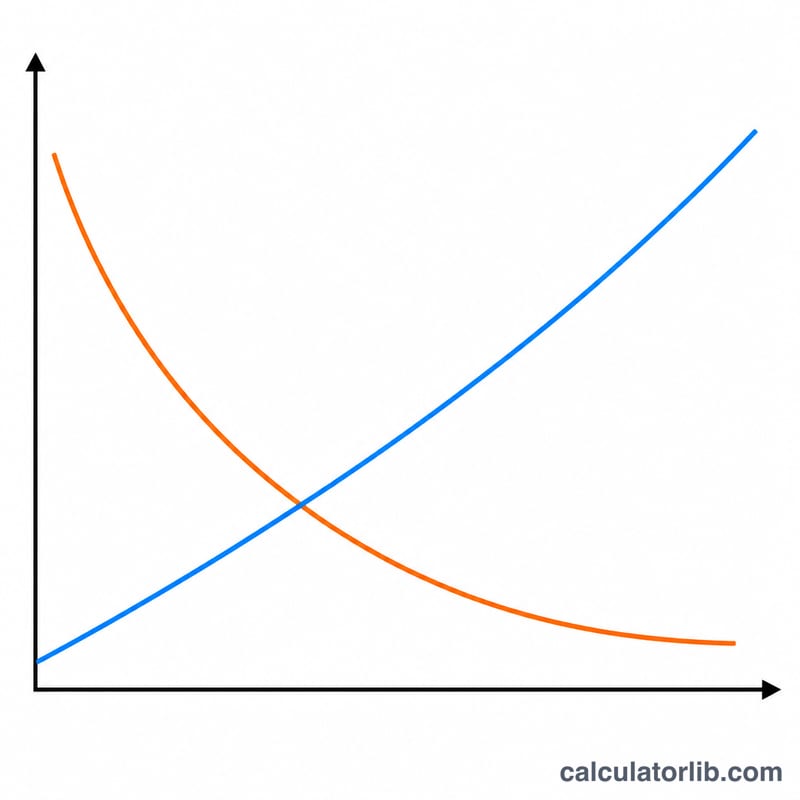
अलग-अलग ब्याज दरों और ऋण अवधियों पर मासिक किस्त की तुलना करता लाइन ग्राफ़
ऊँची ब्याज दरें किस्त बढ़ाती हैं, जबकि लंबी अवधि किस्त घटाती है पर कुल ब्याज बढ़ा देती है।

केंद्रीय बैंकों की नीतिगत ब्याज दरें

प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।

भारतीय रिज़र्व बैंक · भारत
5.50%
तारीख
2026-10-19
1 वर्ष में बदलाव
0 प्रतिशत अंक

नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।

भारतीय रिज़र्व बैंक
केंद्रीय बैंकनीतिगत दरतारीख1 वर्ष में बदलाव
ब्राज़ील का केंद्रीय बैंक · ब्राज़ील13.75%2026-11-16−1.25 प्रतिशत अंक
बैंको दे मेक्सिको · मैक्सिको6.25%2026-11-10−1.00 प्रतिशत अंक
फ़ेडरल रिज़र्व · संयुक्त राज्य3.75–4.00%2026-11-120 प्रतिशत अंक
यूरोपीय सेंट्रल बैंक2.50%2026-11-16+0.50 प्रतिशत अंक
स्वेरिगेस रिक्सबैंक · स्वीडन2.00%2026-11-16+0.25 प्रतिशत अंक
सऊदी केंद्रीय बैंक · सऊदी अरब4.50%2026-10-290 प्रतिशत अंक
रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया4.60%2026-10-31+1.00 प्रतिशत अंक
तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये36.00%2026-11-06−3.50 प्रतिशत अंक
बैंक ऑफ़ रशिया · रूस14.00%2026-11-10−2.50 प्रतिशत अंक
पीपुल्स बैंक ऑफ़ चाइना · चीन3.00%2026-11-100 प्रतिशत अंक
बैंक ऑफ़ कनाडा · कनाडा2.50%2026-11-13+0.25 प्रतिशत अंक
भारतीय रिज़र्व बैंक · भारत5.50%2026-10-190 प्रतिशत अंक
बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम4.00%2026-11-160 प्रतिशत अंक
बैंक ऑफ़ जापान · जापान1.25%2026-11-10+0.75 प्रतिशत अंक
बैंक ऑफ़ कोरिया · दक्षिण कोरिया3.00%2026-11-02+0.50 प्रतिशत अंक

नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा

स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0

एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।

स्रोत का विवरण और कार्यप्रणाली

भारत में ब्याज दरें: सभी आँकड़े और इतिहास

अक्सर पूछे जाने वाले सवाल

क्या मैं अवधि में अतिरिक्त महीने भी डाल सकता हूँ? हाँ। साल और महीने वाले फ़ील्ड को मिलाकर कुल महीनों में बदल दिया जाता है, इसलिए 5 साल और 6 महीने (यानी 66 किस्तें) जैसी अवधि भी बिल्कुल सही तरीके से गणना होती है।

सालाना शेड्यूल में क्या दिखता है? यह किस्तों को 12-महीने के ब्लॉक में बाँटता है और हर साल चुकाया गया मूलधन, चुकाया गया ब्याज तथा साल के अंत में बची हुई बकाया राशि का जोड़ दिखाता है। अगर आपकी अवधि पूरे सालों में न हो, तो आख़िरी ब्लॉक को आंशिक साल के रूप में चिह्नित कर दिया जाता है।

अगर मैं 0% ब्याज डालूँ तो क्या होगा? 0% पर मानक फ़ॉर्मूला शून्य से भाग देने लगता है, इसलिए हमेशा शून्य से बड़ी (पॉज़िटिव) दर डालें। असली 0% ऋण के लिए किस्त बस ऋण राशि को कुल महीनों से भाग देने पर मिल जाएगी।


अंतिम अपडेट:

वित्तीय में सबसे लोकप्रिय

वित्तीय के सभी कैलकुलेटर देखें