원리금 균등상환 계산기

원리금 균등상환 계산기

선두 AI Skill PRO

계산 입력

추가 상환 및 비교
비교 대상

공식

M=P·r(1+r)n(1+r)n−1여기서{P=대출 금액r=연이율 (%)1200n=12×년+개월\begin{gathered} M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1} \\[1.5em] \text{여기서}\quad \left\{ \begin{aligned} P &= \text{대출 금액} \\ r &= \dfrac{\text{연이율 (\%)}}{1200} \\ n &= 12 \times \text{년} + \text{개월} \end{aligned} \right. \end{gathered}
사용 통계

광고

결과

월 상환금
₩843,857
상환 완료 11월 2041 · 총 이자 ₩51,894,229

원금과 이자만 추정하며 세금, 보험, PMI, 수수료는 제외됩니다. 금융 자문이 아닙니다.

34% 가 총 납부액 중 이자로 나갑니다.

총 개월 수 180
총 이자 ₩51,894,229
총비용 (원금 + 이자) ₩151,894,229
대출 상환 완료일 11월 2041
총 납부액 중 원금 비율 65.84%
대출 금액 ₩100,000,000
이자율 6%
첫 상환 월 11월 2026

나란히 비교

내 대출 30년
월 상환액 ₩843,857 ₩599,551
총 이자 ₩51,894,229 ₩115,838,189
상환 완료 11월 2041 11월 2056

원금 vs 이자

원금 이자

기간별 대출 잔액

잔액

상환액 계산 방법

r = 6% ÷ 12 = 0.005

M = P × r × (1 + r)^n ÷ ((1 + r)^n − 1)

M = ₩100,000,000 × 0.005 × 1.005^180 ÷ (1.005^180 − 1) = ₩843,857

1개월 차: ₩100,000,000 × 0.005 = ₩500,000 → ₩843,857 − ₩500,000 = ₩343,857 → ₩99,656,143

기간 사이에 반올림하지 않으며, 금액은 표시할 때만 센트 단위로 반올림합니다. 1회차 상환은 시작 월에 납부합니다.

연도별 상환 일정표

연차 이자 원금 추가 상환 기말 잔액
2026 ₩998,281 ₩689,433 ₩99,310,567
2027 ₩5,842,092 ₩4,284,190 ₩95,026,377
2028 ₩5,577,852 ₩4,548,430 ₩90,477,947
2029 ₩5,297,315 ₩4,828,967 ₩85,648,981
2030 ₩4,999,475 ₩5,126,807 ₩80,522,174
2031 ₩4,683,265 ₩5,443,017 ₩75,079,157
2032 ₩4,347,552 ₩5,778,730 ₩69,300,426
2033 ₩3,991,132 ₩6,135,150 ₩63,165,277
2034 ₩3,612,729 ₩6,513,552 ₩56,651,724
2035 ₩3,210,988 ₩6,915,294 ₩49,736,430
2036 ₩2,784,468 ₩7,341,814 ₩42,394,616
2037 ₩2,331,641 ₩7,794,641 ₩34,599,974
2038 ₩1,850,884 ₩8,275,398 ₩26,324,576
2039 ₩1,340,476 ₩8,785,806 ₩17,538,770
2040 ₩798,586 ₩9,327,696 ₩8,211,074
2041 ₩227,494 ₩8,211,074 ₩0
월별 상환 일정표
# 날짜 상환금 원금 이자 추가 상환 잔액
1 11월 2026 ₩843,857 ₩343,857 ₩500,000 ₩99,656,143
2 12월 2026 ₩843,857 ₩345,576 ₩498,281 ₩99,310,567
3 1월 2027 ₩843,857 ₩347,304 ₩496,553 ₩98,963,263
4 2월 2027 ₩843,857 ₩349,041 ₩494,816 ₩98,614,223
5 3월 2027 ₩843,857 ₩350,786 ₩493,071 ₩98,263,437
6 4월 2027 ₩843,857 ₩352,540 ₩491,317 ₩97,910,897
7 5월 2027 ₩843,857 ₩354,302 ₩489,554 ₩97,556,595
8 6월 2027 ₩843,857 ₩356,074 ₩487,783 ₩97,200,521
9 7월 2027 ₩843,857 ₩357,854 ₩486,003 ₩96,842,667
10 8월 2027 ₩843,857 ₩359,643 ₩484,213 ₩96,483,023
11 9월 2027 ₩843,857 ₩361,442 ₩482,415 ₩96,121,582
12 10월 2027 ₩843,857 ₩363,249 ₩480,608 ₩95,758,333
13 11월 2027 ₩843,857 ₩365,065 ₩478,792 ₩95,393,267
14 12월 2027 ₩843,857 ₩366,890 ₩476,966 ₩95,026,377
15 1월 2028 ₩843,857 ₩368,725 ₩475,132 ₩94,657,652
16 2월 2028 ₩843,857 ₩370,569 ₩473,288 ₩94,287,083
17 3월 2028 ₩843,857 ₩372,421 ₩471,435 ₩93,914,662
18 4월 2028 ₩843,857 ₩374,284 ₩469,573 ₩93,540,379
19 5월 2028 ₩843,857 ₩376,155 ₩467,702 ₩93,164,224
20 6월 2028 ₩843,857 ₩378,036 ₩465,821 ₩92,786,188
21 7월 2028 ₩843,857 ₩379,926 ₩463,931 ₩92,406,262
22 8월 2028 ₩843,857 ₩381,826 ₩462,031 ₩92,024,437
23 9월 2028 ₩843,857 ₩383,735 ₩460,122 ₩91,640,702
24 10월 2028 ₩843,857 ₩385,653 ₩458,204 ₩91,255,049
25 11월 2028 ₩843,857 ₩387,582 ₩456,275 ₩90,867,467
26 12월 2028 ₩843,857 ₩389,519 ₩454,337 ₩90,477,947
27 1월 2029 ₩843,857 ₩391,467 ₩452,390 ₩90,086,480
28 2월 2029 ₩843,857 ₩393,424 ₩450,432 ₩89,693,056
29 3월 2029 ₩843,857 ₩395,392 ₩448,465 ₩89,297,664
30 4월 2029 ₩843,857 ₩397,369 ₩446,488 ₩88,900,296
31 5월 2029 ₩843,857 ₩399,355 ₩444,501 ₩88,500,941
32 6월 2029 ₩843,857 ₩401,352 ₩442,505 ₩88,099,588
33 7월 2029 ₩843,857 ₩403,359 ₩440,498 ₩87,696,230
34 8월 2029 ₩843,857 ₩405,376 ₩438,481 ₩87,290,854
35 9월 2029 ₩843,857 ₩407,403 ₩436,454 ₩86,883,451
36 10월 2029 ₩843,857 ₩409,440 ₩434,417 ₩86,474,012
37 11월 2029 ₩843,857 ₩411,487 ₩432,370 ₩86,062,525
38 12월 2029 ₩843,857 ₩413,544 ₩430,313 ₩85,648,981
39 1월 2030 ₩843,857 ₩415,612 ₩428,245 ₩85,233,369
40 2월 2030 ₩843,857 ₩417,690 ₩426,167 ₩84,815,679
41 3월 2030 ₩843,857 ₩419,778 ₩424,078 ₩84,395,900
42 4월 2030 ₩843,857 ₩421,877 ₩421,980 ₩83,974,023
43 5월 2030 ₩843,857 ₩423,987 ₩419,870 ₩83,550,036
44 6월 2030 ₩843,857 ₩426,107 ₩417,750 ₩83,123,930
45 7월 2030 ₩843,857 ₩428,237 ₩415,620 ₩82,695,693
46 8월 2030 ₩843,857 ₩430,378 ₩413,478 ₩82,265,314
47 9월 2030 ₩843,857 ₩432,530 ₩411,327 ₩81,832,784
48 10월 2030 ₩843,857 ₩434,693 ₩409,164 ₩81,398,091
49 11월 2030 ₩843,857 ₩436,866 ₩406,990 ₩80,961,225
50 12월 2030 ₩843,857 ₩439,051 ₩404,806 ₩80,522,174
51 1월 2031 ₩843,857 ₩441,246 ₩402,611 ₩80,080,928
52 2월 2031 ₩843,857 ₩443,452 ₩400,405 ₩79,637,476
53 3월 2031 ₩843,857 ₩445,669 ₩398,187 ₩79,191,806
54 4월 2031 ₩843,857 ₩447,898 ₩395,959 ₩78,743,909
55 5월 2031 ₩843,857 ₩450,137 ₩393,720 ₩78,293,771
56 6월 2031 ₩843,857 ₩452,388 ₩391,469 ₩77,841,383
57 7월 2031 ₩843,857 ₩454,650 ₩389,207 ₩77,386,733
58 8월 2031 ₩843,857 ₩456,923 ₩386,934 ₩76,929,810
59 9월 2031 ₩843,857 ₩459,208 ₩384,649 ₩76,470,602
60 10월 2031 ₩843,857 ₩461,504 ₩382,353 ₩76,009,099
61 11월 2031 ₩843,857 ₩463,811 ₩380,045 ₩75,545,287
62 12월 2031 ₩843,857 ₩466,130 ₩377,726 ₩75,079,157
63 1월 2032 ₩843,857 ₩468,461 ₩375,396 ₩74,610,696
64 2월 2032 ₩843,857 ₩470,803 ₩373,053 ₩74,139,893
65 3월 2032 ₩843,857 ₩473,157 ₩370,699 ₩73,666,735
66 4월 2032 ₩843,857 ₩475,523 ₩368,334 ₩73,191,212
67 5월 2032 ₩843,857 ₩477,901 ₩365,956 ₩72,713,311
68 6월 2032 ₩843,857 ₩480,290 ₩363,567 ₩72,233,021
69 7월 2032 ₩843,857 ₩482,692 ₩361,165 ₩71,750,329
70 8월 2032 ₩843,857 ₩485,105 ₩358,752 ₩71,265,224
71 9월 2032 ₩843,857 ₩487,531 ₩356,326 ₩70,777,693
72 10월 2032 ₩843,857 ₩489,968 ₩353,888 ₩70,287,725
73 11월 2032 ₩843,857 ₩492,418 ₩351,439 ₩69,795,307
74 12월 2032 ₩843,857 ₩494,880 ₩348,977 ₩69,300,426
75 1월 2033 ₩843,857 ₩497,355 ₩346,502 ₩68,803,072
76 2월 2033 ₩843,857 ₩499,841 ₩344,015 ₩68,303,230
77 3월 2033 ₩843,857 ₩502,341 ₩341,516 ₩67,800,890
78 4월 2033 ₩843,857 ₩504,852 ₩339,004 ₩67,296,037
79 5월 2033 ₩843,857 ₩507,377 ₩336,480 ₩66,788,661
80 6월 2033 ₩843,857 ₩509,914 ₩333,943 ₩66,278,747
81 7월 2033 ₩843,857 ₩512,463 ₩331,394 ₩65,766,284
82 8월 2033 ₩843,857 ₩515,025 ₩328,831 ₩65,251,259
83 9월 2033 ₩843,857 ₩517,601 ₩326,256 ₩64,733,658
84 10월 2033 ₩843,857 ₩520,189 ₩323,668 ₩64,213,470
85 11월 2033 ₩843,857 ₩522,789 ₩321,067 ₩63,690,680
86 12월 2033 ₩843,857 ₩525,403 ₩318,453 ₩63,165,277
87 1월 2034 ₩843,857 ₩528,030 ₩315,826 ₩62,637,246
88 2월 2034 ₩843,857 ₩530,671 ₩313,186 ₩62,106,576
89 3월 2034 ₩843,857 ₩533,324 ₩310,533 ₩61,573,252
90 4월 2034 ₩843,857 ₩535,991 ₩307,866 ₩61,037,261
91 5월 2034 ₩843,857 ₩538,671 ₩305,186 ₩60,498,591
92 6월 2034 ₩843,857 ₩541,364 ₩302,493 ₩59,957,227
93 7월 2034 ₩843,857 ₩544,071 ₩299,786 ₩59,413,156
94 8월 2034 ₩843,857 ₩546,791 ₩297,066 ₩58,866,365
95 9월 2034 ₩843,857 ₩549,525 ₩294,332 ₩58,316,840
96 10월 2034 ₩843,857 ₩552,273 ₩291,584 ₩57,764,567
97 11월 2034 ₩843,857 ₩555,034 ₩288,823 ₩57,209,533
98 12월 2034 ₩843,857 ₩557,809 ₩286,048 ₩56,651,724
99 1월 2035 ₩843,857 ₩560,598 ₩283,259 ₩56,091,126
100 2월 2035 ₩843,857 ₩563,401 ₩280,456 ₩55,527,725
101 3월 2035 ₩843,857 ₩566,218 ₩277,639 ₩54,961,507
102 4월 2035 ₩843,857 ₩569,049 ₩274,808 ₩54,392,457
103 5월 2035 ₩843,857 ₩571,895 ₩271,962 ₩53,820,563
104 6월 2035 ₩843,857 ₩574,754 ₩269,103 ₩53,245,809
105 7월 2035 ₩843,857 ₩577,628 ₩266,229 ₩52,668,181
106 8월 2035 ₩843,857 ₩580,516 ₩263,341 ₩52,087,665
107 9월 2035 ₩843,857 ₩583,419 ₩260,438 ₩51,504,246
108 10월 2035 ₩843,857 ₩586,336 ₩257,521 ₩50,917,911
109 11월 2035 ₩843,857 ₩589,267 ₩254,590 ₩50,328,644
110 12월 2035 ₩843,857 ₩592,214 ₩251,643 ₩49,736,430
111 1월 2036 ₩843,857 ₩595,175 ₩248,682 ₩49,141,255
112 2월 2036 ₩843,857 ₩598,151 ₩245,706 ₩48,543,105
113 3월 2036 ₩843,857 ₩601,141 ₩242,716 ₩47,941,963
114 4월 2036 ₩843,857 ₩604,147 ₩239,710 ₩47,337,816
115 5월 2036 ₩843,857 ₩607,168 ₩236,689 ₩46,730,649
116 6월 2036 ₩843,857 ₩610,204 ₩233,653 ₩46,120,445
117 7월 2036 ₩843,857 ₩613,255 ₩230,602 ₩45,507,190
118 8월 2036 ₩843,857 ₩616,321 ₩227,536 ₩44,890,870
119 9월 2036 ₩843,857 ₩619,402 ₩224,454 ₩44,271,467
120 10월 2036 ₩843,857 ₩622,499 ₩221,357 ₩43,648,968
121 11월 2036 ₩843,857 ₩625,612 ₩218,245 ₩43,023,356
122 12월 2036 ₩843,857 ₩628,740 ₩215,117 ₩42,394,616
123 1월 2037 ₩843,857 ₩631,884 ₩211,973 ₩41,762,732
124 2월 2037 ₩843,857 ₩635,043 ₩208,814 ₩41,127,689
125 3월 2037 ₩843,857 ₩638,218 ₩205,638 ₩40,489,470
126 4월 2037 ₩843,857 ₩641,409 ₩202,447 ₩39,848,061
127 5월 2037 ₩843,857 ₩644,617 ₩199,240 ₩39,203,444
128 6월 2037 ₩843,857 ₩647,840 ₩196,017 ₩38,555,605
129 7월 2037 ₩843,857 ₩651,079 ₩192,778 ₩37,904,526
130 8월 2037 ₩843,857 ₩654,334 ₩189,523 ₩37,250,192
131 9월 2037 ₩843,857 ₩657,606 ₩186,251 ₩36,592,586
132 10월 2037 ₩843,857 ₩660,894 ₩182,963 ₩35,931,692
133 11월 2037 ₩843,857 ₩664,198 ₩179,658 ₩35,267,494
134 12월 2037 ₩843,857 ₩667,519 ₩176,337 ₩34,599,974
135 1월 2038 ₩843,857 ₩670,857 ₩173,000 ₩33,929,117
136 2월 2038 ₩843,857 ₩674,211 ₩169,646 ₩33,254,906
137 3월 2038 ₩843,857 ₩677,582 ₩166,275 ₩32,577,324
138 4월 2038 ₩843,857 ₩680,970 ₩162,887 ₩31,896,353
139 5월 2038 ₩843,857 ₩684,375 ₩159,482 ₩31,211,978
140 6월 2038 ₩843,857 ₩687,797 ₩156,060 ₩30,524,181
141 7월 2038 ₩843,857 ₩691,236 ₩152,621 ₩29,832,946
142 8월 2038 ₩843,857 ₩694,692 ₩149,165 ₩29,138,253
143 9월 2038 ₩843,857 ₩698,166 ₩145,691 ₩28,440,088
144 10월 2038 ₩843,857 ₩701,656 ₩142,200 ₩27,738,432
145 11월 2038 ₩843,857 ₩705,165 ₩138,692 ₩27,033,267
146 12월 2038 ₩843,857 ₩708,690 ₩135,166 ₩26,324,576
147 1월 2039 ₩843,857 ₩712,234 ₩131,623 ₩25,612,342
148 2월 2039 ₩843,857 ₩715,795 ₩128,062 ₩24,896,547
149 3월 2039 ₩843,857 ₩719,374 ₩124,483 ₩24,177,173
150 4월 2039 ₩843,857 ₩722,971 ₩120,886 ₩23,454,202
151 5월 2039 ₩843,857 ₩726,586 ₩117,271 ₩22,727,616
152 6월 2039 ₩843,857 ₩730,219 ₩113,638 ₩21,997,398
153 7월 2039 ₩843,857 ₩733,870 ₩109,987 ₩21,263,528
154 8월 2039 ₩843,857 ₩737,539 ₩106,318 ₩20,525,989
155 9월 2039 ₩843,857 ₩741,227 ₩102,630 ₩19,784,762
156 10월 2039 ₩843,857 ₩744,933 ₩98,924 ₩19,039,829
157 11월 2039 ₩843,857 ₩748,658 ₩95,199 ₩18,291,171
158 12월 2039 ₩843,857 ₩752,401 ₩91,456 ₩17,538,770
159 1월 2040 ₩843,857 ₩756,163 ₩87,694 ₩16,782,607
160 2월 2040 ₩843,857 ₩759,944 ₩83,913 ₩16,022,663
161 3월 2040 ₩843,857 ₩763,744 ₩80,113 ₩15,258,920
162 4월 2040 ₩843,857 ₩767,562 ₩76,295 ₩14,491,358
163 5월 2040 ₩843,857 ₩771,400 ₩72,457 ₩13,719,958
164 6월 2040 ₩843,857 ₩775,257 ₩68,600 ₩12,944,700
165 7월 2040 ₩843,857 ₩779,133 ₩64,724 ₩12,165,567
166 8월 2040 ₩843,857 ₩783,029 ₩60,828 ₩11,382,538
167 9월 2040 ₩843,857 ₩786,944 ₩56,913 ₩10,595,594
168 10월 2040 ₩843,857 ₩790,879 ₩52,978 ₩9,804,715
169 11월 2040 ₩843,857 ₩794,833 ₩49,024 ₩9,009,882
170 12월 2040 ₩843,857 ₩798,807 ₩45,049 ₩8,211,074
171 1월 2041 ₩843,857 ₩802,801 ₩41,055 ₩7,408,273
172 2월 2041 ₩843,857 ₩806,815 ₩37,041 ₩6,601,458
173 3월 2041 ₩843,857 ₩810,850 ₩33,007 ₩5,790,608
174 4월 2041 ₩843,857 ₩814,904 ₩28,953 ₩4,975,704
175 5월 2041 ₩843,857 ₩818,978 ₩24,879 ₩4,156,726
176 6월 2041 ₩843,857 ₩823,073 ₩20,784 ₩3,333,653
177 7월 2041 ₩843,857 ₩827,189 ₩16,668 ₩2,506,464
178 8월 2041 ₩843,857 ₩831,325 ₩12,532 ₩1,675,140
179 9월 2041 ₩843,857 ₩835,481 ₩8,376 ₩839,659
180 10월 2041 ₩843,857 ₩839,659 ₩4,198 ₩0

이 페이지의 오류 신고

이 계산기로 무엇을 할 수 있나요

이 계산기는 원리금 균등상환 방식 대출의 매월 고정 상환금을 계산해 줍니다. 주택담보대출, 자동차 할부, 신용대출처럼 전 세계적으로 널리 쓰이는 상환 방식이죠. 입력할 항목은 세 가지입니다. 대출 금액(빌리는 원금), 연이율(퍼센트), 그리고 상환 기간을 년과 월로 나눠서 넣습니다. 그러면 월 상환금, 대출 기간 전체에 걸쳐 내게 될 총 이자, 그리고 총 상환액(원금 + 이자)을 알려주고, 연도별 상환 스케줄까지 한눈에 보여줍니다.

계산에 쓰이는 공식

월 상환금은 다음의 표준 원리금 균등상환 공식으로 구합니다.

$$A = P \frac{r(1+r)^n}{(1+r)^n-1}$$

  • P — 대출 금액(원금)
  • r — 월 이율, 연이율 ÷ 100 ÷ 12로 계산
  • n — 총 상환 횟수, (년 × 12) + 월로 계산

매달 계산기는 남은 잔액에 월 이율을 곱해 이자 부분을 구하고, 고정 상환금에서 그 이자를 뺀 금액을 원금 상환분으로 잡은 뒤 잔액을 줄여 나갑니다. 초반에는 상환금 중 이자 비중이 크고, 후반으로 갈수록 원금을 더 많이 갚게 됩니다.
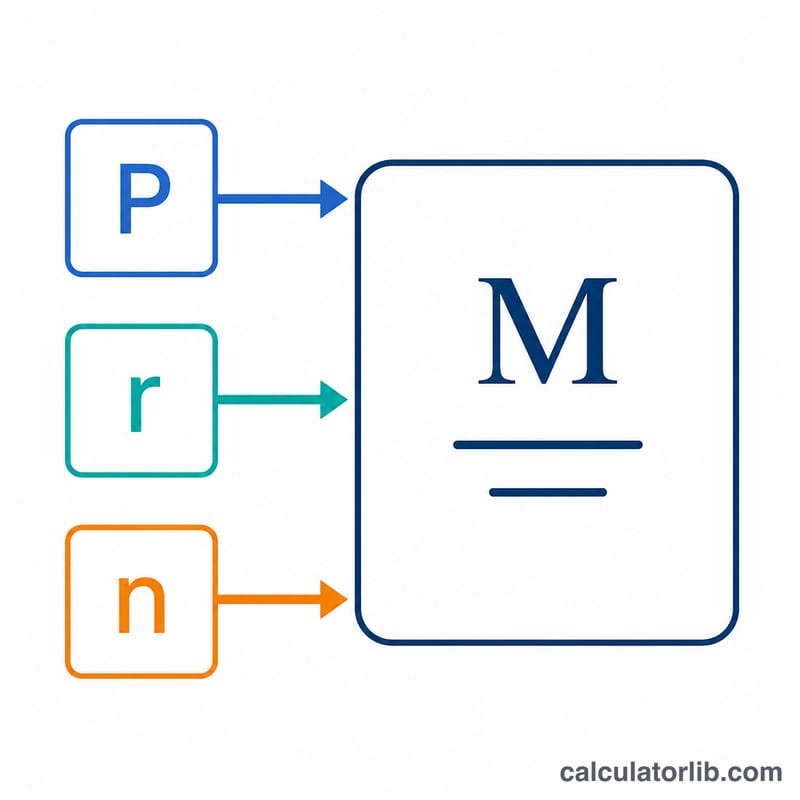
대출 원금, 이자율, 상환 횟수로 구성된 월 상환액 공식의 요소 다이어그램
원리금 균등상환 공식은 대출 금액, 월 이자율, 상환 횟수를 바탕으로 매달 고정된 상환액을 산출합니다.

실제 계산 예시

200,000달러를 연 5% 이율로 30년 0개월 동안 빌린다고 해봅시다.

  • 월 이율 r = 5 ÷ 100 ÷ 12 = 0.0041667
  • 상환 횟수 n = 30 × 12 = 360

공식에 대입하면 월 상환금은 약 $1,073.64가 됩니다. 360회 상환하면 총 $386,512 정도가 되고, 그중 약 $186,512가 이자인 셈이죠. 첫 달의 이자는 $200,000 × 0.0041667 ≈ $833.33이고, 따라서 원금으로 들어가는 금액은 약 $240.31뿐입니다. 연도별 스케줄에서 초반에 잔액이 천천히 줄어드는 이유가 바로 이것입니다.

광고

금리와 기간이 월납금에 미치는 영향

아래 표는 고정 대출 금액 \(P = \$200{,}000\)을 사용하며, 연 이자율과 기간이 변함에 따라 월납금, 총 이자액 및 대출의 총 비용이 어떻게 변하는지 보여줍니다. 월납금은 상환 공식 \(M = P\,\frac{r(1+r)^n}{(1+r)^n-1}\)으로 계산되며, 여기서 \(r\)은 월 이자율이고 \(n\)은 납부 횟수입니다.

금리 기간 월납금 총 이자액 총 비용
3% 15년 $1,381.16 $48,609 $248,609
3% 20년 $1,109.20 $66,207 $266,207
3% 30년 $843.21 $103,555 $303,555
5% 15년 $1,581.59 $84,686 $284,686
5% 20년 $1,319.91 $116,779 $316,779
5% 30년 $1,073.64 $186,512 $386,512
7% 15년 $1,797.66 $123,578 $323,578
7% 20년 $1,550.60 $172,144 $372,144
7% 30년 $1,330.60 $279,018 $479,018

두 가지 패턴이 두드러집니다. 첫째, 높은 금리는 월납금과 총 이자액을 모두 상승시킵니다. 둘째, 더 긴 기간은 월납금을 낮추지만 총 이자액을 급격히 증가시킵니다. 이는 잔금이 더 느리게 감소하기 때문입니다. 7%에서 15년 기간을 30년으로 연장하면 월납금은 약 $467 감소하지만 지급하는 이자는 두 배 이상 증가합니다.
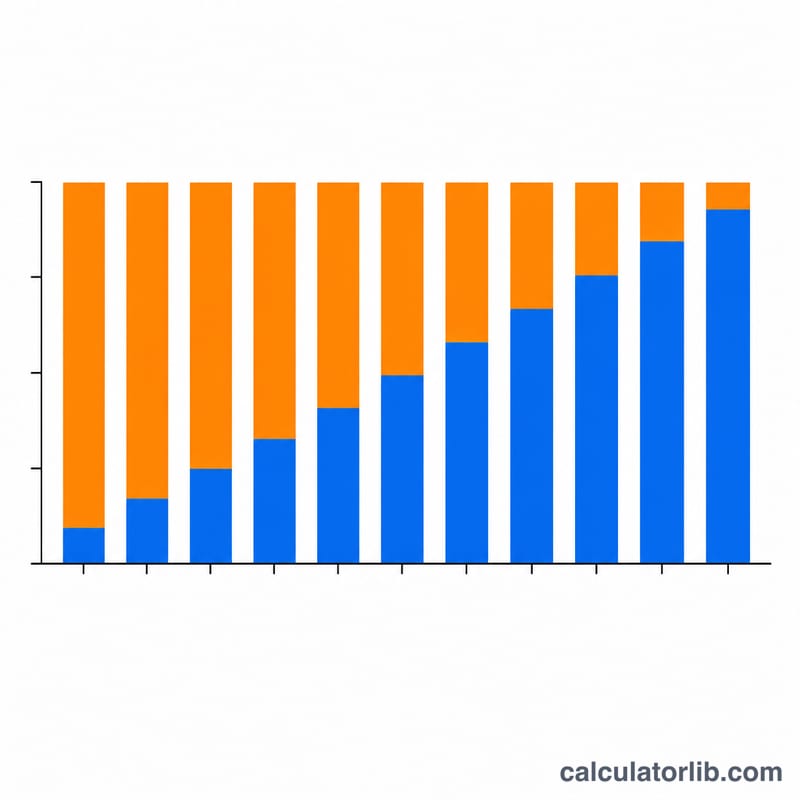
대출 기간 동안 원금은 늘고 이자는 줄어드는 상환 스케줄 막대그래프
초기 상환액은 대부분 이자로 나가고, 시간이 지날수록 매회 상환액 중 원금을 갚는 비중이 커집니다.

주요 용어 정의

원금 (\(P\))
이자가 더해지기 전의 차용한 원래 금액입니다. 이자가 부과되는 기초이며, 상환 일정에 따라 점진적으로 0으로 감소하는 금액입니다.
상환
일정 기간 동안 정기적이고 동일한 납부로 대출금을 갚는 과정입니다. 각 납부는 기간에 누적된 이자를 포함하며, 나머지는 원금 감소에 적용됩니다.
월 이자율 (\(r\))
매달 적용되는 주기 이자율입니다. 연 명목이자율을 12로 나눈 값과 같습니다(백분율을 소수로 변환하기 위해 100으로도 나눔): \(r = \frac{\text{연 이자율}}{1200}\). 예를 들어, 연 6% 이자율은 \(r = 0.005\)입니다.
납부 횟수 (\(n\))
대출 기간 동안의 월 납부 총 횟수: \(n = 12 \times \text{년수} + \text{개월}\). 30년 대출은 \(n = 360\)입니다.
총 이자액
대출 기간 동안 지급된 모든 이자의 합이며, 총 납부액에서 원금을 뺀 값과 같습니다: \(n \cdot M - P\).
총 비용
전체 기간 동안 상환된 총액이며, 월납금에 납부 횟수를 곱한 값과 같습니다: \(n \cdot M\). 원금과 모든 이자를 포함합니다.
명목 이자율 대 연간 백분율 이자율(APR)
명목(또는 공시) 이자율은 납부액 계산에 사용되는 기본 이자율입니다. 연간 백분율 이자율(APR)은 명목 이자율에 특정 수수료와 종료 비용을 연간 이자율로 표현한 값을 더한 것이므로, 보통 명목 이자율보다 높으며 차용 비용의 더 완전한 그림을 제공합니다. 이 상환 계산기는 명목 이자율만 사용합니다.

결과 이해하기

월납금은 전체 기간 동안 각 기간마다 지불하는 고정 금액입니다. 납부액이 일정하기 때문에 이를 정액 또는 완전 상환 납부라고도 부르며, 최종 납부가 잔금을 정확히 0으로 만들도록 산정됩니다.

총 이자액은 차용한 금액 이상으로 지불하는 초과 금액입니다. 더 높은 총 이자 수치는 대출 기관으로 가는 금액이 원금 잔액 감소보다 더 많다는 것을 의미하며, 이는 더 높은 금리, 더 큰 원금 또는 더 긴 기간으로 인해 증가합니다. 월납금만 비교하는 것보다 다양한 시나리오에서 총 이자액을 비교하는 것이 종종 더 유용합니다. 왜냐하면 낮은 월납금이 높은 생애 비용을 숨길 수 있기 때문입니다.

총 비용은 원금에 총 이자액을 더한 값으로, 대출이 끝날 때까지 상환할 전체 합계입니다.

상환의 중요한 특징은 시간이 지남에 따라 이자와 원금의 비율이 어떻게 변하는가입니다. 대출 초기에는 잔금이 크기 때문에 각 납부의 대부분이 이자로 가고 원금 감소는 적습니다. 잔금이 감소하면 각 납부의 이자 부분은 줄어들고 원금 부분은 증가하며, 전체 납부액은 동일하게 유지됩니다. 기간 말 무렵에는 거의 전체 납부가 원금입니다. 이것이 바로 초기에 추가 원금 상환을 하면 총 이자액에 크게 영향을 미치는 이유입니다. 이자 요금이 가장 높은 기간 동안 잔금을 감소시키기 때문입니다.

이것은 대출 상환의 작동 방식에 대한 일반적인 교육 정보이며, 개인 재무 조언이 아닙니다. 실제 대출 조건, 수수료 및 APR은 대출 기관과 상황에 따라 다릅니다.
광고
다양한 금리와 대출 기간별 월 상환액을 비교한 선 그래프
금리가 높을수록 상환액이 커지고, 기간이 길수록 상환액은 줄지만 총이자는 늘어납니다.

주요 중앙은행 기준금리

주요 중앙은행의 최신 공식 기준금리로, 자동으로 업데이트됩니다. 은행 예금·대출 금리는 이 기준을 따릅니다.

한국은행 · 대한민국
3.00%
기준일
2026-11-02
1년 변화
+0.50%p

최근 변화 상승 +25bp 한국은행은(는) 2026-08-27에 금리를 2.75%에서 3.00%(으)로 변경했습니다.

한국은행
중앙은행기준금리기준일1년 변화
브라질 중앙은행 · 브라질13.75%2026-11-16−1.25%p
멕시코은행 · 멕시코6.25%2026-11-10−1.00%p
미국 연방준비제도 · 미국3.75–4.00%2026-11-130%p
유럽중앙은행2.50%2026-11-16+0.50%p
스웨덴 중앙은행 · 스웨덴2.00%2026-11-16+0.25%p
사우디 중앙은행 · 사우디아라비아4.50%2026-10-290%p
호주중앙은행 · 오스트레일리아4.60%2026-10-31+1.00%p
튀르키예 공화국 중앙은행 · 튀르키예36.00%2026-11-06−3.50%p
러시아 중앙은행 · 러시아14.00%2026-11-10−2.50%p
중국인민은행 · 중국3.00%2026-11-100%p
캐나다은행 · 캐나다2.50%2026-11-13+0.25%p
인도준비은행 · 인도5.50%2026-10-190%p
영란은행 · 영국4.00%2026-11-160%p
일본은행 · 일본1.25%2026-11-10+0.75%p
한국은행 · 대한민국3.00%2026-11-02+0.50%p

대한민국의 은행 금리

대한민국의 상업은행이 대출자에게 받고 예금자에게 지급하는 평균 금리로, 중앙은행이 세계은행에 보고한 수치입니다(연간).

대출 금리 2025
4.19%
예금 금리 2025
2.73%
실질 금리 2025
1.03%
대출 금리 − 예금 금리 2025
1.46%p
연도대출 금리예금 금리
20254.19%2.73%
20244.73%3.48%
20235.19%3.84%
20224.29%3.12%
20212.88%1.20%
20202.80%1.16%

실질 금리는 대출 금리를 인플레이션(GDP 디플레이터)으로 조정한 값입니다. 개별 은행이 제시하는 금리와는 다를 수 있습니다.

최신 수치: 2026-11-02 데이터 업데이트 2026-11-16 · 최신

출처: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS 통계 이용 조건; Board of Governors of the Federal Reserve System 퍼블릭 도메인(미국 정부 저작물); European Central Bank ECB 재사용 정책; The World Bank Group CC BY 4.0; Sveriges Riksbank 스웨덴 중앙은행 공개 데이터 이용 조건; Reserve Bank of Australia 2026 RBA 저작권 조건 (Cash Rate); Bank of Canada 캐나다 중앙은행 이용 약관; Bank of England Open Government Licence v3.0

1년 변동폭은 CalculatorLib이 이 데이터로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.

출처 세부 정보 및 작성 방법

대한민국의 금리: 전체 수치와 추이

자주 묻는 질문

년 단위에 개월을 더해서 입력할 수 있나요? 네. 년과 월 입력란은 총 개월 수로 합산되므로 5년 6개월(66회 상환) 같은 기간도 정확하게 계산됩니다.

연도별 스케줄에는 무엇이 표시되나요? 상환 내역을 12개월 단위로 묶어 그 기간에 갚은 원금, 낸 이자, 연말 기준 남은 잔액을 합산해 보여줍니다. 상환 기간이 딱 떨어지는 햇수가 아니라면 마지막 구간은 일부 연도로 표시됩니다.

이율을 0%로 입력하면 어떻게 되나요? 표준 공식은 이율이 0%일 때 0으로 나누는 문제가 생기므로 반드시 양수 이율을 입력하세요. 실제로 무이자(0%) 대출이라면 상환금은 단순히 대출 금액을 개월 수로 나눈 값이 됩니다.


최종 업데이트:

금융 인기 계산기

금융 계산기 전체 보기