

À quoi sert ce calculateur
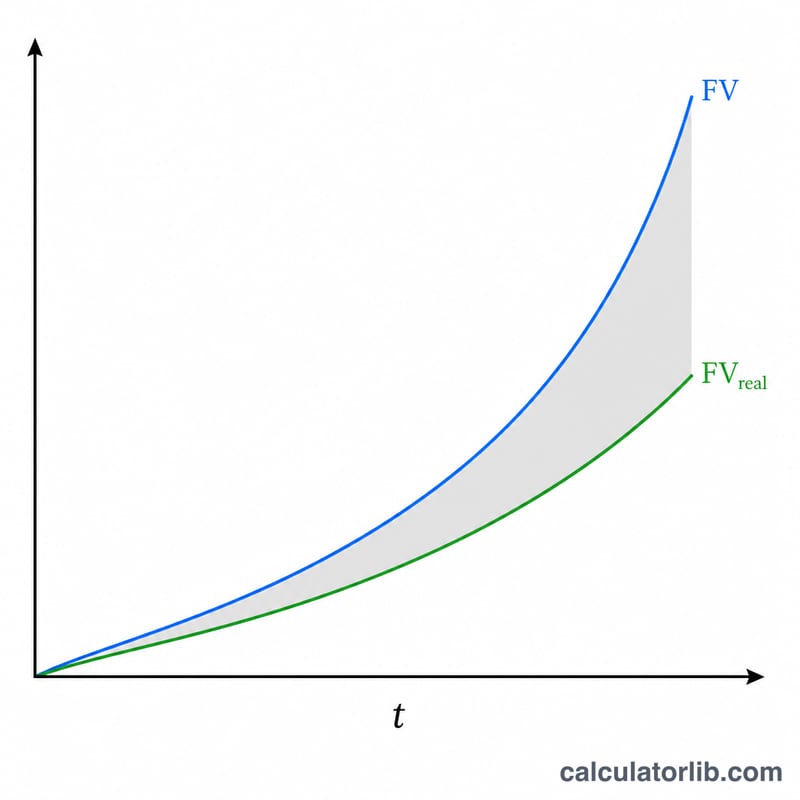
Le calculateur d'inflation des placements montre comment l'inflation grignote le pouvoir d'achat d'un placement qui rapporte des intérêts composés et qui peut aussi recevoir des versements ou des retraits réguliers. Il fonctionne selon deux modes. Dans « Le rendement d'un placement », vous saisissez un capital de départ (valeur actuelle) et l'outil renvoie à la fois la valeur future nominale et cette même valeur exprimée en euros d'aujourd'hui. Dans « Capital nécessaire pour un rendement cible », vous indiquez un objectif exprimé en pouvoir d'achat actuel et l'outil calcule le capital de départ dont vous avez besoin dès maintenant. Le calcul repose sur la valeur temporelle de l'argent, un principe universel ; le symbole monétaire n'est donné qu'à titre indicatif.
Comment l'utiliser
Choisissez un mode, puis saisissez le montant, le nombre d'années, le taux d'intérêt annuel, la fréquence de capitalisation des intérêts et le taux d'inflation prévu. Vous pouvez aussi ajouter un versement ou un retrait récurrent et en choisir la périodicité. L'outil aligne la fréquence des versements sur celle de la capitalisation en déduisant un taux équivalent par période de versement : ainsi, des versements hebdomadaires associés à une capitalisation mensuelle sont traités correctement.
La formule expliquée
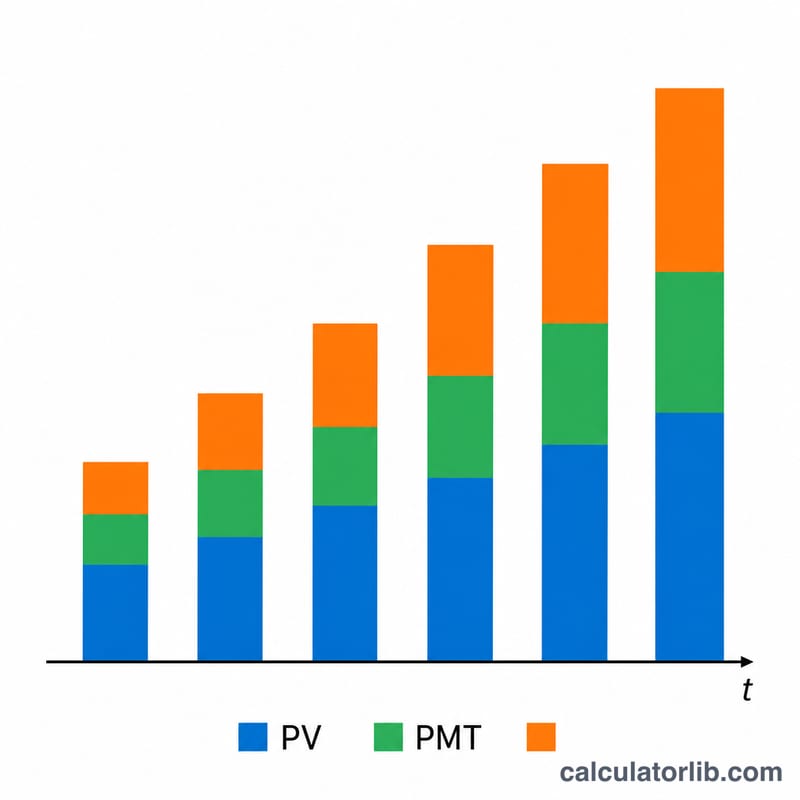
Le capital initial croît selon $$VF = VA\left(1 + \tfrac{r}{m}\right)^{mt}$$ où \(r\) est le taux annuel, \(m\) le nombre de capitalisations par an et \(t\) le nombre d'années. Les versements périodiques forment une annuité ordinaire, évaluée à l'aide d'un taux équivalent par période de versement $$r_{vers} = \left(1 + \tfrac{r}{m}\right)^{m/q} - 1$$ sur \(N = q \cdot t\) versements. Les versements s'ajoutent et les retraits se soustraient. Enfin, le total nominal est déflaté par \((1 + i)^{t}\) pour l'exprimer en euros d'aujourd'hui.
Exemple chiffré
En mode objectif, avec une cible de 100 000 $ en euros d'aujourd'hui, sur 10 ans, à un taux de 6,25 % capitalisé mensuellement, une inflation de 2,25 % et aucun versement : cible nominale $$= 100\,000 \times (1{,}0225)^{10} = 124\,920{,}34 \text{ \$}$$ Capital requis $$= \frac{124\,920{,}34}{\left(1 + \tfrac{0{,}0625}{12}\right)^{120}} = \frac{124\,920{,}34}{1{,}865435} = \mathbf{66\,973{,}58 \text{ \$}}$$ Autrement dit, en investissant environ 66 974 $ aujourd'hui, vous atteignez 100 000 $ de pouvoir d'achat dans dix ans.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
Pourquoi la valeur ajustée à l'inflation est-elle plus basse ? L'inflation signifie que les sommes futures achètent moins de choses ; la valeur réelle correspond donc au solde nominal divisé par l'inflation cumulée.
Que se passe-t-il si la fréquence de mes versements diffère de la capitalisation ? Le calculateur convertit le taux en un taux équivalent par versement : toutes les combinaisons fonctionnent.
Les retraits peuvent-ils rendre le résultat négatif ? Oui — si les retraits dépassent la croissance, la valeur future peut devenir négative, et le résultat est affiché tel qu'il est calculé.
















