

ماذا تفعل هذه الحاسبة
تُظهر لك حاسبة التضخم على الاستثمار كيف يلتهم التضخم القوة الشرائية لاستثمارٍ يحقق فائدة مركبة، وقد تُضاف إليه أو تُسحب منه مبالغ دورية. وهي تعمل بوضعين. في وضع «عائد الاستثمار» تُدخل مبلغ الاستثمار الأولي (القيمة الحالية)، فتعرض لك الحاسبة القيمة المستقبلية الاسمية والقيمة نفسها معبَّرًا عنها بقيمة المال اليوم. وفي وضع «الاستثمار اللازم لعائد مستهدف» تُدخل هدفًا مُعبَّرًا عنه بالقوة الشرائية الحالية، فتحسب لك الحاسبة المبلغ الأولي الذي تحتاج إلى استثماره الآن. والمعادلات هنا تعتمد على مبدأ القيمة الزمنية للنقود المعمول به عالميًا، أما رمز العملة فهو لأغراض التوضيح فقط.
كيفية الاستخدام
اختر أحد الوضعين، ثم أدخل المبلغ، وعدد السنوات، ومعدل الفائدة السنوي، وعدد مرات احتساب الفائدة المركبة سنويًا، ومعدل التضخم المتوقع. ويمكنك اختياريًا إضافة إيداع أو سحب دوري وتحديد تكراره. تُوائم الحاسبة بين تكرار الدفعات وتكرار التركيب عبر اشتقاق معدل مكافئ لكل فترة دفع، بحيث تُعالَج الإيداعات الأسبوعية مع التركيب الشهري معالجةً صحيحة.
شرح المعادلة
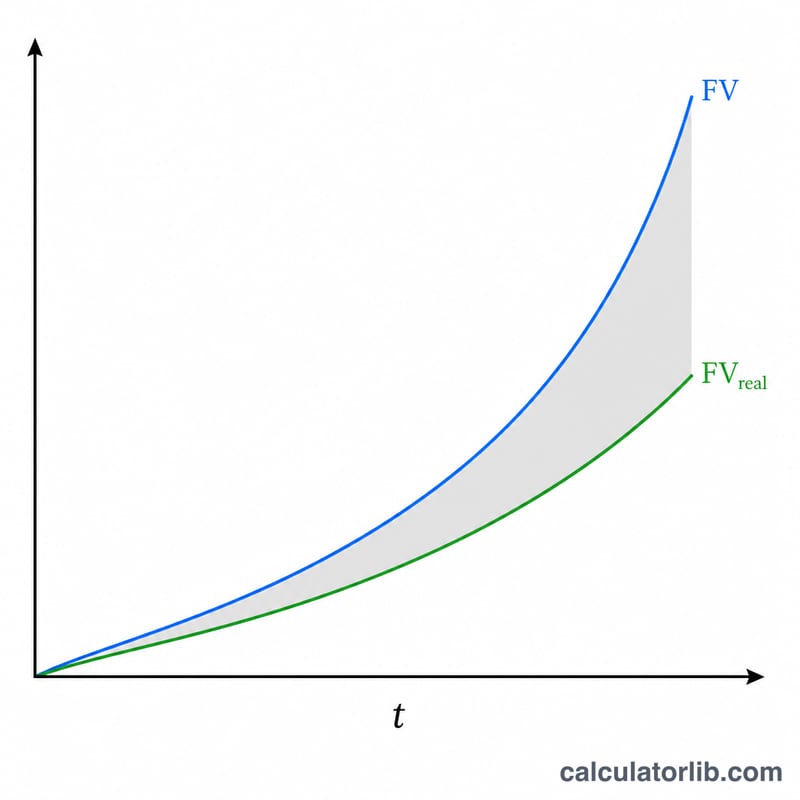
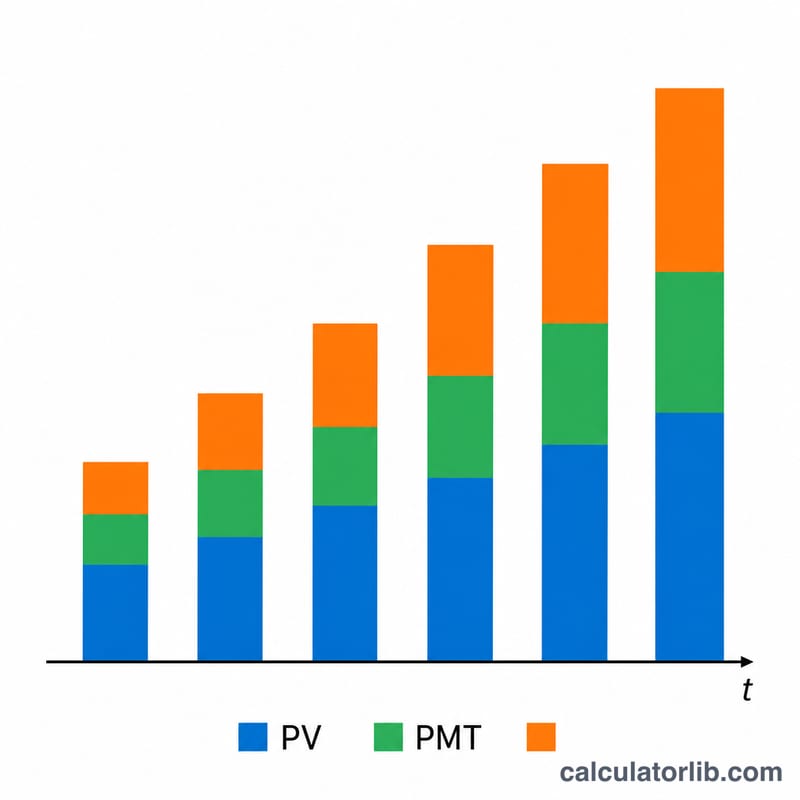
ينمو المبلغ المقطوع وفق المعادلة $$FV = PV\left(1 + \tfrac{r}{m}\right)^{mt}$$ حيث \(r\) هو المعدل السنوي، و\(m\) عدد مرات التركيب في السنة، و\(t\) عدد السنوات. أما الدفعات الدورية فتُكوِّن دفعة سنوية عادية تُقيَّم بمعدل مكافئ لفترة الدفع \(r_{pay} = (1 + r/m)^{m/q} - 1\) على مدى \(N = q \cdot t\) دفعة. تُضاف الإيداعات وتُطرح السحوبات. وأخيرًا، يُخصَم من الإجمالي الاسمي أثر التضخم بقسمته على \((1 + i)^{t}\) لتُعبَّر القيمة بقيمة المال اليوم.
مثال تطبيقي
في وضع الهدف، بهدفٍ قدره 100,000 دولار بقيمة المال اليوم، على مدى 10 سنوات، بمعدل 6.25% يُركَّب شهريًا، وتضخم 2.25%، ودون دفعات. الهدف الاسمي $$= 100{,}000 \times (1.0225)^{10} = 124{,}920.34 \text{ دولار}$$ القيمة الحالية اللازمة $$= 124{,}920.34 \div (1 + 0.0625/12)^{120} = 124{,}920.34 \div 1.865435 = \mathbf{66{,}973.58 \text{ دولار}}$$ أي أن استثمار نحو 66,974 دولارًا اليوم يبلغ بك قوة شرائية تعادل 100,000 دولار بعد عشر سنوات.
التضخم في المملكة العربية السعودية: الأرقام الرسمية
بيانات رسمية لأسعار المستهلك في المملكة العربية السعودية، تُحدَّث تلقائيًا. استخدمها كمدخلات في الحاسبة أعلاه.
- التضخم 2025
- 2.0%
- التراكمي 2016–2025
- 15.3%
- المتوسط السنوي
- 1.6%
آخر تغيّر ارتفاع +0.5 نقطة مئوية 2025: 2.0%، مقابل 1.5% في 2024.
تغيرت الأسعار في المملكة العربية السعودية بنسبة 15.3% بين 2016 و2025، بمتوسط 1.6% سنويًا: ما كان يكلف 100 SAR في 2016 أصبح يكلف نحو 115 SAR في 2025.
| السنة | مؤشر أسعار المستهلك (2010 = 100) | التضخم | العالم |
|---|---|---|---|
| 2025 | 137.2 | 2.0% | 3.0% |
| 2024 | 134.5 | 1.5% | 3.0% |
| 2023 | 132.5 | 2.5% | 5.7% |
| 2022 | 129.3 | 2.5% | 8.0% |
| 2021 | 126.1 | 3.1% | 3.5% |
| 2020 | 122.3 | 3.2% | 1.9% |
| 2019 | 118.5 | -2.0% | 2.2% |
| 2018 | 120.9 | 2.5% | 2.5% |
| 2017 | 118.0 | -0.9% | 2.3% |
| 2016 | 119.0 | 2.9% | 1.6% |
المملكة العربية السعودية ودول أخرى
التضخم، أسعار المستهلك (٪ سنويًا) — أحدث سنة منشورة لكل بلد.
- تركيا 34.9% (2025)
- روسيا 8.7% (2025)
- المكسيك 3.8% (2025)
- فيتنام 3.3% (2025)
- اليابان 3.2% (2025)
- العالم 3.0% (2025)
- الولايات المتحدة 2.9% (2024)
- الهند 2.4% (2025)
- كوريا الجنوبية 2.1% (2025)
- المملكة العربية السعودية 2.0% (2025)
- فرنسا 0.9% (2025)
- الصين 0.1% (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-17 · حديث
المصدر: The World Bank Group CC BY 4.0
التغير التراكمي ومتوسط المعدل السنوي ومقارنة الأسعار يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
الأسئلة الشائعة
لماذا تكون القيمة المعدَّلة وفق التضخم أقل؟ لأن التضخم يقلل ما يشتريه المال مستقبلًا، فتكون القيمة الحقيقية هي الرصيد الاسمي مقسومًا على التضخم المتراكم.
ماذا لو اختلف تكرار إيداعاتي عن تكرار التركيب؟ تحوِّل الحاسبة المعدل إلى معدل مكافئ لكل دفعة، لذا فإن أي تركيبة من التكرارات تعمل بشكل سليم.
هل يمكن أن تجعل السحوبات النتيجة سالبة؟ نعم — إذا تجاوزت السحوبات النمو، فقد تصبح القيمة المستقبلية سالبة، وتُعرض النتيجة كما حُسبت تمامًا.
















