ما الذي تقوم به هذه الأداة
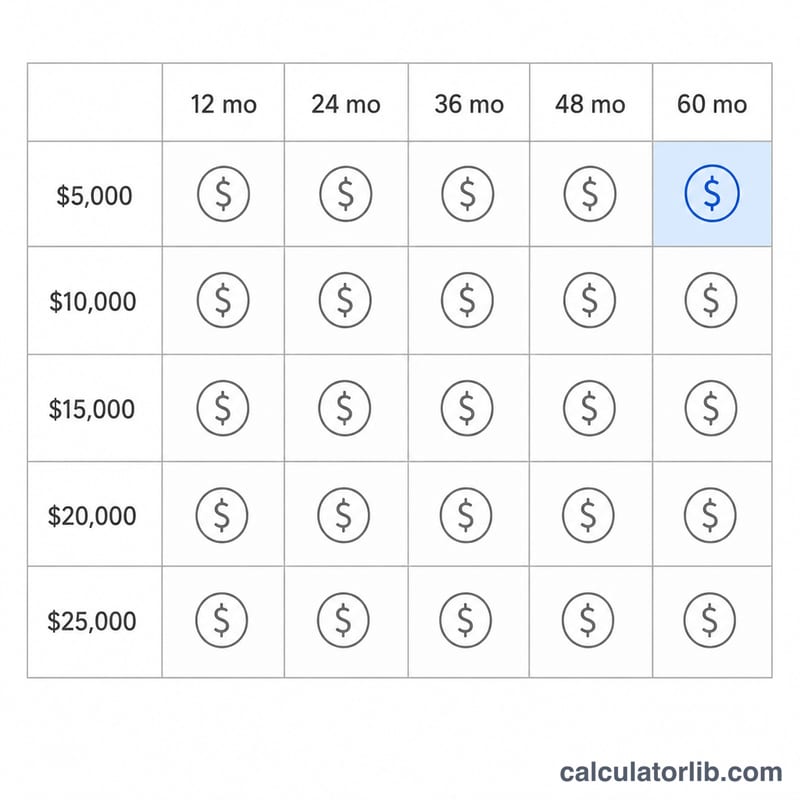
يقوم منشئ جدول دفعات القروض بإنشاء شبكة من الدفعات الشهرية الثابتة لقرض مُطفأ بالكامل. فبدلاً من حساب دفعة واحدة في كل مرة، تُغيّر الأداة كميتين عبر صفوف الجدول وأعمدته مع تثبيت كمية ثالثة، حتى تتمكن من مقارنة العديد من سيناريوهات مبالغ القروض ومُدّتها بنظرة واحدة. وهي تصلح لأي قرض بالتقسيط تُدفع أقساطه في نهاية كل فترة، مثل قرض السيارة أو القرض الشخصي أو الرهن العقاري. تُعامَل المبالغ على أنها بالدولار الأمريكي، ويُعامَل سعر الفائدة كنسبة مئوية سنوية. ملاحظة: هذه الأداة مبنية على الدولار الأمريكي، لكن المنطق الحسابي نفسه ينطبق على أي عملة محلية بالطريقة ذاتها.
كيفية الاستخدام
اختر طريقة توزيع المحاور: خيار "الأشهر والقرض" (الافتراضي) يُثبّت سعر الفائدة السنوي ويُغيّر مبلغ القرض عبر الصفوف ومدة القرض عبر الأعمدة؛ وخيار "السعر والقرض" يُثبّت المدة؛ وخيار "السعر والأشهر" يُثبّت مبلغ القرض. أدخل سعر الفائدة الثابت، والقيمة الابتدائية ومقدار الزيادة لكل محور، وعدد الصفوف والأعمدة المطلوب إنشاؤها. يبدأ العمود الأول من قيمة "الشهر الابتدائي" ويضيف "الزيادة (بالأشهر)" في كل خطوة؛ ويبدأ الصف الأول من "المبلغ الابتدائي" ويضيف "الزيادة (بالدولار)" في كل خطوة.
شرح المعادلة
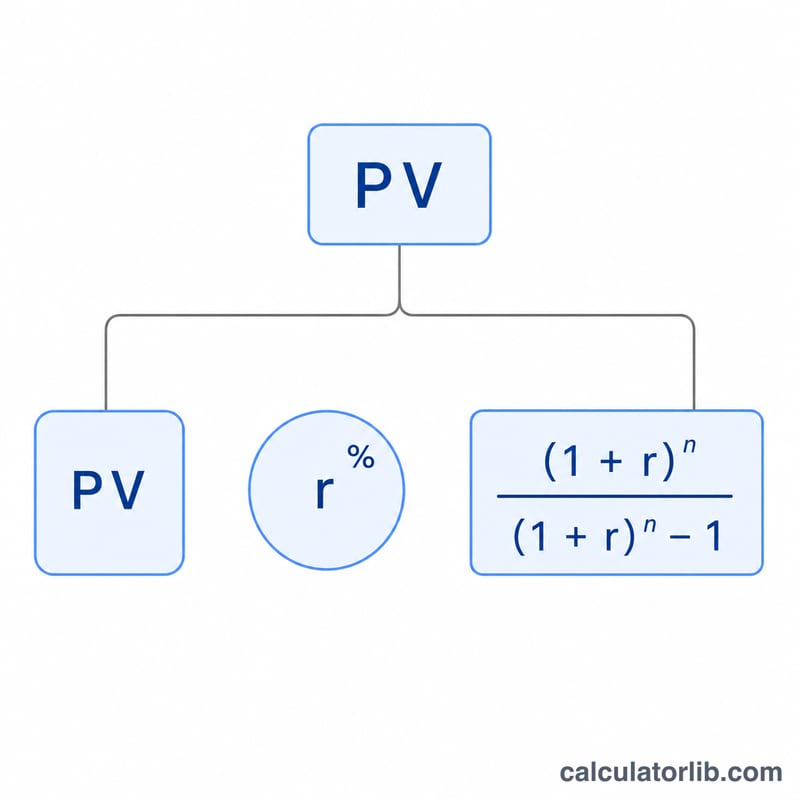
تستخدم كل خلية معادلة الإطفاء القياسية: $$\text{PMT} = PV \times r \times \dfrac{(1+r)^n}{(1+r)^n - 1}$$ حيث \(r\) هو السعر الشهري المساوي للنسبة السنوية مقسومة على 100 ثم على 12، و\(n\) هو عدد الدفعات الشهرية. وإذا كان السعر يساوي صفراً فإن المعادلة ستؤدي إلى القسمة على صفر، لذا تلجأ الأداة في هذه الحالة إلى المعادلة البديلة: $$\text{PMT} = \dfrac{PV}{n}$$
مثال محلول
لنأخذ قرضاً بقيمة 15,000 دولار بسعر فائدة سنوي 3.125% على مدى 24 شهراً. السعر الشهري هو \(3.125 / 100 / 12 = 0.00260417\). ومن ثم \((1+r)^{24} = 1.064466\)، فتكون $$\text{PMT} = 15000 \times 0.00260417 \times \frac{1.064466}{0.064466} = 645.55$$ دولار شهرياً، وهي الخلية العلوية اليسرى في الجدول الافتراضي.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يشمل هذا الحساب الضرائب أو الرسوم أو التأمين؟ لا. فهو يحسب دفعة أصل الدين والفائدة فقط.
ماذا لو ضبطت السعر على 0%؟ تصبح الدفعة مساوية لمبلغ القرض مقسوماً على عدد الأشهر (سداد بالتساوي على خط مستقيم).
كيف أحسب إجمالي الفائدة؟ اضرب دفعة أي خلية في عدد أشهرها ثم اطرح مبلغ القرض: \(\text{إجمالي الفائدة} = \text{PMT} \times n - PV\).