ما هي هذه الحاسبة؟
تحسب حاسبة القسط الأسبوعي للقرض المبلغ الثابت الذي تسدِّده كل أسبوع على قرض يعتمد نظام الإطفاء التدريجي. فبدلًا من احتساب الفائدة بشكل شهري، تقسّم نسبة الفائدة السنوية (APR) على 52 فترة أسبوعية، بما يتوافق مع القروض والتسهيلات الائتمانية التي تُحصَّل دفعاتها على أساس أسبوعي.
كيفية الاستخدام
أدخِل مبلغ القرض (أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض محسوبة بالأسابيع. ستعرض لك الحاسبة قيمة القسط الأسبوعي، وإجمالي جميع الدفعات على مدى عمر القرض، ومجموع الفوائد التي ستدفعها.
شرح المعادلة
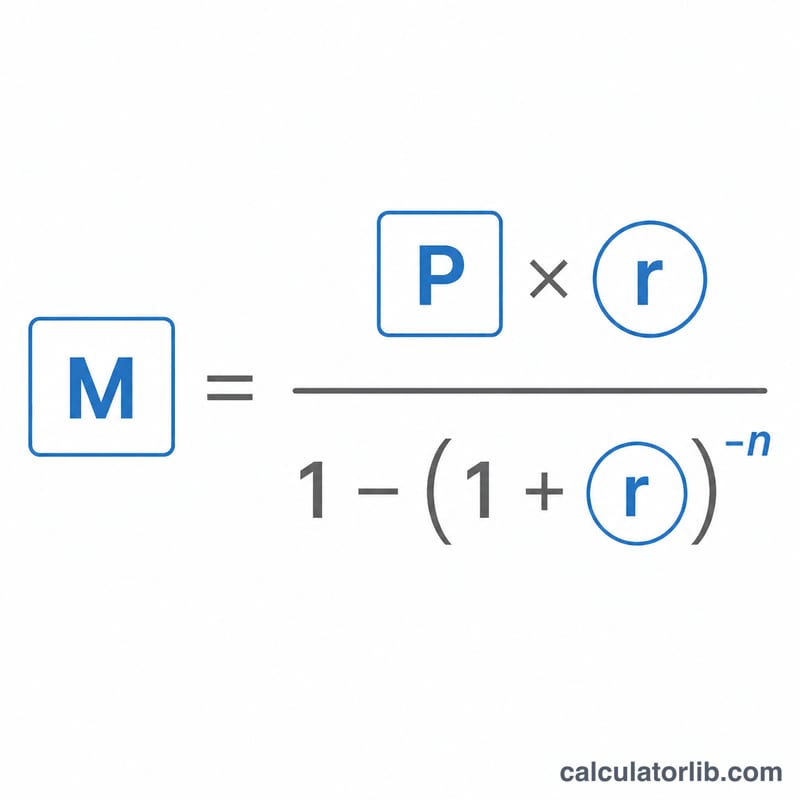
المعادلة القياسية للإطفاء هي: $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$ حيث \(P\) هو أصل المبلغ، وr هو معدل الفائدة لكل فترة، وn هو عدد الدفعات. وفي القروض الأسبوعية يكون معدل الفترة \(r = \text{APR} \div 52\)، وn هو عدد الأسابيع. أما إذا كان معدل الفائدة صفرًا، فيكون القسط ببساطة \(P \div n\).
مثال تطبيقي
لنفترض أنك اقترضت 10,000 دولار بفائدة سنوية 6% على مدى 52 أسبوعًا. يكون المعدل الأسبوعي \(r = 0.06 \div 52 = 0.00115385\). وبأخذ \(n = 52\)، يكون القسط: $$M = 10{,}000 \times \frac{0.00115385}{1 - 1.00115385^{-52}} \approx 198.45 \text{ دولار}$$ وعلى مدى 52 أسبوعًا تدفع نحو 10,319.50 دولار، منها قرابة 319.50 دولار فوائد.
تفسير نتائج دفعاتك الأسبوعية
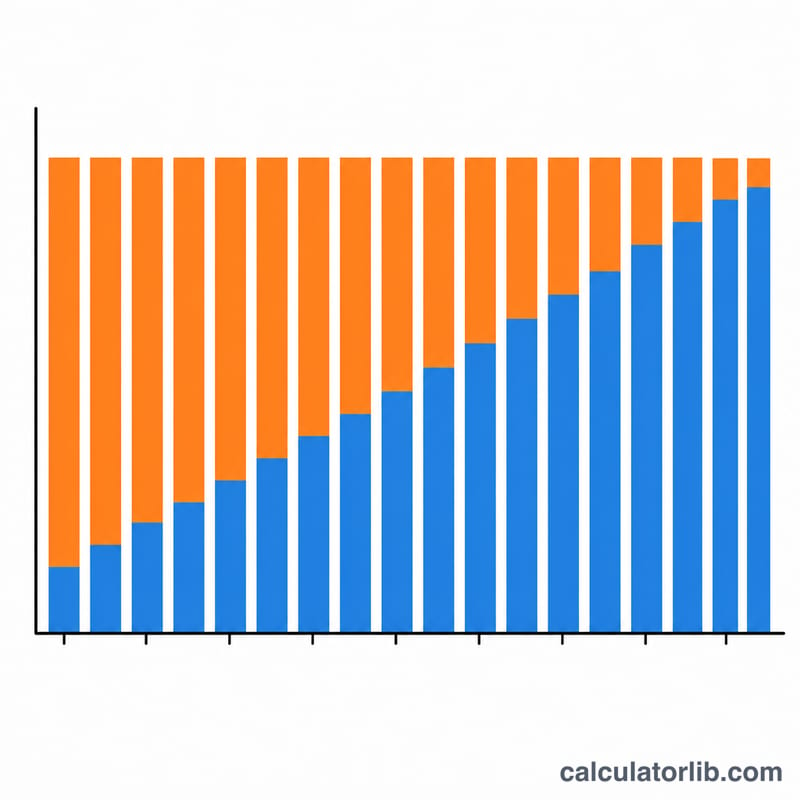
ما تتضمنه كل دفعة. تغطي كل دفعة أسبوعية فائدة ذلك الأسبوع مع جزء من أصل القرض. الفائدة الأسبوعية هي الرصيد المتبقي مضروباً في المعدل الأسبوعي \(r\). ولأن الرصيد يكون في أعلى مستوى له في البداية، فإن الدفعات الأولى تتكون في معظمها من فائدة، بينما تتكون الدفعات اللاحقة في معظمها من أصل القرض، مع أن مبلغ الدفعة يبقى ثابتاً.
النسبة السنوية (APR) مقابل المعدل الأسبوعي. تقسم هذه الحاسبة النسبة السنوية المعلنة (APR) على 52 للحصول على المعدل الدوري الأسبوعي. على سبيل المثال، تصبح نسبة 6% سنوياً نحو 0.1154% أسبوعياً. والتركيب الأسبوعي بهذا المعدل يعطي معدلاً سنوياً فعلياً أعلى قليلاً من النسبة السنوية، نحو 6.18% لنسبة سنوية 6% (انظر المسرد للاطلاع على APY).
المدة والتكلفة الإجمالية. تقلل المدة الأطول كل دفعة لكنها ترفع إجمالي الفوائد، لأن الرصيد يبقى قائماً لفترة أطول. أما المدة الأقصر فتأثيرها معاكس: دفعات أعلى وفوائد إجمالية أقل.
جداول الدفع الأسبوعية والمرة كل أسبوعين والشهرية. تتضمن السنة 52 دفعة أسبوعية، أو 26 دفعة كل أسبوعين، أو 12 دفعة شهرية. لذلك لا تساوي الدفعة الأسبوعية ببساطة الدفعة الشهرية مقسومة على 4. ويعطي ضرب الدفعة الشهرية في 12 ثم القسمة على 52 مقارنة تقريبية، لكن الأرقام الدقيقة تختلف لأن الفائدة تُحسب وفق جداول مختلفة. ولاحظ أيضاً أن 52 أسبوعاً تساوي 364 يوماً، لذا تحتوي السنة على أسابيع أكثر قليلاً من 52 أسبوعاً.
قد تختلف القروض الحقيقية. تفترض هذه الحاسبة معدلاً ثابتاً، ودفعات متساوية، وعدم وجود رسوم، أو تأمين، أو دفعات متخطاة أو إضافية، وسداد الدفعات في موعدها تماماً. وقد يضيف المقرضون رسوم إصدار، أو يقربون الدفعات صعوداً أو هبوطاً، أو يستخدمون طريقة الفائدة اليومية، أو عرفاً مختلفاً لحساب الأيام، لذا قد تختلف الأرقام الفعلية قليلاً عن هذه التقديرات. راجع اتفاقية قرضك للاطلاع على الشروط الدقيقة.
هذه معلومات عامة تساعدك على فهم الحسابات، وليست نصيحة مالية شخصية.
مسرد مصطلحات القرض
- الأصل
- المبلغ المقترض، وهو الرصيد الابتدائي الذي تُحسب عليه الفائدة. وهو القيمة \(P\) في الصيغة.
- APR (النسبة السنوية المئوية)
- التكلفة السنوية للاقتراض معبراً عنها كنسبة مئوية، دون احتساب مركب خلال السنة. في هذه الحاسبة تُقسم على 52 للحصول على المعدل الأسبوعي. في بعض الدول، مثل الولايات المتحدة، قد تتضمن النسبة السنوية المئوية رسوماً معينة يفرضها المقرض، لكن هذه الحاسبة تستخدم فقط معدل الفائدة الذي تدخله.
- المعدل الدوري (الأسبوعي)
- معدل الفائدة المطبق كل أسبوع: \(r = \text{النسبة السنوية}/52\). نسبة 6% سنوياً تعطي \(r \approx 0.001154\)، أي نحو 0.1154% أسبوعياً.
- المدة بالأسابيع
- عدد الدفعات الأسبوعية، \(n\)، اللازمة لسداد القرض بالكامل. و52 أسبوعاً تعادل نحو سنة، و104 أسابيع تعادل نحو سنتين.
- الإطفاء
- سداد القرض عبر دفعات متساوية مجدولة، تغطي كل منها الفائدة أولاً ثم تخفض الباقي من الأصل، بحيث يصل الرصيد إلى الصفر بعد الدفعة الأخيرة.
- إجمالي الدفعات
- الدفعة الأسبوعية مضروبة في عدد الأسابيع، \(M \times n\). وهي تساوي الأصل مضافاً إليه إجمالي الفوائد.
- إجمالي الفوائد
- تكلفة الاقتراض خلال المدة كاملة: إجمالي الدفعات ناقص الأصل.
- APR مقابل APY (المعدل الفعلي)
- لا تأخذ النسبة السنوية المئوية في الحسبان التركيب خلال السنة، بينما يأخذه APY (أو المعدل السنوي الفعلي) في الحسبان. مع التركيب الأسبوعي، \(\text{العائد الفعلي} = (1 + \text{APR}/52)^{52} - 1\). لنسبة 6% سنوياً تكون النتيجة نحو 6.18%. وكلما زاد عدد مرات التركيب، زادت الفجوة بين APR وAPY.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تُحتسب الفائدة بشكل أسبوعي؟ نعم. تُقسَّم نسبة الفائدة السنوية (APR) على 52 للحصول على المعدل الأسبوعي المستخدم في معادلة الإطفاء.
لماذا يكون إجمالي فوائدي أعلى من قرض شهري؟ يعتمد إجمالي الفوائد على المعدل وطول المدة، وليس على وتيرة الدفع فحسب. وعادةً ما تعطي القروض المتماثلة مجاميع متقاربة، وتنشأ الفروقات من طريقة احتساب الفائدة المركّبة تحديدًا.
ماذا لو أدخلت فائدة 0%؟ تعود الحاسبة إلى توزيع أصل المبلغ بالتساوي على جميع الأسابيع، فيكون إجمالي الفوائد صفرًا.