Qué es
La calculadora de pago semanal de préstamos determina la cantidad fija que devuelves cada semana en un préstamo amortizable. En lugar de aplicar una capitalización mensual, divide la tasa anual (APR/TAE) en 52 periodos semanales, lo que encaja con los préstamos y líneas de crédito que se cobran semana a semana. Ten en cuenta que la APR es una convención muy habitual en EE. UU.; en España y otros países es más común hablar de TAE, aunque el cálculo aquí parte de dividir la tasa anual entre 52.
Cómo usarla
Introduce el importe del préstamo (el capital que pides prestado), el tipo de interés anual en porcentaje y el plazo expresado en semanas. La calculadora te devuelve la cuota semanal, la suma total de todos los pagos durante la vida del préstamo y el total de intereses que abonarás.
La fórmula explicada
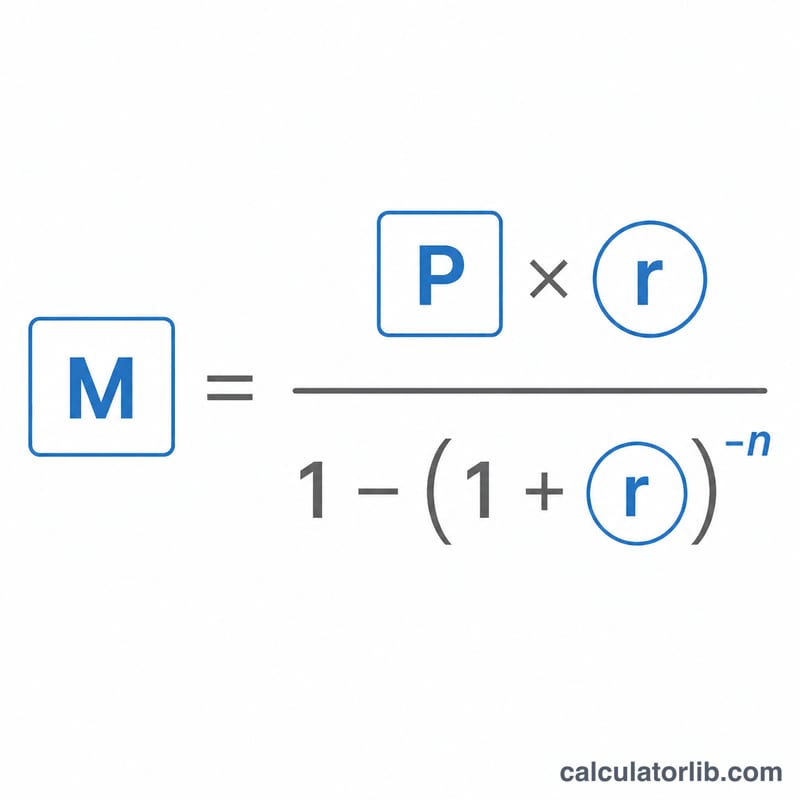
La fórmula estándar de amortización es $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$ Aquí \(P\) es el capital, \(r\) es el tipo de interés por periodo y \(n\) es el número de pagos. En los préstamos semanales, el tipo periódico es \(r = \text{APR} \div 52\) y \(n\) es el número de semanas. Si el tipo es cero, la cuota es simplemente \(P \div n\).
Ejemplo práctico
Supongamos que pides 10.000 $ al 6 % de APR a 52 semanas. El tipo semanal es \(r = 0{,}06 \div 52 = 0{,}00115385\). Con \(n = 52\), la cuota es $$M = 10{.}000 \times \frac{0{,}00115385}{1 - 1{,}00115385^{-52}} \approx 198{,}45 \ \$$$ A lo largo de 52 semanas pagarás unos 10.319,50 $, de los cuales cerca de 319,50 $ son intereses.
Interpretación de tus resultados de pago semanal
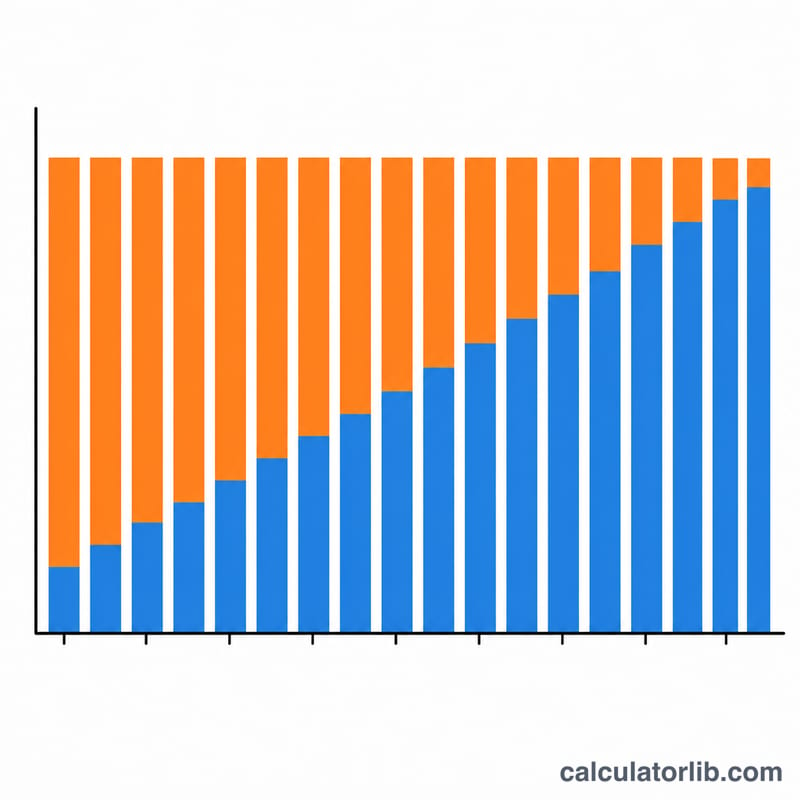
Qué contiene cada pago. Cada pago semanal cubre los intereses de esa semana más una parte del capital. Los intereses semanales son el saldo pendiente multiplicado por la tasa semanal \(r\). Como el saldo es más alto al principio, los primeros pagos son sobre todo intereses y los últimos son sobre todo capital, aunque el importe del pago se mantenga igual.
TAE frente a la tasa semanal. Esta calculadora divide la TAE indicada entre 52 para obtener la tasa periódica semanal. Por ejemplo, una TAE del 6% se convierte en aproximadamente 0,1154% semanal. Capitalizar semanalmente a esa tasa da una tasa anual efectiva ligeramente superior a la TAE, alrededor del 6,18% para una TAE del 6% (consulta el glosario para la TAE efectiva).
Plazo y coste total. Un plazo más largo reduce cada pago, pero aumenta los intereses totales, porque el saldo permanece pendiente durante más tiempo. Un plazo más corto hace lo contrario: pagos más altos y menos intereses totales.
Calendarios semanal, quincenal y mensual. Un año tiene 52 pagos semanales, 26 pagos quincenales o 12 pagos mensuales. Por tanto, un pago semanal no es simplemente el pago mensual dividido entre 4. Multiplicar el pago mensual por 12 y dividir entre 52 da una comparación aproximada, pero las cifras exactas difieren porque los intereses se calculan con calendarios distintos. Ten en cuenta también que 52 semanas son 364 días, por lo que un año contiene algo más de 52 semanas.
Los préstamos reales pueden diferir. Esta calculadora supone una tasa fija, pagos iguales, sin comisiones, sin seguros, sin pagos omitidos ni adicionales, y pagos realizados exactamente en la fecha prevista. Las entidades prestamistas pueden añadir comisiones de apertura, redondear los pagos al alza o a la baja, usar un método de intereses diarios o aplicar una convención de días distinta, por lo que las cifras reales pueden diferir algo de estas estimaciones. Consulta el contrato de préstamo para conocer las condiciones exactas.
Esta es información general para ayudarte a entender las matemáticas, no asesoramiento financiero personalizado.
Glosario de términos del préstamo
- Capital
- El importe prestado, que es el saldo inicial sobre el que se cobran intereses. Es el valor \(P\) de la fórmula.
- TAE (tasa anual equivalente)
- El coste anual del préstamo expresado como porcentaje, indicado sin capitalización dentro del año. En esta calculadora se divide entre 52 para obtener la tasa semanal. En algunos países, como Estados Unidos, la APR puede incluir también ciertas comisiones del prestamista, pero esta calculadora usa solo la tasa de interés que introduces.
- Tasa periódica (semanal)
- La tasa de interés aplicada cada semana: \(r = \text{TAE}/52\). Una TAE del 6% da \(r \approx 0{,}001154\), o aproximadamente 0,1154% semanal.
- Plazo en semanas
- El número de pagos semanales, \(n\), necesarios para devolver el préstamo por completo. 52 semanas equivalen aproximadamente a un año, y 104 semanas a unos dos años.
- Amortización
- Devolución de un préstamo mediante pagos iguales programados, cada uno de los cuales cubre primero los intereses y el resto reduce el capital, de modo que el saldo llega a cero tras el último pago.
- Pagos totales
- El pago semanal multiplicado por el número de semanas, \(M \times n\). Equivale al capital más los intereses totales.
- Intereses totales
- El coste del préstamo durante todo el plazo: pagos totales menos capital.
- TAE frente a TAE efectiva (tasa efectiva)
- La TAE no tiene en cuenta la capitalización dentro del año, mientras que la TAE efectiva (o tasa anual efectiva) sí la incluye. Con capitalización semanal, \(\text{TAE efectiva} = (1 + \text{TAE}/52)^{52} - 1\). Para una TAE del 6% es aproximadamente 6,18%. Cuanto más a menudo se capitalizan los intereses, mayor es la diferencia entre la TAE y la TAE efectiva.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-12 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El interés se capitaliza semanalmente? Sí. La APR se divide entre 52 para obtener el tipo semanal que se usa en la fórmula de amortización.
¿Por qué los intereses totales son más altos que en un préstamo mensual? El total de intereses depende del tipo y de la duración del plazo, no solo de la frecuencia de pago. Préstamos comparables deberían arrojar totales similares; las diferencias proceden de la convención exacta de capitalización.
¿Qué pasa si introduzco un 0 % de interés? La calculadora reparte el capital de forma uniforme entre todas las semanas, de modo que el total de intereses es cero.