Nedir?
Haftalık Kredi Ödeme Hesaplayıcı, taksitli (amortismana tabi) bir kredide her hafta geri ödeyeceğiniz sabit tutarı hesaplar. Aylık bileşik faiz yerine yıllık faiz oranını (APR) 52 haftalık döneme böler; bu da haftalık taksitlendirilen krediler ve kredi limitleriyle birebir örtüşür.
Nasıl Kullanılır?
Kredi tutarını (kullandığınız anapara), yıllık faiz oranını yüzde olarak ve hafta cinsinden vadeyi girin. Hesaplayıcı size haftalık taksitinizi, kredi süresi boyunca yapacağınız tüm ödemelerin toplamını ve ödeyeceğiniz toplam faizi verir.
Formülün Açıklaması
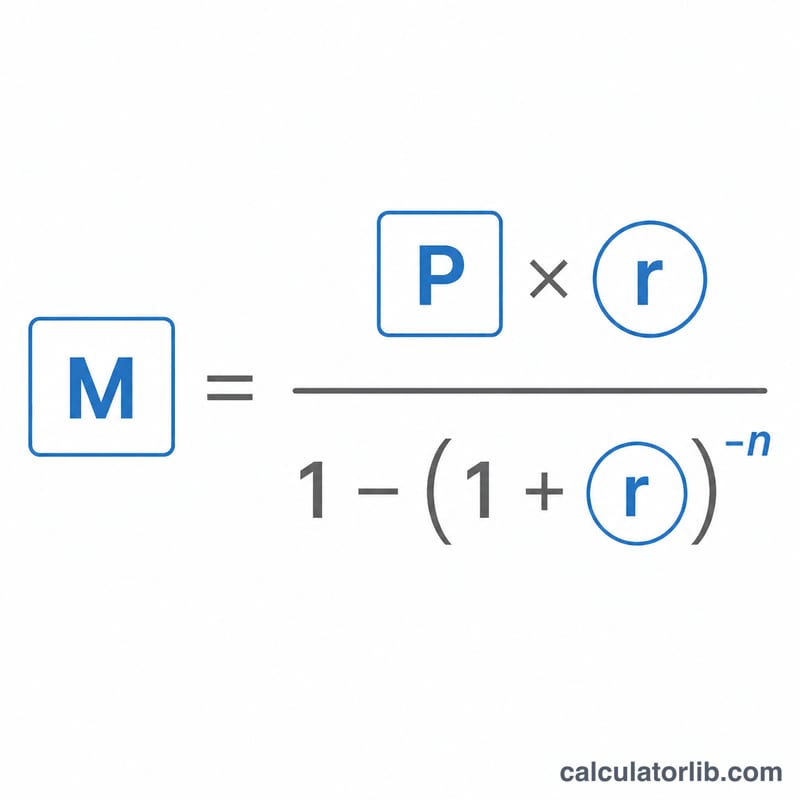
Standart amortisman formülü şudur: $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}.$$ Burada \(P\) anaparayı, \(r\) dönemsel faiz oranını ve \(n\) toplam ödeme sayısını ifade eder. Haftalık kredilerde dönemsel oran \(r = \text{APR} \div 52\) olur ve \(n\) hafta sayısıdır. Faiz oranı sıfırsa taksit basitçe \(P \div n\) şeklinde hesaplanır.
Örnek Hesaplama
%6 yıllık faizle (APR) 52 hafta vadeyle 10.000 $ kredi kullandığınızı düşünelim. Haftalık oran \(r = 0{,}06 \div 52 = 0{,}00115385\) olur. \(n = 52\) ile taksit $$M = 10.000 \times \frac{0{,}00115385}{1 - 1{,}00115385^{-52}} \approx 198{,}45\ \$$$ olarak çıkar. 52 hafta boyunca yaklaşık 10.319,50 $ ödersiniz; bunun yaklaşık 319,50 $'lık kısmı faizdir.
Haftalık Ödeme Sonuçlarınızı Yorumlama
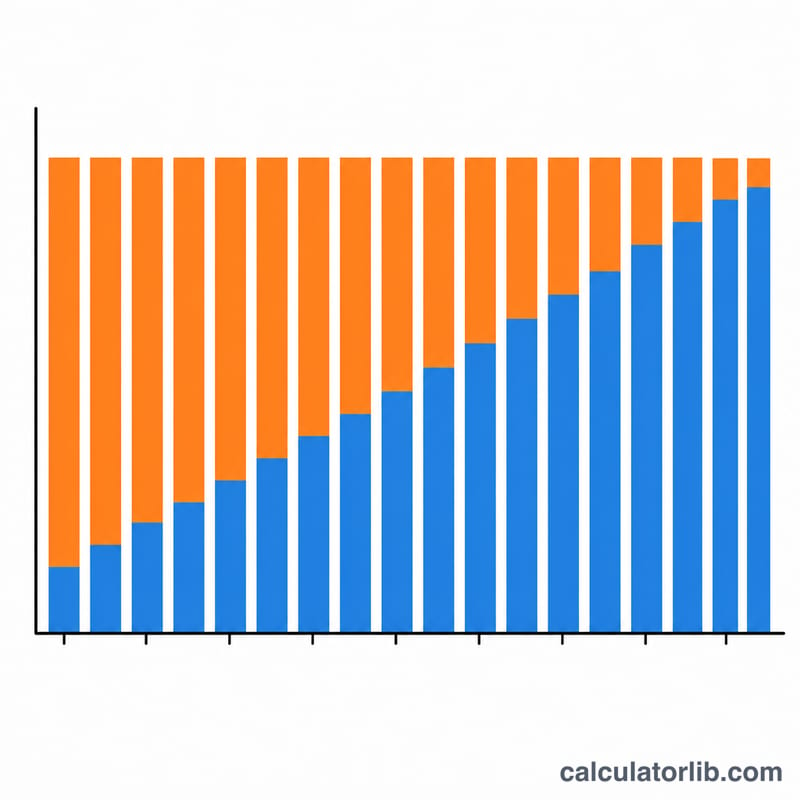
Her haftalık ödeme neleri içerir. Her haftalık ödeme, o haftaki faizi ile anapara ödemesinin bir bölümünü kapsar. Her haftaki faiz, kalan bakiyenin haftalık oran \(r\) ile çarpılmasıyla hesaplanır. Bakiye başlangıçta en yüksek olduğundan, ödeme tutarı aynı kalsa bile erken ödemelerin çoğu faizden, sonraki ödemelerin çoğu ise anapara ödemesinden oluşur.
APR ile haftalık oran arasındaki fark. Bu hesaplayıcı, belirtilen yıllık APR değerini periyodik haftalık oranı elde etmek için 52'ye böler. Örneğin %6 APR, haftada yaklaşık %0,1154 olur. Bu oranla haftalık bileşikleme yapıldığında, etkin yıllık oran APR'nin biraz üzerinde, %6 APR için yaklaşık %6,18 çıkar (APY için sözlüğe bakın).
Vade ve toplam maliyet. Daha uzun vade her ödemeyi düşürür ancak bakiye daha uzun süre açık kaldığı için toplam faizi artırır. Daha kısa vade ise tersini yapar: daha yüksek ödemeler, daha az toplam faiz.
Haftalık, iki haftada bir ve aylık ödeme planları. Bir yılda 52 haftalık, 26 iki haftalık veya 12 aylık ödeme bulunur. Bu nedenle haftalık ödeme, aylık ödemenin 4'e bölünmesiyle elde edilmez. Aylık ödemenin 12 ile çarpılıp 52'ye bölünmesi kabaca bir karşılaştırma verir, ancak faiz farklı takvimlerde hesaplandığı için kesin rakamlar farklılaşır. Ayrıca 52 hafta 364 gündür, dolayısıyla bir yıl biraz fazla 52 hafta içerir.
Gerçek krediler farklı olabilir. Bu hesaplayıcı sabit faiz oranı, eşit ödemeler, ücret olmaması, sigorta olmaması, atlanan veya ek ödeme yapılmaması ve ödemelerin tam zamanında yapıldığını varsayar. Kredi verenler başvuru ücreti ekleyebilir, ödemeleri yukarı veya aşağı yuvarlayabilir, günlük faiz yöntemi kullanabilir ya da farklı bir gün sayım kuralı uygulayabilir; bu nedenle gerçek rakamlar bu tahminlerden biraz farklı olabilir. Kesin koşullar için kredi sözleşmenizi kontrol edin.
Bu, matematiği anlamanıza yardımcı olmak için verilmiş genel bilgidir; kişisel finansal tavsiye değildir.
Kredi Terimleri Sözlüğü
- Anapara
- Borç alınan tutar; faizin hesaplandığı başlangıç bakiyesidir. Formüldeki \(P\) değeridir.
- APR (yıllık yüzde oranı)
- Borçlanmanın yıllık maliyetinin yüzde olarak ifadesi; yıl içinde bileşiklendirme yapılmadan belirtilir. Bu hesaplayıcıda haftalık oranı elde etmek için 52'ye bölünür. Birleşik Devletler gibi bazı ülkelerde APR, belirli kredi veren ücretlerini de içerebilir; ancak bu hesaplayıcı yalnızca girdiğiniz faiz oranını kullanır.
- Periyodik (haftalık) oran
- Her hafta uygulanan faiz oranı: \(r = \text{APR}/52\). %6 APR, \(r \approx 0{,}001154\) veya haftada yaklaşık %0,1154 verir.
- Haftalık vade
- Krediyi tamamen geri ödemek için gereken haftalık ödeme sayısı, \(n\). 52 hafta yaklaşık bir yıl, 104 hafta yaklaşık iki yıldır.
- İtfa (amortisman)
- Her biri önce faizi, kalanı anaparayı azaltacak şekilde planlanmış eşit ödemelerle krediyi geri ödeme; son ödemeden sonra bakiyenin sıfıra ulaşması.
- Toplam ödemeler
- Haftalık ödemenin hafta sayısıyla çarpımı, \(M \times n\). Anapara ile toplam faizin toplamına eşittir.
- Toplam faiz
- Tüm vade boyunca borçlanmanın maliyeti: toplam ödemeler eksi anapara.
- APR ile APY (etkin oran) karşılaştırması
- APR, yıl içindeki bileşiklendirmeyi dikkate almaz; APY (veya etkin yıllık oran) ise bunu içerir. Haftalık bileşiklendirmede \(\text{APY} = (1 + \text{APR}/52)^{52} - 1\) olur. %6 APR için bu yaklaşık %6,18'dir. Faiz ne kadar sık bileşiklenirse APR ile APY arasındaki fark o kadar büyür.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faiz haftalık olarak mı işliyor? Evet. Amortisman formülünde kullanılan haftalık oranı elde etmek için APR 52'ye bölünür.
Neden toplam faizim aylık krediye göre daha yüksek çıkıyor? Toplam faiz; yalnızca ödeme sıklığına değil, faiz oranına ve vade süresine bağlıdır. Benzer koşullardaki krediler benzer toplamlar verir; farklar yalnızca kullanılan bileşik faiz yönteminden kaynaklanır.
Faizi %0 girersem ne olur? Hesaplayıcı, anaparayı tüm haftalara eşit olarak böler; dolayısıyla toplam faiz sıfır olur.