Что это такое
Калькулятор еженедельного платежа рассчитывает фиксированную сумму, которую вы выплачиваете каждую неделю по аннуитетному кредиту. В отличие от ежемесячной схемы, здесь годовая процентная ставка (APR) делится на 52 недельных периода — это подходит для кредитов и кредитных линий с еженедельным графиком погашения, которые распространены в ряде стран (например, в США и Великобритании). В России банки чаще работают с ежемесячным графиком, поэтому такой инструмент пригодится тем, кто оформляет заём за рубежом или сравнивает условия с иностранными предложениями.
Как пользоваться
Введите сумму кредита (тело займа, которое вы берёте), годовую процентную ставку в процентах и срок в неделях. Калькулятор покажет размер еженедельного платежа, общую сумму всех выплат за весь срок кредита и итоговую переплату по процентам.
Разбор формулы
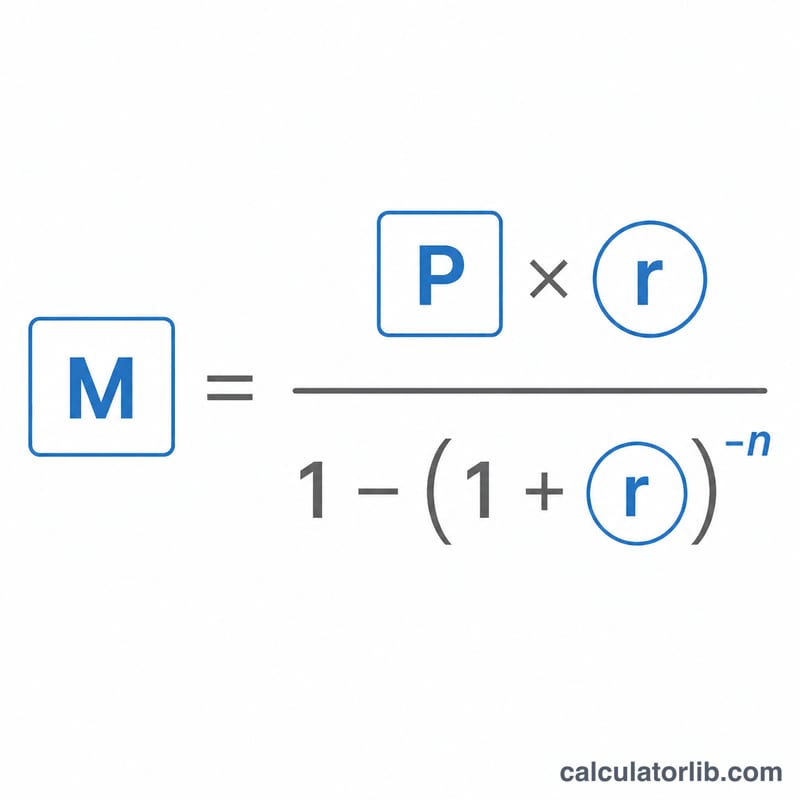
Стандартная формула аннуитета выглядит так: $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$ Здесь \(P\) — это тело кредита, \(r\) — процентная ставка за один период, а \(n\) — количество платежей. Для еженедельных кредитов ставка за период считается как \(r = \text{APR} \div 52\), а \(n\) — это число недель. Если ставка равна нулю, платёж определяется просто как \(P \div n\).
Пример расчёта
Допустим, вы берёте $10 000 под 6% годовых на 52 недели. Недельная ставка: \(r = 0{,}06 \div 52 = 0{,}00115385\). При \(n = 52\) платёж составит $$M = 10\,000 \times \frac{0{,}00115385}{1 - 1{,}00115385^{-52}} \approx \$198{,}45.$$ За 52 недели вы выплатите около $10 319,50, из которых примерно $319,50 — это проценты.
Частые вопросы
Проценты начисляются еженедельно? Да. Годовая ставка (APR) делится на 52, чтобы получить недельную ставку, которая используется в формуле аннуитета.
Почему переплата больше, чем по ежемесячному кредиту? Общая сумма процентов зависит от ставки и срока, а не только от того, как часто вы платите. Сопоставимые кредиты дают близкие итоговые суммы, а различия связаны с точной схемой начисления процентов.
Что будет, если указать ставку 0%? Калькулятор просто равномерно распределит тело кредита по всем неделям, и переплата по процентам окажется нулевой.
Интерпретация результатов еженедельных платежей
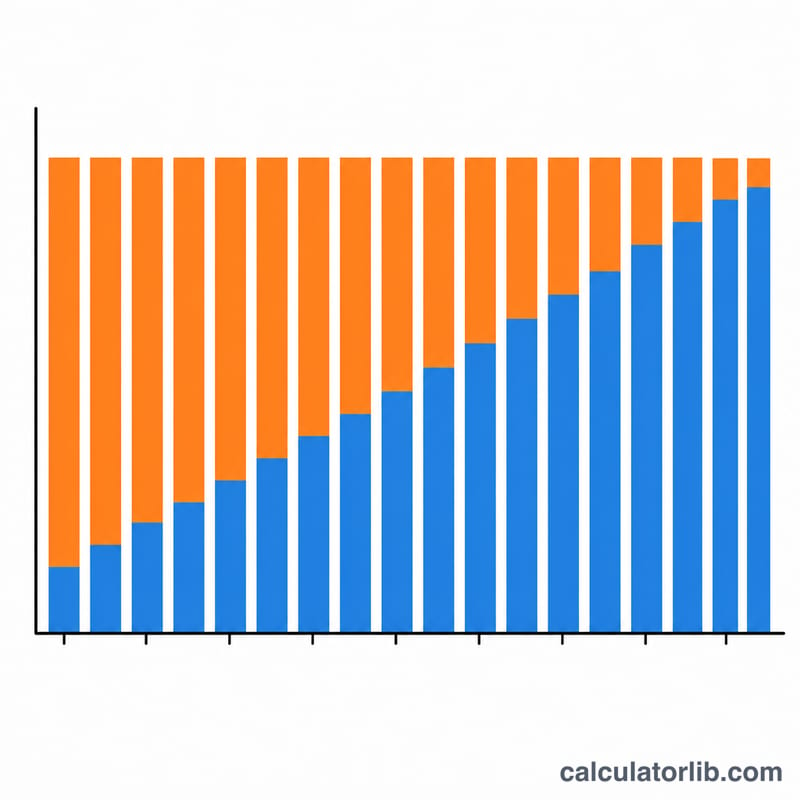
Что входит в каждый платёж. Каждый еженедельный платёж покрывает проценты за эту неделю и часть основного долга. Проценты за неделю — это остаток долга, умноженный на недельную ставку \(r\). Поскольку в начале остаток самый большой, ранние платежи состоят в основном из процентов, а поздние — в основном из основного долга, хотя сумма платежа остаётся неизменной.
Годовая ставка (APR) и недельная ставка. Этот калькулятор делит указанную годовую процентную ставку APR на 52, чтобы получить периодическую недельную ставку. Например, APR 6% даёт около 0,1154% в неделю. Ежонедельное начисление сложных процентов по этой ставке даёт эффективную годовую ставку, немного превышающую APR, — около 6,18% для APR 6% (см. глоссарий, раздел об APY).
Срок и общая стоимость. Более длительный срок снижает каждый платёж, но увеличивает общую сумму процентов, поскольку долг дольше остаётся непогашенным. Более короткий срок действует наоборот: платежи выше, а общая сумма процентов меньше.
Еженедельный, двухнедельный и ежемесячный графики. В году 52 еженедельных платежа, 26 двухнедельных или 12 ежемесячных. Поэтому еженедельный платёж — это не просто ежемесячный платёж, делённый на 4. Ежемесячный платёж, умноженный на 12 и делённый на 52, даёт приблизительное сравнение, но точные суммы различаются, поскольку проценты начисляются по разным графикам. Также учтите, что 52 недели — это 364 дня, поэтому в году немного больше 52 недель.
Реальные кредиты могут отличаться. Этот калькулятор предполагает фиксированную ставку, равные платежи, отсутствие комиссий, страховки, пропущенных или досрочных платежей и внесение платежей строго по графику. Кредиторы могут добавлять комиссии за оформление, округлять платежи в большую или меньшую сторону, использовать методику начисления процентов по дням или применять другой порядок подсчёта дней, поэтому фактические суммы могут несколько отличаться от этих оценок. Точные условия смотрите в кредитном договоре.
Это общая информация, помогающая понять расчёты, а не персональная финансовая рекомендация.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Глоссарий условий кредита
- Основной долг
- Сумма займа, то есть начальный остаток, на который начисляются проценты. Это значение \(P\) в формуле.
- APR (годовая процентная ставка)
- Годовая стоимость займа, выраженная в процентах, без учёта капитализации внутри года. В этом калькуляторе она делится на 52, чтобы получить недельную ставку. В некоторых странах, например в Соединённых Штатах, APR может также включать определённые комиссии кредитора, но этот калькулятор использует только процентную ставку, которую вы введёте.
- Периодическая (недельная) ставка
- Процентная ставка, применяемая каждую неделю: \(r = \text{APR}/52\). APR 6% даёт \(r \approx 0{,}001154\), или около 0,1154% в неделю.
- Срок в неделях
- Количество еженедельных платежей \(n\), необходимых для полного погашения кредита. 52 недели — это примерно один год, 104 недели — примерно два года.
- Амортизация
- Погашение кредита равными плановыми платежами, каждый из которых сначала покрывает проценты, а остальное уменьшает основной долг, так что после последнего платежа остаток становится равным нулю.
- Общая сумма платежей
- Еженедельный платёж, умноженный на количество недель, \(M \times n\). Она равна основному долгу плюс общая сумма процентов.
- Общая сумма процентов
- Стоимость займа за весь срок: общая сумма платежей минус основной долг.
- APR и APY (эффективная ставка)
- APR не учитывает капитализацию внутри года, тогда как APY (или эффективная годовая ставка) её учитывает. При еженедельной капитализации \(\text{APY} = (1 + \text{APR}/52)^{52} - 1\). Для APR 6% это около 6,18%. Чем чаще начисляются проценты, тем больше разрыв между APR и APY.