Что делает этот калькулятор
Калькулятор ежемесячного платежа по кредиту показывает фиксированную сумму, которую вы будете выплачивать каждый месяц по аннуитетному кредиту — например, по ипотеке, автокредиту или потребительскому займу. Укажите сумму кредита, годовую процентную ставку и срок в годах, и калькулятор рассчитает ваш ежемесячный платёж, а также общую сумму, которую вы вернёте, и итоговую переплату по процентам за весь срок кредита. Формула универсальна, поэтому расчёт подойдёт для займа в любой валюте — в примерах суммы указаны в долларах ($), но вы можете подставить рубли или любую другую валюту.
Формула
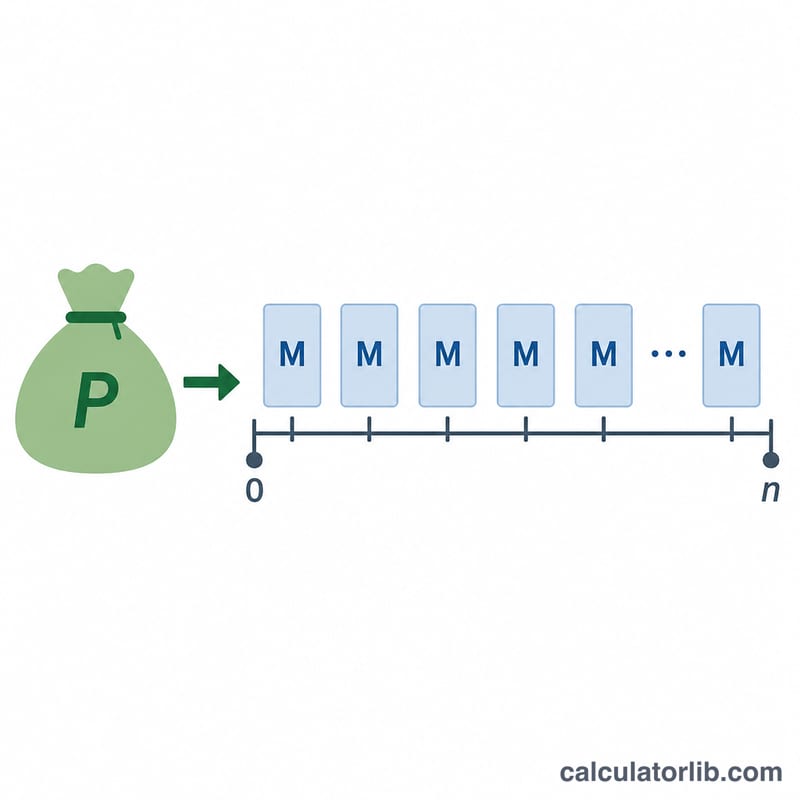
Платёж рассчитывается по классической формуле аннуитета:
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$Здесь \(M\) — ежемесячный платёж, \(P\) — основной долг (сумма кредита), \(i\) — месячная процентная ставка, а \(n\) — общее количество ежемесячных платежей. Месячная ставка равна годовой, делённой на 12, \(i = \frac{r}{12}\), а количество платежей — \(n = \text{years} \times 12\).
Как пользоваться
Введите сумму, которую планируете взять в долг, заявленную годовую процентную ставку и срок погашения в годах. Результат сразу покажет фиксированный ежемесячный платёж. Поскольку платёж постоянный, каждый взнос сначала покрывает проценты на остаток задолженности, а оставшаяся часть уменьшает основной долг.
Пример расчёта
Возьмём кредит на сумму $100,000 под 6% годовых на 30 лет. Тогда \(i = \frac{0.06}{12} = 0.005\), а \(n = 360\):
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$Таким образом, ежемесячный платёж составит около $599.55, общая сумма выплат — примерно $215,838, из которых около $115,838 приходится на проценты.
Частые вопросы
Сильно ли растёт платёж при более высокой ставке? Да. Проценты начисляются на протяжении многих месяцев, поэтому даже изменение ставки на один пункт способно заметно увеличить как ежемесячный платёж, так и итоговую переплату.
А если ставка равна 0%? Тогда платёж — это просто сумма кредита, делённая на количество месяцев, \(M = \frac{P}{n}\).
Как уменьшить переплату по процентам? Выберите более короткий срок или вносите дополнительные платежи в счёт основного долга — и то, и другое сокращает проценты, уплаченные за весь срок кредита.
Сравнение сценариев
В таблицах ниже применяется стандартная формула амортизации \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \), где \( i = \dfrac{\text{годовая ставка}}{1200} \) — это месячная ставка, а \( n = 12 \times \text{годы} \) — количество платежей. Все значения предполагают заём с фиксированной ставкой, полностью амортизируемый, с равными ежемесячными платежами и без комиссий. Валюта показана как обобщённая сумма в долларах, и результаты зависят только от трёх входных данных, а не от каких-либо правил конкретной страны.
Один и тот же заём, разный срок ($100,000 под 6%)
| Заём | Ставка | Срок | Ежемесячный платёж (M) | Всего выплачено (M × n) | Всего процентов |
|---|---|---|---|---|---|
| $100,000 | 6% | 15 лет (n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30 лет (n = 360) | $599.55 | $215,838.19 | $115,838.19 |
Удвоение срока с 15 до 30 лет снижает ежемесячный платёж (примерно с $843.86 до примерно $599.55), но более чем удваивает общую сумму процентов, поскольку остаток погашается медленнее и на него начисляются проценты вдвое дольше.
Один и тот же заём и срок, разная ставка ($100,000 на 30 лет, n = 360)
| Заём | Ставка | Срок | Ежемесячный платёж (M) | Всего выплачено (M × n) | Всего процентов |
|---|---|---|---|---|---|
| $100,000 | 4% | 30 лет | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30 лет | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30 лет | $733.76 | $264,155.25 | $164,155.25 |
Подробная подстановка для займа $100,000 под 6% на 30 лет:
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$Поскольку формула линейна относительно суммы займа, масштабирование основной суммы пропорционально масштабирует каждое денежное значение: заём в $200,000 при тех же ставках и сроке имел бы ровно вдвое больший ежемесячный платёж, общую выплаченную сумму и общую сумму процентов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Определения и глоссарий
- Основная сумма (P) — сумма займа, то есть начальный остаток задолженности до начисления каких-либо процентов. В этом калькуляторе это поле principal, вводимое в той валюте, с которой вы работаете.
- Годовая процентная ставка — годовая ставка, начисляемая на непогашенный остаток, вводимая в процентах в поле annual_rate. Этот инструмент трактует её как номинальную годовую ставку с ежемесячной капитализацией.
- Номинальная ставка против APR — номинальная ставка — это заявленная годовая ставка до учёта капитализации. APR (годовая процентная ставка, annual percentage rate) — это регулируемая величина, которая также включает определённые комиссии и расходы, поэтому она может быть выше номинальной ставки; порядок расчёта и раскрытия APR определяется национальным законодательством (например, Законом о правдивости кредитования (Truth in Lending Act) в США), поэтому указание APR зависит от конкретной страны. Этот калькулятор использует только номинальную ставку и не добавляет никаких комиссий.
- Месячная процентная ставка (i) — номинальная годовая ставка, преобразованная в ставку за месяц: \( i = \dfrac{r}{12} \), или, что то же самое, \( i = \dfrac{\text{annual\_rate}}{1200} \), когда ставка вводится в процентах. Например, 6% в год дают \( i = 0.005 \).
- Срок — продолжительность займа, вводимая в поле years.
- Количество платежей (n) — общее число ежемесячных платежей за срок: \( n = \text{годы} \times 12 \). Срок в 30 лет даёт \( n = 360 \).
- Амортизация — процесс погашения займа посредством равных периодических платежей, где каждый платёж покрывает проценты, причитающиеся за этот период, а оставшаяся часть уменьшает основную сумму. Ранние платежи в основном состоят из процентов; поздние платежи в основном состоят из основной суммы, и остаток достигает нуля с последним платежом.
- Ежемесячный платёж (M) — фиксированная сумма, выплачиваемая каждый месяц, задаваемая формулой \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \). Она остаётся постоянной для займа с фиксированной ставкой.
- Всего процентов — общая стоимость заимствования за весь срок займа, равная общей сумме платежей за вычетом основной суммы: \( \text{Всего процентов} = (M \times n) - P \).