这个计算器能做什么
月供贷款计算器可以帮你算出房贷、车贷或消费贷等等额本息贷款每月要还的固定金额。只需输入贷款金额、年利率以及以年为单位的贷款期限,它就会给出你的每月月供,并同时显示整个贷款周期内的总还款额和总利息支出。(注:计算器中的金额以美元 $ 计价,公式本身通用,换算成人民币或其他货币同样适用;不同国家和银行的计息方式可能略有差异,具体以贷款合同为准。)
计算公式
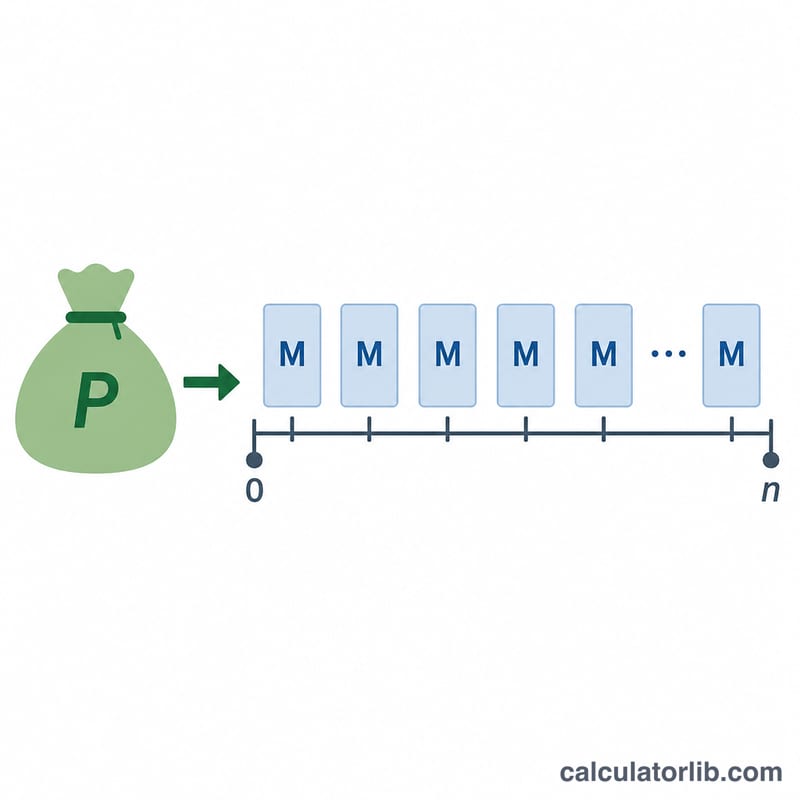
月供采用标准的等额本息摊还公式计算:
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$其中 \(M\) = 每月月供,\(P\) = 本金(贷款金额),\(i\) = 月利率,\(n\) = 还款总期数(月数)。月利率等于年利率除以 12,即 \(i = \frac{r}{12}\);还款期数为 \(n = \text{年数} \times 12\)。
使用方法
依次填入计划借款的金额、报价的年利率(APR)以及打算还清的年数,结果会实时更新,显示每期固定的月供金额。由于月供固定不变,每期还款都会先偿还剩余本金所产生的利息,剩下的部分再用于冲抵本金。
实例演算
假设借款 $100,000,年利率 6%,期限 30 年。则 \(i = \frac{0.06}{12} = 0.005\),\(n = 360\):
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$因此每月月供约为 $599.55,整个周期的总还款额约为 $215,838,其中约 $115,838 为利息。
常见问题
利率高一点,月供会涨很多吗? 会。由于利息在漫长的还款月份里不断累积,哪怕利率只上调一个百分点,月供和总利息都会明显增加。
如果利率是 0% 会怎样? 此时月供就是本金直接除以还款月数,即 \(M = \frac{P}{n}\)。
怎样才能少付利息? 选择更短的贷款期限,或者提前多还本金;这两种方式都能减少整个贷款周期内所付的利息。
Сравнение сценариев
В таблицах ниже применяется стандартная формула амортизации \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \), где \( i = \dfrac{\text{годовая ставка}}{1200} \) — это месячная ставка, а \( n = 12 \times \text{годы} \) — количество платежей. Все значения предполагают заём с фиксированной ставкой, полностью амортизируемый, с равными ежемесячными платежами и без комиссий. Валюта показана как обобщённая сумма в долларах, и результаты зависят только от трёх входных данных, а не от каких-либо правил конкретной страны.
Один и тот же заём, разный срок ($100,000 под 6%)
| Заём | Ставка | Срок | Ежемесячный платёж (M) | Всего выплачено (M × n) | Всего процентов |
|---|---|---|---|---|---|
| $100,000 | 6% | 15 лет (n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30 лет (n = 360) | $599.55 | $215,838.19 | $115,838.19 |
Удвоение срока с 15 до 30 лет снижает ежемесячный платёж (примерно с $843.86 до примерно $599.55), но более чем удваивает общую сумму процентов, поскольку остаток погашается медленнее и на него начисляются проценты вдвое дольше.
Один и тот же заём и срок, разная ставка ($100,000 на 30 лет, n = 360)
| Заём | Ставка | Срок | Ежемесячный платёж (M) | Всего выплачено (M × n) | Всего процентов |
|---|---|---|---|---|---|
| $100,000 | 4% | 30 лет | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30 лет | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30 лет | $733.76 | $264,155.25 | $164,155.25 |
Подробная подстановка для займа $100,000 под 6% на 30 лет:
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$Поскольку формула линейна относительно суммы займа, масштабирование основной суммы пропорционально масштабирует каждое денежное значение: заём в $200,000 при тех же ставках и сроке имел бы ровно вдвое больший ежемесячный платёж, общую выплаченную сумму и общую сумму процентов.
主要央行政策利率
主要央行最新的官方政策利率,自动更新——银行存贷款利率参照的基准。
- 中国人民银行 · 中国
- 3.00%
- 日期
- 2026-11-10
- 1年变化
- 0 个百分点
最近变化 下降 −10个基点 中国人民银行于2025-05-20调整利率:由3.10%调至3.00%。
| 央行 | 政策利率 | 日期 | 1年变化 |
|---|---|---|---|
| 巴西中央银行 · 巴西 | 13.75% | 2026-11-16 | −1.25 个百分点 |
| 墨西哥银行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 个百分点 |
| 美联储 · 美国 | 3.75–4.00% | 2026-11-13 | 0 个百分点 |
| 欧洲中央银行 | 2.50% | 2026-11-17 | +0.50 个百分点 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-16 | +0.25 个百分点 |
| 沙特中央银行 · 沙特阿拉伯 | 4.50% | 2026-10-29 | 0 个百分点 |
| 澳大利亚储备银行 · 澳大利亚 | 4.60% | 2026-10-31 | +1.00 个百分点 |
| 土耳其共和国中央银行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 个百分点 |
| 俄罗斯银行 · 俄罗斯 | 14.00% | 2026-11-10 | −2.50 个百分点 |
| 中国人民银行 · 中国 | 3.00% | 2026-11-10 | 0 个百分点 |
| 加拿大银行 · 加拿大 | 2.50% | 2026-11-13 | +0.25 个百分点 |
| 印度储备银行 · 印度 | 5.50% | 2026-10-19 | 0 个百分点 |
| 英格兰银行 · 英国 | 4.00% | 2026-11-16 | 0 个百分点 |
| 日本银行 · 日本 | 1.25% | 2026-11-10 | +0.75 个百分点 |
| 韩国银行 · 韩国 | 3.00% | 2026-11-02 | +0.50 个百分点 |
中国的银行利率
中国商业银行向借款人收取、向储户支付的平均利率,数据由中央银行报送世界银行(年度数据)。
- 贷款利率 2024
- 4.35%
- 存款利率 2024
- 1.50%
- 实际利率 2024
- 5.15%
- 贷款利率减存款利率 2024
- 2.85 个百分点
| 年份 | 贷款利率 | 存款利率 |
|---|---|---|
| 2024 | 4.35% | 1.50% |
| 2023 | 4.35% | 1.50% |
| 2022 | 4.35% | 1.50% |
| 2021 | 4.35% | 1.50% |
| 2020 | 4.35% | 1.50% |
| 2019 | 4.35% | 1.50% |
实际利率是经通胀(GDP平减指数)调整后的贷款利率。具体银行给出的利率可能不同。
最新数据:2026-11-10 数据更新于 2026-11-17 · 最新
来源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 国际清算银行统计数据许可使用条款; Board of Governors of the Federal Reserve System 公有领域(美国政府作品); European Central Bank 欧洲央行数据再利用政策; The World Bank Group CC BY 4.0; Sveriges Riksbank 瑞典央行开放数据条款; Reserve Bank of Australia 2026 澳洲储备银行版权条款 (Cash Rate); Bank of Canada 加拿大银行使用条款; Bank of England Open Government Licence v3.0
一年变化由CalculatorLib根据这些数据计算。 标签由CalculatorLib翻译,并非BIS的官方译文。
来源详情与统计方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Определения и глоссарий
- Основная сумма (P) — сумма займа, то есть начальный остаток задолженности до начисления каких-либо процентов. В этом калькуляторе это поле principal, вводимое в той валюте, с которой вы работаете.
- Годовая процентная ставка — годовая ставка, начисляемая на непогашенный остаток, вводимая в процентах в поле annual_rate. Этот инструмент трактует её как номинальную годовую ставку с ежемесячной капитализацией.
- Номинальная ставка против APR — номинальная ставка — это заявленная годовая ставка до учёта капитализации. APR (годовая процентная ставка, annual percentage rate) — это регулируемая величина, которая также включает определённые комиссии и расходы, поэтому она может быть выше номинальной ставки; порядок расчёта и раскрытия APR определяется национальным законодательством (например, Законом о правдивости кредитования (Truth in Lending Act) в США), поэтому указание APR зависит от конкретной страны. Этот калькулятор использует только номинальную ставку и не добавляет никаких комиссий.
- Месячная процентная ставка (i) — номинальная годовая ставка, преобразованная в ставку за месяц: \( i = \dfrac{r}{12} \), или, что то же самое, \( i = \dfrac{\text{annual\_rate}}{1200} \), когда ставка вводится в процентах. Например, 6% в год дают \( i = 0.005 \).
- Срок — продолжительность займа, вводимая в поле years.
- Количество платежей (n) — общее число ежемесячных платежей за срок: \( n = \text{годы} \times 12 \). Срок в 30 лет даёт \( n = 360 \).
- Амортизация — процесс погашения займа посредством равных периодических платежей, где каждый платёж покрывает проценты, причитающиеся за этот период, а оставшаяся часть уменьшает основную сумму. Ранние платежи в основном состоят из процентов; поздние платежи в основном состоят из основной суммы, и остаток достигает нуля с последним платежом.
- Ежемесячный платёж (M) — фиксированная сумма, выплачиваемая каждый месяц, задаваемая формулой \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \). Она остаётся постоянной для займа с фиксированной ставкой.
- Всего процентов — общая стоимость заимствования за весь срок займа, равная общей сумме платежей за вычетом основной суммы: \( \text{Всего процентов} = (M \times n) - P \).