このシミュレーターでできること
「ローン月々返済額シミュレーター」は、住宅ローン・自動車ローン・フリーローンなど、元利均等返済のローンで毎月いくら支払うことになるのかを計算するツールです。借入額・年利・返済期間(年数)を入力すると、毎月の返済額に加えて、完済までに支払う総返済額と総利息もあわせて表示します。なお、入力額はドル($)を前提としており、金利や返済方式などの慣行は日本国内のローンと異なる場合があります。ご自身の契約条件に合わせてご確認ください。
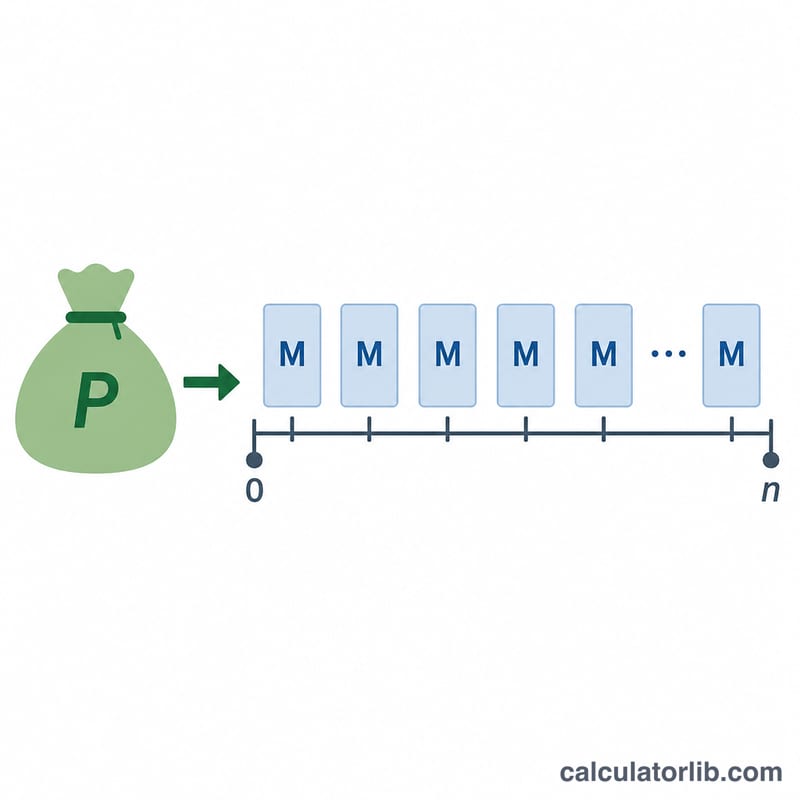
計算式
返済額は、次の元利均等返済の標準的な計算式で求めます。
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$ここで \(M\) は毎月の返済額、\(P\) は元金(借入額)、\(i\) は月利、\(n\) は返済回数(総支払回数)を表します。月利は年利を12で割った値で \(i = \frac{r}{12}\)、返済回数は \(n = \text{年数} \times 12\) で計算します。
使い方
借り入れたい金額、提示された年利(%)、返済する年数を入力してください。入力に応じて、毎月の一定の返済額が自動で表示されます。返済額は毎月一定ですが、各回の支払いはまず残高に対する利息に充てられ、残った分が元金の返済に回る仕組みです。
計算例
年利6%で $100,000 を30年で借りる場合を考えます。このとき \(i = \frac{0.06}{12} = 0.005\)、\(n = 360\) となり、次のように計算できます。
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$したがって毎月の返済額は約 $599.55、総返済額はおよそ $215,838、そのうち利息が約 $115,838 という計算になります。
シナリオ比較
以下の表では、標準的な元利均等返済(アモチゼーション)の公式 \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \) を適用しています。ここで \( i = \dfrac{\text{年利}}{1200} \) は月利、\( n = 12 \times \text{年数} \) は返済回数です。すべての数値は、固定金利で完全に償却される(元利均等の月額返済で手数料なしの)ローンを前提としています。通貨は一般的なドル建ての金額として表示され、結果は3つの入力値のみに依存し、いずれの国固有のルールにも依存しません。
同じローン、異なる返済期間(6%で$100,000)
| ローン | 金利 | 返済期間 | 月額返済額(M) | 総返済額(M × n) | 総利息 |
|---|---|---|---|---|---|
| $100,000 | 6% | 15年(n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30年(n = 360) | $599.55 | $215,838.19 | $115,838.19 |
返済期間を15年から30年へと2倍にすると、月額返済額は下がります(約$843.86から約$599.55へ)が、総利息は2倍以上に増えます。なぜなら、残高の減り方が遅くなり、2倍の期間にわたって利息が積み上がるからです。
同じローンと返済期間、異なる金利($100,000を30年、n = 360)
| ローン | 金利 | 返済期間 | 月額返済額(M) | 総返済額(M × n) | 総利息 |
|---|---|---|---|---|---|
| $100,000 | 4% | 30年 | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30年 | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30年 | $733.76 | $264,155.25 | $164,155.25 |
6%で30年の$100,000のローンについて、実際に代入して計算すると次のようになります。
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$この公式はローン金額に対して線形なので、元金を比例的に増減させると、すべての金額もそれに比例して増減します。同じ金利と返済期間での$200,000のローンであれば、月額返済額・総返済額・総利息はいずれもちょうど2倍になります。
用語の定義と用語集
- 元金(P) — 借り入れた金額、すなわち利息が加わる前の当初のローン残高です。この計算ツールでは principal フィールドにあたり、あなたが扱っている通貨で入力します。
- 年利 — 未返済残高に対して課される年間の金利で、annual_rate フィールドにパーセントで入力します。このツールでは、これを月ごとに複利計算される名目年利として扱います。
- 名目金利とAPR(実質年率) — 名目金利とは、複利計算を考慮する前の表示上の年間金利です。APR(年間パーセンテージ率)は、一定の手数料や費用も織り込んだ規制上の数値であり、名目金利より高くなることがあります。APRをどのように算出・開示しなければならないかは各国の法律で定められており(例えば米国の貸付真実法(Truth in Lending Act))、そのためAPRの提示は国固有のものです。この計算ツールは名目金利のみを使用し、いかなる手数料も加えません。
- 月利(i) — 名目年利を1か月あたりの利率に換算したもの:\( i = \dfrac{r}{12} \)、あるいは金利をパーセントで入力する場合は同等に \( i = \dfrac{\text{annual\_rate}}{1200} \) となります。例えば年6%であれば \( i = 0.005 \) です。
- 返済期間 — ローンの長さで、years フィールドに入力します。
- 返済回数(n) — 返済期間全体にわたる月額返済の総回数:\( n = \text{年数} \times 12 \)。30年の返済期間であれば \( n = 360 \) となります。
- アモチゼーション(元利均等償却) — 均等な定期返済によってローンを返済していく過程で、各返済はその期間に発生する利息をまかない、残りが元金を減らします。初期の返済はほとんどが利息で、後期の返済はほとんどが元金となり、最後の返済で残高がゼロになります。
- 月額返済額(M) — 毎月支払う一定額で、\( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \) で与えられます。固定金利ローンでは一定のまま変わりません。
- 総利息 — ローンの全期間にわたる借り入れの総費用で、総返済額から元金を差し引いたものに等しくなります:\( \text{総利息} = (M \times n) - P \)。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
金利が高くなると返済額は大きく増えますか? はい。利息は長い月数にわたって積み重なるため、わずか1ポイントの金利差でも、毎月の返済額と総利息の両方が目に見えて増えることがあります。
金利が0%の場合はどうなりますか? その場合は単純に、元金を返済回数で割った金額が毎月の返済額になります。すなわち \(M = \frac{P}{n}\) です。
総利息を減らすにはどうすればよいですか? 返済期間を短くするか、繰り上げ返済で元金を多めに返すのが有効です。どちらも完済までに支払う利息を減らせます。