ماذا تفعل هذه الحاسبة
تكشف لك حاسبة القسط الشهري للقرض قيمة المبلغ الثابت الذي ستسدده كل شهر على قرض يُسدَّد بالتقسيط المتناقص، مثل التمويل العقاري أو قرض السيارة أو القرض الشخصي. أدخِل مبلغ القرض، ومعدل الفائدة السنوي، والمدة بالسنوات، فتُعيد لك القسط الشهري إلى جانب إجمالي ما ستسدده وإجمالي كلفة الفائدة طوال عمر القرض. الأرقام في هذه الحاسبة معروضة بالدولار الأمريكي ($)، لكن المعادلة نفسها تنطبق على أي عملة، فيكفي أن تستبدلها بعملتك المحلية.
المعادلة
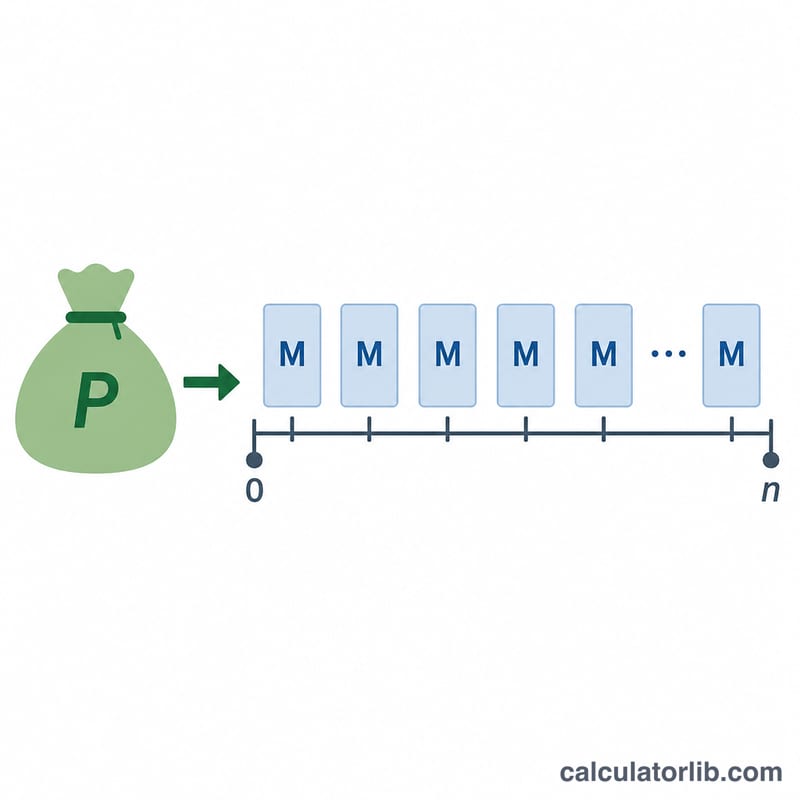
يُحتسب القسط باستخدام معادلة الإطفاء (السداد بالتقسيط) القياسية:
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$حيث \(M\) = القسط الشهري، و\(P\) = أصل القرض (المبلغ المقترَض)، و\(i\) = معدل الفائدة الشهري، و\(n\) = العدد الإجمالي للأقساط الشهرية. ويُحسب المعدل الشهري بقسمة المعدل السنوي على 12، أي \(i = \frac{r}{12}\)، بينما يكون عدد الأقساط \(n = \text{السنوات} \times 12\).
طريقة الاستخدام
اكتب المبلغ الذي تنوي اقتراضه، ومعدل النسبة السنوية المعلَن، وعدد سنوات السداد. عندها تتحدّث النتيجة لتُظهر القسط الشهري الثابت. وبما أن القسط ثابت، فإن كل دفعة تغطي أولًا الفائدة المستحقة على الرصيد المتبقي، ثم يذهب ما تبقّى منها لتخفيض أصل الدين.
مثال محلول
لنفترض أنك اقترضت 100,000$ بمعدل فائدة سنوي 6% لمدة 30 عامًا. عندها يكون \(i = \frac{0.06}{12} = 0.005\) و\(n = 360\):
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$وبذلك يبلغ القسط الشهري نحو 599.55$، فيما يصل إجمالي المسدَّد إلى ما يقارب 215,838$، منها نحو 115,838$ فوائد.
مقارنة السيناريوهات
تطبّق الجداول أدناه صيغة الإطفاء القياسية \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \)، حيث \( i = \dfrac{\text{المعدل السنوي}}{1200} \) هو المعدل الشهري و \( n = 12 \times \text{السنوات} \) هو عدد الدفعات. تفترض جميع الأرقام قرضًا بمعدل ثابت ومُطفأً بالكامل بدفعات شهرية متساوية وبدون رسوم. تُعرض العملة كمبلغ دولاري عام، وتعتمد النتائج على المدخلات الثلاثة فقط، وليس على أي قاعدة خاصة بدولة معينة.
نفس القرض، مدة مختلفة ($100,000 بمعدل 6%)
| القرض | المعدل | المدة | الدفعة الشهرية (M) | إجمالي المسدَّد (M × n) | إجمالي الفائدة |
|---|---|---|---|---|---|
| $100,000 | 6% | 15 سنة (n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30 سنة (n = 360) | $599.55 | $215,838.19 | $115,838.19 |
مضاعفة المدة من 15 إلى 30 سنة تخفّض الدفعة الشهرية (من نحو $843.86 إلى نحو $599.55) لكنها تضاعف إجمالي الفائدة بأكثر من الضعف، لأن الرصيد يُسدَّد بوتيرة أبطأ وتتراكم عليه فائدة لضعف المدة.
نفس القرض والمدة، معدل مختلف ($100,000 على مدى 30 سنة، n = 360)
| القرض | المعدل | المدة | الدفعة الشهرية (M) | إجمالي المسدَّد (M × n) | إجمالي الفائدة |
|---|---|---|---|---|---|
| $100,000 | 4% | 30 سنة | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30 سنة | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30 سنة | $733.76 | $264,155.25 | $164,155.25 |
التعويض المحلول لقرض $100,000 بمعدل 6% على مدى 30 سنة:
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$بما أن الصيغة خطية في مبلغ القرض، فإن مضاعفة المبلغ الأصلي تضاعف كل رقم دولاري بنسبة متناسبة: قرض بقيمة $200,000 بالمعدلات والمدة نفسها سيكون له بالضبط ضعف الدفعة الشهرية وإجمالي المسدَّد وإجمالي الفائدة.
التعريفات والمسرد
- المبلغ الأصلي (P) — المبلغ المقترض، أي رصيد القرض الابتدائي قبل أي فائدة. في هذه الحاسبة هو حقل principal، ويُدخَل بأي عملة تعمل بها.
- معدل الفائدة السنوي — المعدل السنوي المفروض على الرصيد القائم، ويُدخَل كنسبة مئوية في حقل annual_rate. تتعامل معه هذه الأداة كمعدل سنوي اسمي مركَّب شهريًا.
- المعدل الاسمي مقابل معدل النسبة السنوية (APR) — المعدل الاسمي هو المعدل السنوي المعلن قبل احتساب التركيب. أما معدل النسبة السنوية (APR) فهو رقم مُنظَّم يتضمن أيضًا رسومًا وتكاليف معينة، لذا قد يكون أعلى من المعدل الاسمي؛ وكيفية حساب معدل النسبة السنوية والإفصاح عنه تُحدّده القوانين الوطنية (على سبيل المثال، قانون الإقراض العادل Truth in Lending Act في الولايات المتحدة)، لذا فإن أي عرض لمعدل النسبة السنوية يكون خاصًا بكل دولة. تستخدم هذه الحاسبة المعدل الاسمي فقط ولا تضيف أي رسوم.
- معدل الفائدة الشهري (i) — المعدل السنوي الاسمي محوَّلًا إلى معدل لكل شهر: \( i = \dfrac{r}{12} \)، أو بصورة مكافئة \( i = \dfrac{\text{annual\_rate}}{1200} \) عندما يُدخَل المعدل كنسبة مئوية. على سبيل المثال، 6% سنويًا تعطي \( i = 0.005 \).
- المدة — طول القرض، ويُدخَل في حقل years.
- عدد الدفعات (n) — العدد الإجمالي للدفعات الشهرية على مدى المدة: \( n = \text{السنوات} \times 12 \). المدة البالغة 30 سنة تعطي \( n = 360 \).
- الإطفاء — عملية سداد القرض عبر دفعات دورية متساوية، حيث تغطي كل دفعة الفائدة المستحقة عن تلك الفترة ويقلّص الباقي المبلغ الأصلي. الدفعات المبكرة معظمها فائدة؛ والدفعات المتأخرة معظمها من المبلغ الأصلي، ويصل الرصيد إلى الصفر مع الدفعة الأخيرة.
- الدفعة الشهرية (M) — المبلغ الثابت المدفوع كل شهر، ويُعطى بالصيغة \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \). يبقى ثابتًا في القرض ذي المعدل الثابت.
- إجمالي الفائدة — التكلفة الإجمالية للاقتراض على مدى عمر القرض، وتساوي إجمالي الدفعات ناقص المبلغ الأصلي: \( \text{إجمالي الفائدة} = (M \times n) - P \).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يرفع المعدل الأعلى قسطي كثيرًا؟ نعم. لأن الفائدة تتراكم على مدى أشهر كثيرة، فحتى تغيّر المعدل بنقطة واحدة قد يزيد بوضوح كلًّا من القسط الشهري وإجمالي الفائدة.
ماذا لو كان معدل الفائدة 0%؟ عندئذٍ يكون القسط ببساطة هو أصل القرض مقسومًا على عدد الأشهر، أي \(M = \frac{P}{n}\).
هل يمكنني تقليل إجمالي الفائدة؟ اختَر مدة أقصر أو سدِّد دفعات إضافية من أصل الدين؛ فكلاهما يخفّض الفائدة المدفوعة طوال عمر القرض.