Bu Hesaplama Aracı Ne İşe Yarar?
Aylık Kredi Taksiti Hesaplama aracı; konut kredisi, taşıt kredisi ya da ihtiyaç kredisi gibi eşit taksitlerle geri ödenen (amortismana tabi) bir kredide her ay ödeyeceğiniz sabit tutarı gösterir. Kredi tutarını, yıllık faiz oranını ve yıl cinsinden vadeyi girmeniz yeterli; araç size aylık taksitin yanı sıra kredi süresi boyunca ödeyeceğiniz toplam tutarı ve toplam faiz maliyetini de verir. Örneklerde para birimi olarak ABD doları ($) kullanılır; ancak formül evrenseldir ve Türk lirası dahil her para biriminde aynı şekilde çalışır.
Formül
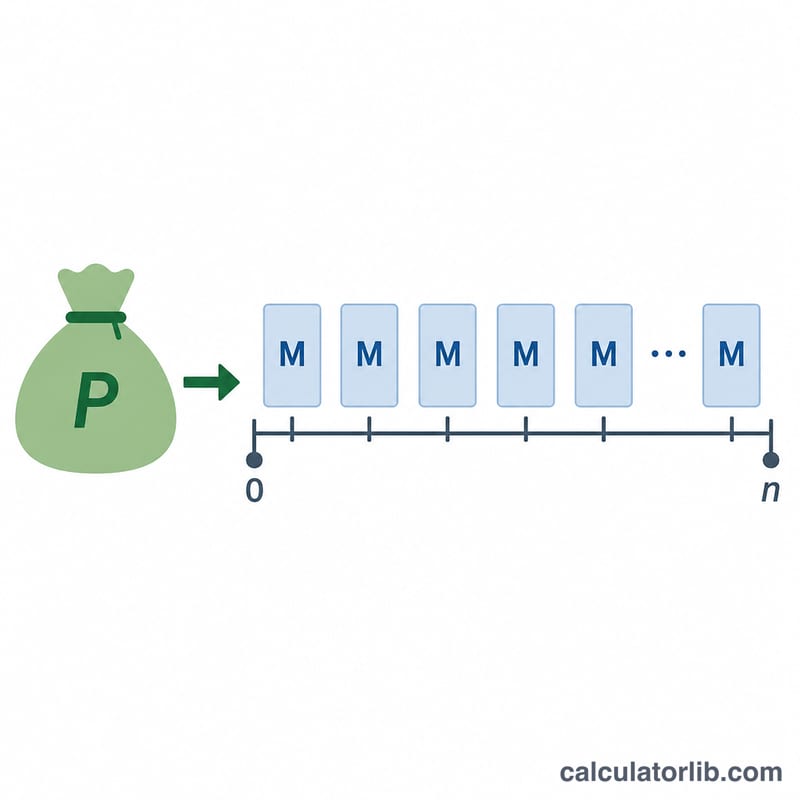
Taksit tutarı, standart amortisman formülüyle hesaplanır:
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$Burada \(M\) = aylık taksit, \(P\) = anapara (kredi tutarı), \(i\) = aylık faiz oranı ve \(n\) = toplam taksit sayısıdır. Aylık faiz oranı, yıllık oranın 12'ye bölümüdür, \(i = \frac{r}{12}\); taksit sayısı ise \(n = \text{yıl} \times 12\) şeklindedir.
Nasıl Kullanılır?
Çekmeyi planladığınız tutarı, açıklanan yıllık faiz oranını ve geri ödeme süresini yıl olarak girin. Sonuç, eşit aylık taksiti gösterecek şekilde anında güncellenir. Taksit sabit olduğu için her ödeme önce kalan bakiyenin faizini karşılar, geriye kalan kısım ise anaparayı azaltır.
Örnek Hesaplama
%6 yıllık faizle 30 yıl vadeyle $100,000 kredi çektiğinizi düşünelim. Bu durumda \(i = \frac{0.06}{12} = 0.005\) ve \(n = 360\) olur:
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$Yani aylık taksit yaklaşık $599.55, toplam geri ödeme ise kabaca $215,838 olur; bunun yaklaşık $115,838'lik kısmı faizdir.
Senaryo Karşılaştırması
Aşağıdaki tablolar, \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \) standart amortisman formülünü uygular; burada \( i = \dfrac{\text{yıllık oran}}{1200} \) aylık orandır ve \( n = 12 \times \text{yıl} \) ödeme sayısıdır. Tüm rakamlar; sabit faizli, tam amortismanlı, eşit aylık ödemeli ve ücretsiz bir krediyi varsayar. Para birimi genel bir dolar tutarı olarak gösterilir ve sonuçlar ülkeye özgü herhangi bir kurala değil, yalnızca üç girdiye bağlıdır.
Aynı kredi, farklı vade (6% ile $100,000)
| Kredi | Oran | Vade | Aylık ödeme (M) | Toplam geri ödeme (M × n) | Toplam faiz |
|---|---|---|---|---|---|
| $100,000 | 6% | 15 yıl (n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30 yıl (n = 360) | $599.55 | $215,838.19 | $115,838.19 |
Vadeyi 15 yıldan 30 yıla iki katına çıkarmak aylık ödemeyi düşürür (yaklaşık $843.86'dan yaklaşık $599.55'e) ancak toplam faizi iki katından fazla artırır; çünkü bakiye daha yavaş ödenir ve iki kat daha uzun süre faiz biriktirir.
Aynı kredi ve vade, farklı oran (30 yılda $100,000, n = 360)
| Kredi | Oran | Vade | Aylık ödeme (M) | Toplam geri ödeme (M × n) | Toplam faiz |
|---|---|---|---|---|---|
| $100,000 | 4% | 30 yıl | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30 yıl | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30 yıl | $733.76 | $264,155.25 | $164,155.25 |
30 yılda 6% ile $100,000 kredisi için adım adım yerine koyma:
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$Formül kredi tutarı açısından doğrusal olduğu için, ana parayı ölçeklendirmek her dolar rakamını orantılı olarak ölçeklendirir: aynı oranlar ve vade ile $200,000 tutarında bir kredinin aylık ödemesi, toplam geri ödemesi ve toplam faizi tam olarak iki katı olurdu.
Tanımlar & Sözlük
- Ana para (P) — ödünç alınan tutar, yani herhangi bir faiz uygulanmadan önceki başlangıç kredi bakiyesi. Bu hesaplayıcıda, çalıştığınız para biriminde girilen principal (ana para) alanıdır.
- Yıllık faiz oranı — ödenmemiş bakiyeye uygulanan yıllık orandır ve annual_rate (yıllık oran) alanına yüzde olarak girilir. Bu araç bunu aylık bileşik uygulanan nominal bir yıllık oran olarak ele alır.
- Nominal oran ve APR karşılaştırması — nominal oran, bileşikleme dikkate alınmadan önce belirtilen yıllık orandır. APR (yıllık yüzde oranı) ise belirli ücret ve maliyetleri de içine katan, düzenlemeye tabi bir rakamdır; bu nedenle nominal orandan daha yüksek olabilir. APR'nin nasıl hesaplanması ve açıklanması gerektiği ulusal yasalarla tanımlanır (örneğin Amerika Birleşik Devletleri'ndeki Truth in Lending Act — Kredilerde Doğruluk Yasası), dolayısıyla bir APR beyanı ülkeye özgüdür. Bu hesaplayıcı yalnızca nominal oranı kullanır ve herhangi bir ücret eklemez.
- Aylık faiz oranı (i) — nominal yıllık oranın aylık orana dönüştürülmüş halidir: \( i = \dfrac{r}{12} \), veya oran yüzde olarak girildiğinde eşdeğer olarak \( i = \dfrac{\text{annual\_rate}}{1200} \). Örneğin, yılda 6% şunu verir: \( i = 0.005 \).
- Vade — kredinin süresi olup years (yıl) alanına girilir.
- Ödeme sayısı (n) — vade boyunca yapılan aylık ödemelerin toplam sayısıdır: \( n = \text{yıl} \times 12 \). 30 yıllık bir vade şunu verir: \( n = 360 \).
- Amortisman — bir kredinin eşit periyodik ödemelerle geri ödenmesi sürecidir; her ödeme, o dönem için tahakkuk eden faizi karşılar ve kalan kısım ana parayı azaltır. Erken ödemeler çoğunlukla faizdir; sonraki ödemeler çoğunlukla ana paradır ve bakiye son ödemeyle sıfıra ulaşır.
- Aylık ödeme (M) — her ay ödenen sabit tutardır ve şu şekilde verilir: \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \). Sabit faizli bir kredide sabit kalır.
- Toplam faiz — kredinin ömrü boyunca borçlanmanın toplam maliyetidir; toplam ödemeler eksi ana paraya eşittir: \( \text{Toplam faiz} = (M \times n) - P \).
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faiz oranının yüksek olması taksitimi çok artırır mı? Evet. Faiz aylar boyunca bileşik olarak işlediğinden, oranda tek puanlık bir değişiklik bile hem aylık taksiti hem de toplam faizi belirgin şekilde yükseltebilir.
Faiz oranı %0 ise ne olur? Bu durumda taksit yalnızca anaparanın ay sayısına bölümüdür: \(M = \frac{P}{n}\).
Toplam faizimi nasıl azaltabilirim? Daha kısa bir vade seçin ya da ara sıra anaparadan ek ödeme yapın; her iki yöntem de kredi süresi boyunca ödenen faizi düşürür.