這個計算機能做什麼
每月貸款還款計算機可算出你在本息攤還型貸款(例如房貸、車貸或信用貸款)每個月要繳的固定金額。只要輸入貸款金額、年利率與貸款年期,就能得到每月月付金,並同時看到整段貸款期間的總還款金額,以及累計的總利息成本。
計算公式
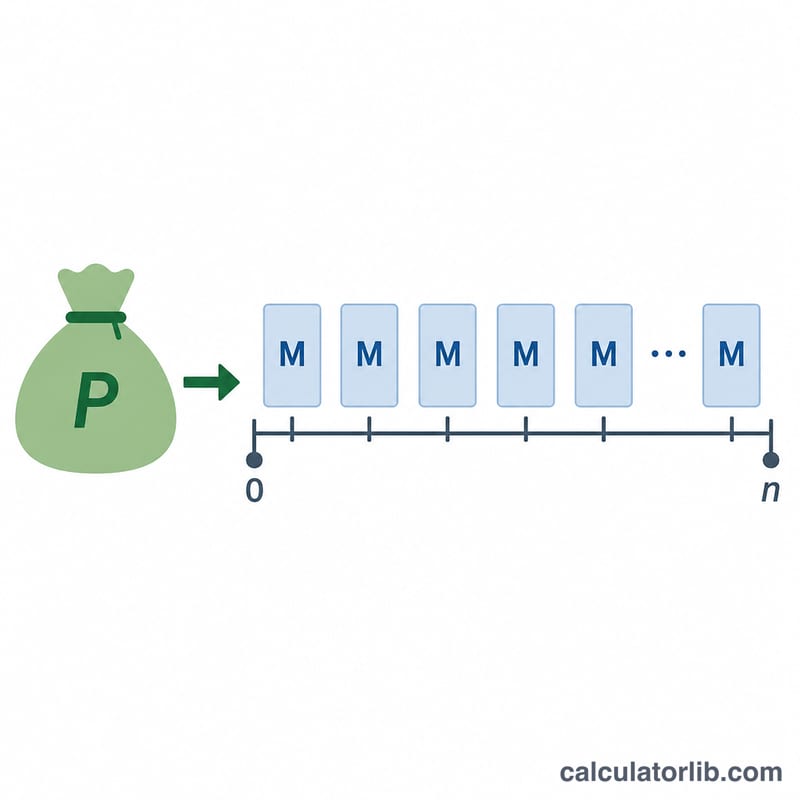
月付金是以標準的本息攤還公式計算:
$$M = P \times \frac{i(1+i)^n}{(1+i)^n - 1}$$其中 \(M\) = 每月月付金,\(P\) = 本金(貸款金額),\(i\) = 月利率,\(n\) = 總還款期數。月利率為年利率除以 12,即 \(i = \frac{r}{12}\);還款期數則為 \(n = \text{年數} \times 12\)。
操作方式
輸入你打算借款的金額、銀行報價的年利率(APR),以及打算償還的年數,畫面就會即時更新,顯示每期固定的月付金。由於月付金固定不變,每期繳款會先支付當期未償還餘額所產生的利息,剩餘部分才用來償還本金。
實際範例
假設借款 $100,000,年利率 6%,分 30 年償還。則 \(i = \frac{0.06}{12} = 0.005\)、\(n = 360\):
$$M = 100000 \times \frac{0.005 (1.005)^{360}}{(1.005)^{360} - 1} \approx 599.55$$因此每月月付金約為 $599.55,整段期間的總還款金額約為 $215,838,其中約 $115,838 為利息。
常見問題
利率調高,月付金會大幅增加嗎?會的。由於利息會在多個月份間不斷累積複利,即使只調高一個百分點,也可能明顯拉高每月月付金與總利息。
如果利率是 0% 呢?此時月付金就是本金直接除以總期數,即 \(M = \frac{P}{n}\)。
有辦法降低總利息嗎?可以選擇較短的年期,或不定期加碼償還本金;這兩種做法都能減少整段貸款期間所支付的利息。
시나리오 비교
아래 표는 표준 상각(amortization) 공식 \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \) 을 적용하며, 여기서 \( i = \dfrac{\text{연이율}}{1200} \) 은 월 이자율이고 \( n = 12 \times \text{년수} \) 는 총 납입 횟수입니다. 모든 수치는 고정 금리이며 완전 상각되는 대출로, 매월 동일한 금액을 납입하고 수수료가 없는 것으로 가정합니다. 통화는 일반적인 달러 금액으로 표시되며, 결과는 국가별 규정이 아니라 오직 세 가지 입력값에만 의존합니다.
같은 대출, 다른 기간 (6%로 $100,000)
| 대출금 | 이율 | 기간 | 월 납입금 (M) | 총 상환액 (M × n) | 총 이자 |
|---|---|---|---|---|---|
| $100,000 | 6% | 15년 (n = 180) | $843.86 | $151,894.23 | $51,894.23 |
| $100,000 | 6% | 30년 (n = 360) | $599.55 | $215,838.19 | $115,838.19 |
기간을 15년에서 30년으로 두 배로 늘리면 월 납입금은 낮아지지만(약 $843.86에서 약 $599.55로) 총 이자는 두 배 이상으로 늘어나는데, 이는 잔액이 더 천천히 상환되어 두 배 더 오랜 기간 동안 이자가 누적되기 때문입니다.
같은 대출과 기간, 다른 이율 (30년에 걸친 $100,000, n = 360)
| 대출금 | 이율 | 기간 | 월 납입금 (M) | 총 상환액 (M × n) | 총 이자 |
|---|---|---|---|---|---|
| $100,000 | 4% | 30년 | $477.42 | $171,869.51 | $71,869.51 |
| $100,000 | 6% | 30년 | $599.55 | $215,838.19 | $115,838.19 |
| $100,000 | 8% | 30년 | $733.76 | $264,155.25 | $164,155.25 |
6%로 30년에 걸친 $100,000 대출에 대한 계산 대입 예시:
$$ i = \frac{6}{1200} = 0.005, \qquad n = 12 \times 30 = 360 $$ $$ M = 100000 \cdot \frac{0.005\,(1.005)^{360}}{(1.005)^{360}-1} = 100000 \cdot \frac{0.005 \times 6.02258}{6.02258 - 1} \approx \$599.55 $$이 공식은 대출 금액에 대해 선형이기 때문에, 원금을 배율로 조정하면 모든 달러 수치가 비례해서 조정됩니다. 즉, 동일한 이율과 기간에서 $200,000 대출은 월 납입금, 총 상환액, 총 이자가 정확히 두 배가 됩니다.
主要央行政策利率
主要央行最新的官方政策利率,自動更新——銀行存放款利率參照的基準。
- 中央銀行 · 台灣
- 2.00%
- 日期
- 2026-11-17
- 1年變化
- 0 個百分點
最近變化 上升 +13個基點 中央銀行於2024-03-22調整利率:由1.88%調至2.00%。
| 央行 | 政策利率 | 日期 | 1年變化 |
|---|---|---|---|
| 巴西中央銀行 · 巴西 | 13.75% | 2026-11-16 | −1.25 個百分點 |
| 墨西哥銀行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 個百分點 |
| 美國聯準會 · 美國 | 3.75–4.00% | 2026-11-13 | 0 個百分點 |
| 歐洲中央銀行 | 2.50% | 2026-11-16 | +0.50 個百分點 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-16 | +0.25 個百分點 |
| 沙烏地阿拉伯中央銀行 · 沙烏地阿拉伯 | 4.50% | 2026-10-29 | 0 個百分點 |
| 中央銀行 · 台灣 | 2.00% | 2026-11-17 | 0 個百分點 |
| 澳洲準備銀行 · 澳洲 | 4.60% | 2026-10-31 | +1.00 個百分點 |
| 土耳其共和國中央銀行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 個百分點 |
| 俄羅斯銀行 · 俄羅斯 | 14.00% | 2026-11-10 | −2.50 個百分點 |
| 中國人民銀行 · 中國 | 3.00% | 2026-11-10 | 0 個百分點 |
| 加拿大銀行 · 加拿大 | 2.50% | 2026-11-13 | +0.25 個百分點 |
| 印度儲備銀行 · 印度 | 5.50% | 2026-10-19 | 0 個百分點 |
| 英格蘭銀行 · 英國 | 4.00% | 2026-11-16 | 0 個百分點 |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 個百分點 |
| 韓國銀行 · 南韓 | 3.00% | 2026-11-02 | +0.50 個百分點 |
最新數據:2026-11-17 資料更新於 2026-11-17 · 最新
來源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 國際清算銀行統計資料許可使用條款; Board of Governors of the Federal Reserve System 公眾領域(美國政府著作); European Central Bank 歐洲央行資料再利用政策; Sveriges Riksbank 瑞典央行開放資料條款; 中央銀行 (Central Bank of the Republic of China, Taiwan) 2026 政府資料開放授權條款-第1版 (Open Government Data License, version 1.0); Reserve Bank of Australia 2026 澳洲準備銀行著作權條款 (Cash Rate); Bank of Canada 加拿大銀行使用條款; Bank of England Open Government Licence v3.0
一年變化由CalculatorLib根據這些數據計算。 標籤由CalculatorLib翻譯,並非BIS的官方譯文。 此開放資料依政府資料開放授權條款 (Open Government Data License) 進行公眾釋出,使用者於遵守本條款各項規定之前提下,得利用之。政府資料開放授權條款:https://data.gov.tw/license
來源詳情與統計方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- 中央銀行 (Central Bank of the Republic of China, Taiwan) 2026 — 央行貼放利率 (rediscount rate), data.gov.tw 6022
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
정의 및 용어집
- 원금 (P) — 빌린 금액, 즉 이자가 붙기 전의 최초 대출 잔액입니다. 이 계산기에서는 principal 필드이며, 사용 중인 통화로 입력합니다.
- 연간 이자율 — 미상환 잔액에 부과되는 연간 이율로, annual_rate 필드에 백분율로 입력합니다. 이 도구는 이를 월 단위로 복리 계산되는 명목(nominal) 연이율로 취급합니다.
- 명목 금리 vs. APR — 명목(nominal) 금리는 복리를 고려하기 전 명시된 연이율입니다. APR(연간 백분율 이율, annual percentage rate)은 특정 수수료와 비용까지 포함하는 규제된 수치이므로 명목 금리보다 높을 수 있습니다. APR을 어떻게 계산하고 공시해야 하는지는 국가 법률로 정의되며(예: 미국의 대부진실법, Truth in Lending Act), 따라서 APR 제시 값은 국가별로 다릅니다. 이 계산기는 명목 금리만 사용하며 어떤 수수료도 추가하지 않습니다.
- 월 이자율 (i) — 명목 연이율을 월 단위 이율로 환산한 값입니다: \( i = \dfrac{r}{12} \), 또는 이율을 백분율로 입력할 경우 이와 동등하게 \( i = \dfrac{\text{annual\_rate}}{1200} \). 예를 들어 연 6%는 \( i = 0.005 \) 가 됩니다.
- 기간 — 대출의 길이로, years 필드에 입력합니다.
- 납입 횟수 (n) — 기간 동안의 총 월 납입 횟수입니다: \( n = \text{년수} \times 12 \). 30년 기간은 \( n = 360 \) 이 됩니다.
- 상각 (Amortization) — 동일한 정기 납입금을 통해 대출을 상환하는 과정으로, 각 납입금은 해당 기간에 발생한 이자를 충당하고 나머지는 원금을 줄입니다. 초기 납입금은 대부분 이자이고, 이후 납입금은 대부분 원금이며, 마지막 납입으로 잔액이 0에 도달합니다.
- 월 납입금 (M) — 매월 납입하는 고정 금액으로, \( M = P \cdot \dfrac{i\,(1+i)^{n}}{(1+i)^{n}-1} \) 로 주어집니다. 고정 금리 대출의 경우 일정하게 유지됩니다.
- 총 이자 — 대출 기간 전체에 걸친 총 차입 비용으로, 총 납입액에서 원금을 뺀 것과 같습니다: \( \text{총 이자} = (M \times n) - P \).