このツールについて
週払いローン返済額シミュレーターは、元利均等返済のローンで毎週支払う固定額を計算するツールです。月単位での複利計算ではなく、年利(APR)を52週に分けて週ごとの利率を求めるため、週単位で請求が発生するローンやクレジットラインに対応しています。なお、こうした週払い方式は欧米のローン商品で多く見られる形態で、日本国内の一般的なローン(月払いが主流)とは仕組みが異なる点にご注意ください。
使い方
借入額(実際に借りる元金)、年利(パーセント表示)、返済期間(週数)を入力します。すると、毎週の返済額、返済期間全体での総支払額、そして支払う利息の総額が表示されます。
計算式の解説
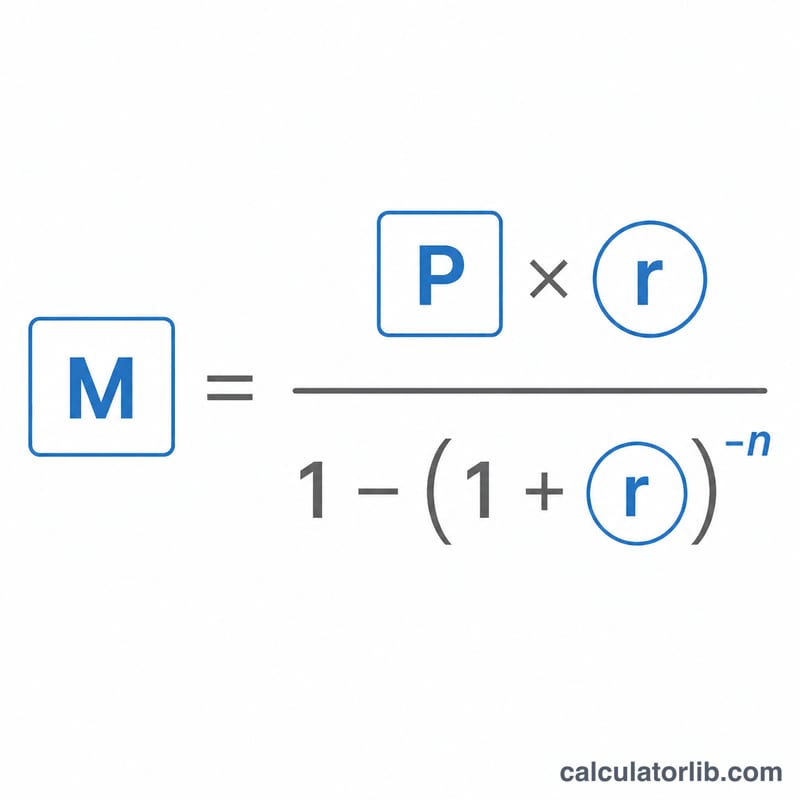
標準的な元利均等返済の計算式は $$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$ です。ここで \(P\) は元金、\(r\) は1期間あたりの利率、\(n\) は支払い回数を表します。週払いローンの場合、1期間あたりの利率は \(r = \frac{\text{年利(APR)}}{52}\) で求め、\(n\) は週数になります。利率が0%のときは、返済額は単純に \(P \div n\) となります。
計算例
10,000ドルを年利6%、52週で借りるとします。週ごとの利率は \(r = 0.06 \div 52 = 0.00115385\) です。\(n = 52\) とすると、返済額は $$M = 10{,}000 \times \frac{0.00115385}{1 - 1.00115385^{-52}} \approx 198.45 \text{ドル}$$ となります。52週間で支払う総額は約10,319.50ドルで、そのうちおよそ319.50ドルが利息にあたります。
週次支払い結果の読み方
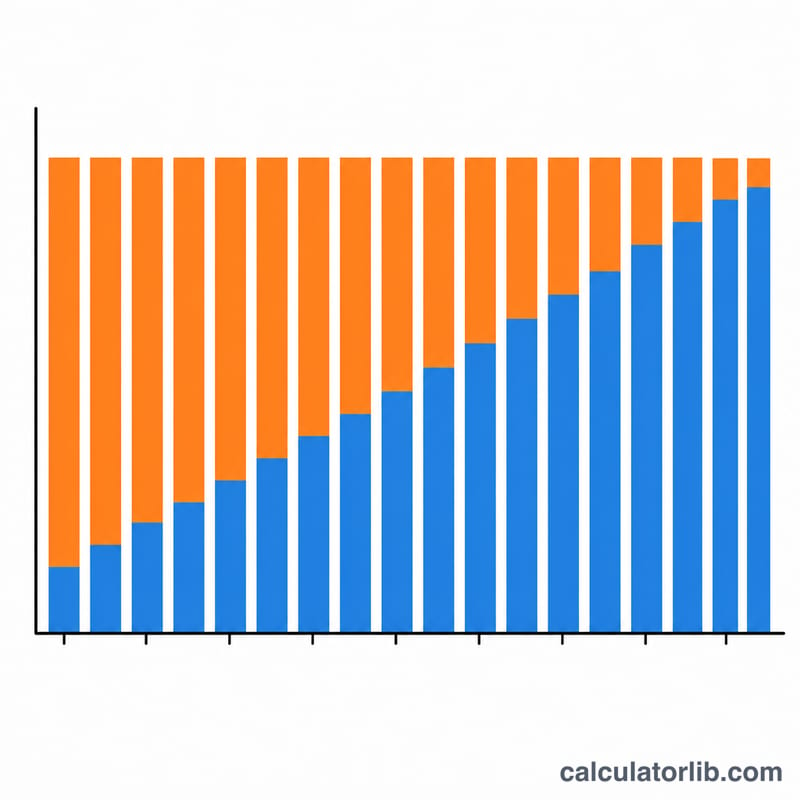
各支払いの内訳。 毎週の支払いには、その週の利息と元本の一部が含まれます。毎週の利息は、残高に週利 \(r\) を掛けて計算されます。残高は開始時が最も多いため、支払額は一定でも、初期の支払いは主に利息、後期の支払いは主に元本になります。
APRと週利の違い。 この計算機は、表示されたAPRを52で割って週ごとの利率を求めます。例えばAPR 6%は、週あたり約0.1154%になります。その利率で毎週複利計算すると、実効年率はAPRをわずかに上回り、APR 6%の場合は約6.18%になります(APYについては用語集を参照してください)。
期間と総費用。 返済期間が長いほど1回あたりの支払額は下がりますが、残高が長く残るため総利息は増えます。逆に期間が短いと、支払額は高くなりますが総利息は少なくなります。
週次、隔週、月次の支払いスケジュール。 1年間には、週次払いが52回、隔週払いが26回、月次払いが12回あります。そのため、週次の支払額は月次の支払額を4で割った金額ではありません。月次の支払額に12を掛けて52で割ると大まかな比較はできますが、利息の計算間隔が異なるため、正確な金額は一致しません。また、52週間は364日であるため、1年にはわずかに52週を超える週数が含まれます。
実際のローンは異なる場合があります。 この計算機は、固定金利、均等払い、手数料なし、保険なし、支払いの省略や追加払いなし、そして全ての支払いが予定どおりに行われることを前提としています。貸し手は、事務手数料を加えたり、支払額を切り上げまたは切り捨てたり、日割り利息方式を使ったり、別の日数計算方式を適用したりする場合があるため、実際の金額はこれらの見積もりとある程度異なることがあります。正確な条件は、ローン契約書で確認してください。
これは計算の仕組みを理解するための一般的な情報であり、個人向けの金融アドバイスではありません。
ローン用語集
- 元本
- 借入額であり、利息が計算される開始時点の残高です。式中の値 \(P\) です。
- APR(年率)
- 年間の借入コストをパーセントで表したもので、年内の複利は考慮されていません。この計算機では52で割って週利を求めます。国によっては(アメリカ合衆国など)、APRに特定の貸し手手数料が含まれる場合もありますが、この計算機では入力した利率のみを使用します。
- 定期(週次)利率
- 毎週適用される利率:\(r = \text{APR}/52\)。APR 6%の場合、\(r \approx 0.001154\)、つまり週あたり約0.1154%です。
- 期間(週数)
- ローンを完済するために必要な毎週の支払い回数 \(n\)。52週は約1年、104週は約2年です。
- 償却
- 定期的な均等払いでローンを返済する方式で、各支払いはまず利息に充てられ、残りが元本の返済に充てられます。最後の支払い後に残高がゼロになります。
- 総支払額
- 毎週の支払額に週数を掛けたもの、\(M \times n\)。元本と総利息の合計に等しくなります。
- 総利息
- 全期間にわたる借入コスト:総支払額から元本を引いた額。
- APRとAPY(実効利率)
- APRは年内の複利を考慮しませんが、APY(または実効年率)は複利を含みます。週次複利の場合、\(\text{APY} = (1 + \text{APR}/52)^{52} - 1\) です。APR 6%の場合、約6.18%になります。複利の回数が多いほど、APRとAPYの差は大きくなります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
利息は週ごとに複利計算されますか? はい。年利(APR)を52で割って週ごとの利率を求め、その値を元利均等返済の計算式に用います。
なぜ月払いローンより利息総額が多くなるのですか? 利息総額は支払い頻度だけでなく、利率と返済期間の長さによって決まります。条件が同等のローンであれば総額もほぼ同じになり、差が生じるのは複利計算の細かな方式の違いによるものです。
利率を0%にするとどうなりますか? その場合は元金をすべての週数で均等に割る計算に切り替わるため、利息総額はゼロになります。