このシミュレーターでできること
自動車ローン返済シミュレーターは、車両価格・頭金・下取り額・年利(APR)・返済期間(月数)をもとに、毎月の固定返済額を試算するツールです。さらに、返済総額とローン期間全体で支払う利息総額も表示されるため、複数のローン条件を比較したり、無理のない予算を立てたりするのに役立ちます。なお、ここで使われている「APR(年率)」は米国などで一般的に表示される実質年率の考え方で、日本の「実質年率」とほぼ同じ意味と考えて差し支えありません。
使い方
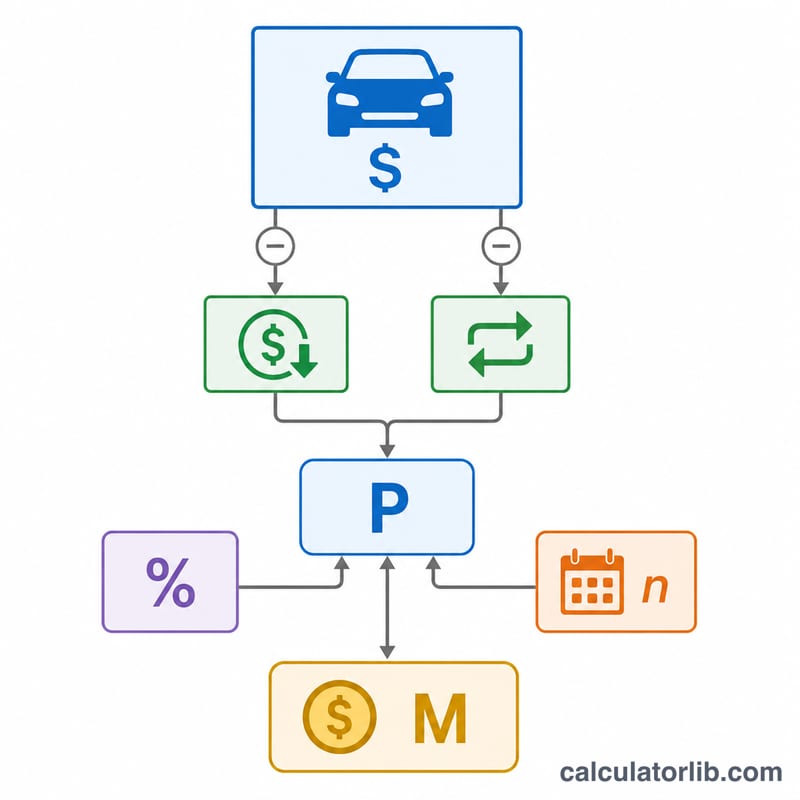
まず車両価格を入力し、頭金と下取り額を入力して差し引きます。次に金融機関から提示された年利(APR)を入力し、返済期間(月数)を選びます(一般的なのは36・48・60・72か月です)。入力が終わると、毎月の返済額の目安に加えて、借入元金(ローン対象額)・返済総額・利息総額がすぐに表示されます。
計算式の解説
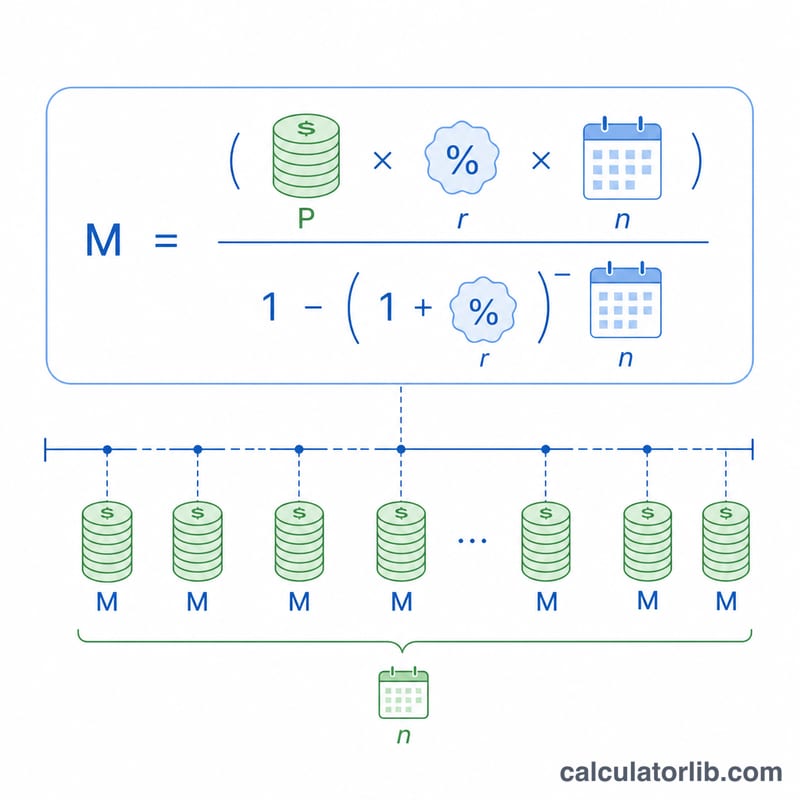
標準的な元利均等返済の計算式は次のとおりです。
$$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$
ここで P は借入元金(車両価格から頭金と下取り額を引いた金額)、r は月利(年利APRを12で割って小数で表したもの)、n は返済回数(月数)を表します。年利が0%の場合は、単純に元金を返済月数で割った金額が毎月の返済額になります。
計算例
たとえば、30,000ドルの車を頭金5,000ドル・下取りなしで購入し、25,000ドルを年利6%・60か月で借りるとします。月利は \( 0.06 \div 12 = 0.005 \) です。これを式に当てはめると、毎月の返済額は約483.32ドル、返済総額は約28,999.20ドル、利息はおよそ3,999.20ドルとなります。
利率とAPRを並べて比較する
以下の表は、融資額(元金)25,000ドルと標準的な元利均等返済の計算式 \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\) を用いています。ここで \(r\) は年利(APR)を12で割った月利(小数表記)、\(n\) は月次返済の回数です。返済額はセント単位で四捨五入しており、総支払額は四捨五入後の返済額×月数、総利息は総支払額から25,000ドルを引いた額です。数値は固定金利、ローンに組み込まれる手数料なし、毎月末払いを前提としています。
固定APR 6%での異なる返済期間
| 返済期間 | 月々の支払額 | 総利息 | 総支払額 |
|---|---|---|---|
| 36か月 | $760.55 | $2,379.80 | $27,379.80 |
| 48か月 | $587.13 | $3,182.24 | $28,182.24 |
| 60か月 | $483.32 | $3,999.20 | $28,999.20 |
| 72か月 | $414.32 | $4,831.04 | $29,831.04 |
| 84か月 | $365.21 | $5,677.64 | $30,677.64 |
返済期間を36か月から84か月に延ばすと月々の支払額はおよそ395ドル下がりますが、総利息は2倍以上に膨らみます。
60か月の返済期間での異なるAPR
| APR | 月々の支払額 | 総利息 | 総支払額 |
|---|---|---|---|
| 4% | $460.41 | $2,624.60 | $27,624.60 |
| 6% | $483.32 | $3,999.20 | $28,999.20 |
| 8% | $506.91 | $5,414.60 | $30,414.60 |
| 10% | $531.18 | $6,870.80 | $31,870.80 |
APRが2パーセントポイント上がるごとに、このローンの月々の支払額はおよそ23〜24ドル増え、総利息は1,000ドルを大きく超えて増加します。実際の金融機関の見積もりは、端数処理、支払タイミング、手数料などの違いにより、わずかに異なる場合があります。
自動車ローンの条件解説
- APRと利率の違い
- 利率とは元金を借りる際のコストを年単位で表したものです。APR(年率)は融資の年間コストを反映することを目的としており、地域によっては一部の金融機関の手数料も含まれます。本計算機では、APRを12で割って月利に換算しています。
- 元金/融資額
- 実際に借り入れる金額です。車両価格から頭金と下取り価格を差し引き、さらにローンに組み込まれる税金、手数料、オプション費用を加えた額になります。
- 頭金
- 契約時に現金で支払う金額です。融資額を減らすため、月々の支払額と総利息の両方が減少します。
- 下取り価格
- 販売店が現在お乗りの車両に対して査定する金額です。頭金と同じように働き、借入額を減らします。
- 負債超過(ネガティブエクイティ)
- 車両の価値よりもローン残高の方が多い状態です(「アンダーウォーター」と呼ばれることもあります)。頭金が少ない場合、返済期間が長い場合、または前回のローン残高を新しいローンに組み込んだ場合に発生することがあります。
- 返済期間
- ローンを返済する月数のことで、一般的には36〜84か月です。
- 元利均等返済(アモチゼーション)
- 毎回同額の定期返済によってローンを返済する仕組みです。各回の支払いは、まずその月の利息に充てられ、残りが元金の返済に充てられます。
- ローンの総コスト
- すべての支払いの合計で、月々の支払額×月数で計算します。ここから融資額を差し引くと総利息が求まります。さらに頭金と下取り価格を加えると、車両にかかる総支出額になります。
- 売上税と手数料
- 税金、登録料、書類作成料などの費用は地域によって異なります。これらをローンに組み込む場合は元金と利息が増え、頭金として先に支払う場合は増えません。本計算機には、それに応じて価格を入力してください。
結果の読み方
元金と利息の内訳。 毎月の支払額は、現在の残高に対する利息と元金の返済という2つの部分から成ります。ある月の利息部分は、残高×月利\(r\)で計算されます。例えば、年利6%、60か月で25,000ドルを借りた場合(支払額483.32ドル)、初月の利息は\(25{,}000 \times 0.005 = \$125.00\)となり、約358.32ドルが元金の返済に充てられ、残高は約24,641.68ドルに減ります。2か月目の利息は約123.21ドルなので、元金の返済に回る額がわずかに増えます。
初期の支払いのほとんどが利息である理由。 利息は未払いの残高に対して課されるため、残高は返済開始時が最も多くなります。残高が減るにつれて利息部分は縮小し、元金部分は増えていきますが、総支払額は一定のままです。最後の数回の支払いでは、利息はごくわずかになります。
総利息、融資額、返済期間。 総利息は総支払額から融資額を差し引いた額に等しくなります。固定金利の場合、融資額と返済期間の両方に比例して増加します。残高が長く残るためです。返済期間が長いことで月々の支払額は下がりますが、通常は総利息が増えます。これは上記の比較表でも示されているとおりです。
負債超過のリスク。 車両は通常、最初の数年間に最も速く価値が下がります。返済期間が長い場合、特に返済初期は支払いのほとんどが利息に充てられるため、ローン残高はゆっくりとしか減りません。そのため、残高が一定期間にわたって車両の市場価値を上回る可能性があります。ローンが残っている状態で車を売却、下取りに出す、または全損となった場合にこれは重要になります。頭金を多くするか、返済期間を短くすると、このリスクは低くなります。
この試算の限界。 本結果は、固定APRと毎月同額の支払いに基づく概算です。保険、燃料費、メンテナンス費、登録料、税金、手数料は、価格や融資額に含めない限り含まれていません。金融機関の計算は、端数処理、支払日、追加費用などの理由により、わずかに異なる場合があります。これは一般的な情報であり、金融アドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
税金や諸費用は含まれますか?いいえ。税金や諸費用までローンに組み込みたい場合は、それらを加えた最終的な借入額を入力してください。そうでなければ、結果は入力した価格のみを反映します。
頭金を増やすとどうなりますか?借入元金が減るため、毎月の返済額も支払う利息総額も小さくなります。
返済期間は短いほうがよいですか?期間を短くすると毎月の返済額は増えますが、利息総額は減ります。期間を長くするとその逆になります。