ماذا تفعل هذه الحاسبة
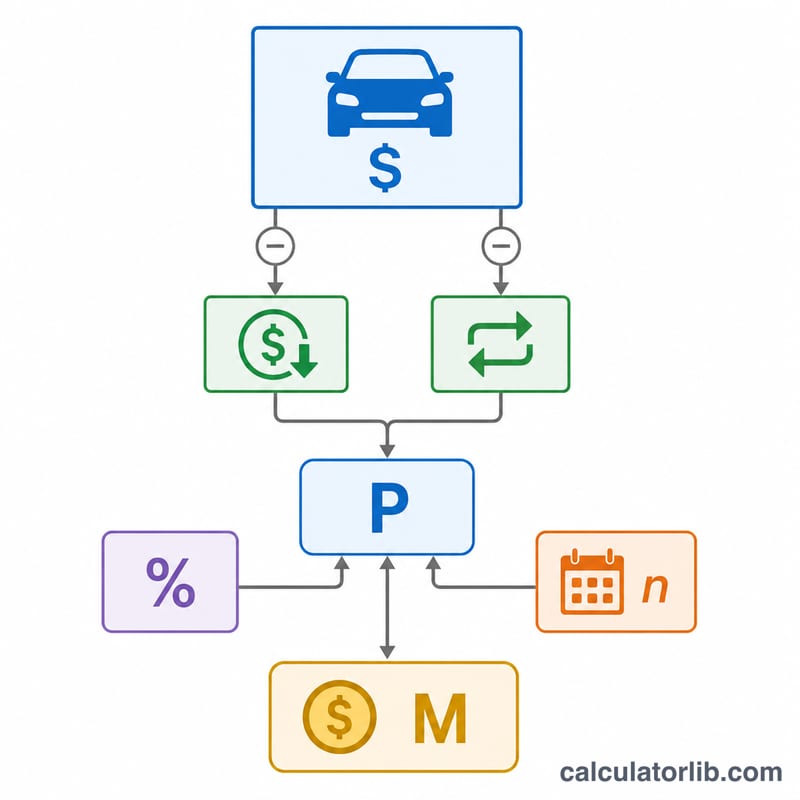
تقدّر حاسبة قسط قرض السيارة الدفعة الشهرية الثابتة لقرض شراء مركبة، اعتمادًا على سعر السيارة والدفعة الأولى التي تقدّمها وأي قيمة مخصومة مقابل سيارتك القديمة المستبدلة، إضافة إلى نسبة الفائدة السنوية (APR) ومدة القرض بالأشهر. كما تعرض لك إجمالي المبلغ الذي ستسدده وإجمالي تكلفة الفائدة طوال مدة القرض، حتى تتمكن من المقارنة بين العروض وتخطيط ميزانيتك بثقة.
طريقة الاستخدام
أدخل سعر المركبة، ثم اخصم منه قيمة الدفعة الأولى وقيمة السيارة المستبدلة. اكتب نسبة الفائدة السنوية التي عرضها عليك المموّل، واختر مدة القرض بالأشهر (المدد الشائعة هي 36 و48 و60 و72 شهرًا). تعرض الحاسبة فورًا قسطك الشهري المقدّر إلى جانب المبلغ المموَّل وإجمالي الدفعات وإجمالي الفائدة.
شرح المعادلة
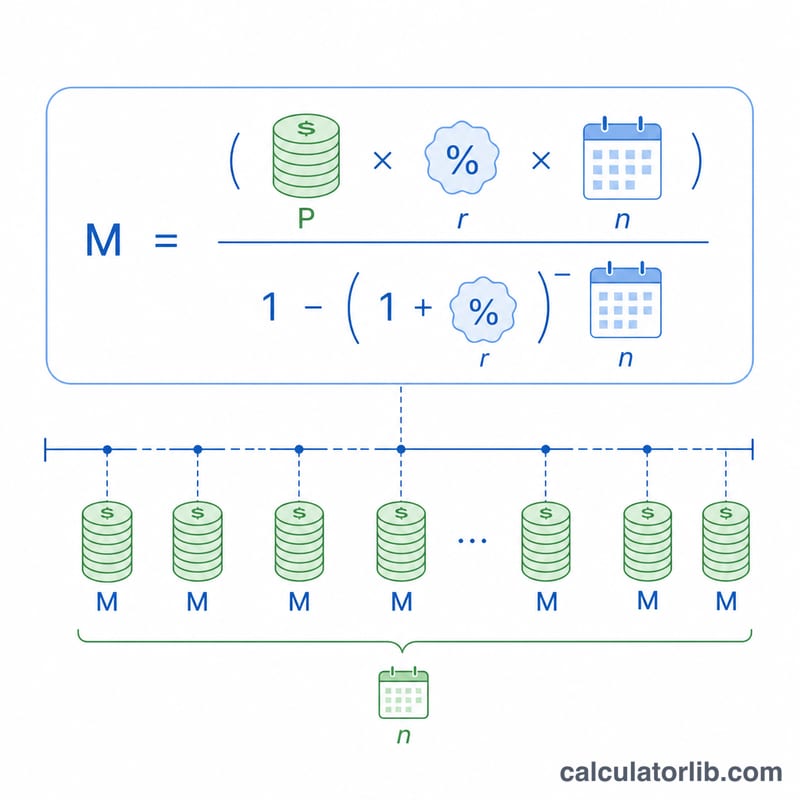
المعادلة المعتمدة لحساب قسط القرض المُطفأ تدريجيًا هي
$$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$حيث P هو المبلغ المموَّل (السعر مطروحًا منه الدفعة الأولى وقيمة السيارة المستبدلة)، وr هو معدل الفائدة الشهري (نسبة الفائدة السنوية مقسومة على 12 ومعبّر عنها كرقم عشري)، وn هو عدد الدفعات الشهرية. وعندما تكون نسبة الفائدة 0٪، يكون القسط ببساطة هو المبلغ الأساسي مقسومًا على عدد الأشهر.
مثال تطبيقي
لنفترض أنك تشتري سيارة بسعر 30,000 دولار، مع دفعة أولى قدرها 5,000 دولار ودون سيارة مستبدلة، فتموّل بذلك مبلغ 25,000 دولار بنسبة فائدة سنوية 6٪ على مدى 60 شهرًا. يكون المعدل الشهري \( 0.06 \div 12 = 0.005 \). وبتطبيق المعادلة نحصل على قسط شهري يقارب 483.32 دولارًا، وإجمالي دفعات يبلغ نحو 28,999.20 دولارًا، وفائدة تقدّر بحوالي 3,999.20 دولارًا.
مقارنة شروط القرض ونسب الفائدة السنوية جنبًا إلى جنب
تستخدم الجداول أدناه مبلغًا ممولًا (أصل القرض) قدره 25,000$ وصيغة الاستهلاك القياسية \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\)، حيث \(r\) هي نسبة الفائدة السنوية مقسومة على 12 (كرقم عشري)، و\(n\) هو عدد الدفعات الشهرية. تُقرَّب الدفعات إلى أقرب سنت؛ إجمالي المدفوع هو الدفعة المقرَّبة × عدد الأشهر، وإجمالي الفائدة هو إجمالي المدفوع مطروحًا منه 25,000$. تفترض الأرقام معدلًا ثابتًا، وعدم إضافة أي رسوم إلى القرض، ودفع الدفعات شهريًا في نهاية كل فترة.
مدد مختلفة بنسبة فائدة سنوية ثابتة 6%
| المدة | القسط الشهري | إجمالي الفائدة | إجمالي المدفوع |
|---|---|---|---|
| 36 شهرًا | 760.55$ | 2,379.80$ | 27,379.80$ |
| 48 شهرًا | 587.13$ | 3,182.24$ | 28,182.24$ |
| 60 شهرًا | 483.32$ | 3,999.20$ | 28,999.20$ |
| 72 شهرًا | 414.32$ | 4,831.04$ | 29,831.04$ |
| 84 شهرًا | 365.21$ | 5,677.64$ | 30,677.64$ |
إن تمديد المدة من 36 إلى 84 شهرًا يخفض القسط الشهري بنحو 395$، لكنه يزيد إجمالي الفائدة أكثر من الضعف.
نسب فائدة سنوية مختلفة لمدة 60 شهرًا
| نسبة الفائدة السنوية | القسط الشهري | إجمالي الفائدة | إجمالي المدفوع |
|---|---|---|---|
| 4% | 460.41$ | 2,624.60$ | 27,624.60$ |
| 6% | 483.32$ | 3,999.20$ | 28,999.20$ |
| 8% | 506.91$ | 5,414.60$ | 30,414.60$ |
| 10% | 531.18$ | 6,870.80$ | 31,870.80$ |
كل ارتفاع بمقدار نقطتين مئويتين في نسبة الفائدة السنوية يضيف نحو 23 إلى 24$ إلى القسط الشهري، وأكثر من 1,000$ من إجمالي الفائدة على هذا القرض. قد تختلف عروض المقرضين الفعلية قليلًا بسبب أعراف التقريب وتوقيت الدفعات والرسوم.
شرح شروط قرض السيارة
- نسبة الفائدة السنوية مقابل معدل الفائدة
- معدل الفائدة هو تكلفة اقتراض أصل القرض، ويُعبَّر عنه سنويًا. وتهدف نسبة الفائدة السنوية (APR) إلى refléter التكلفة السنوية للقرض، وتشمل في بعض الولايات القضائية رسومًا معينة يفرضها المقرض. وفي هذه الحاسبة تُحوَّل نسبة الفائدة السنوية إلى معدل شهري بقسمتها على 12.
- الأصل / المبلغ الممول
- المبلغ الذي اقترضته فعليًا: سعر المركبة مطروحًا منه الدفعة المقدمة وقيمة المركبة المستبدلة، مضافًا إليه أي ضرائب أو رسوم أو إضافات تُدمج في القرض.
- الدفعة المقدمة
- مبلغ نقدي يُدفع مقدمًا. وهو يخفض المبلغ الممول، ومن ثم يخفض القسط الشهري وإجمالي الفائدة.
- قيمة المركبة المستبدلة
- المبلغ الذي يخصمه التاجر من سعر المركبة الحالية لديك. وتعمل بطريقة الدفعة المقدمة، إذ تقلل المبلغ الذي تحتاج إلى اقتراضه.
- السلبية في حقوق الملكية
- أن يكون ما تدين به على القرض أكبر من قيمة المركبة (ويُطلق عليها أحيانًا عبارة "مقلوبة"). ويمكن أن تحدث مع دفعات مقدمة صغيرة، أو مدد طويلة، أو عندما يُدمج رصيد قرض سابق في قرض جديد.
- مدة القرض
- عدد الأشهر التي يُسدَّد خلالها القرض، وتتراوح عادةً بين 36 و84 شهرًا.
- الاستهلاك
- عملية سداد القرض عبر دفعات مجدولة متساوية، يُسدَّد في كل منها فائدة ذلك الشهر أولًا، ويُخصَّص الباقي لتخفيض الأصل.
- إجمالي تكلفة القرض
- مجموع كل الدفعات: القسط الشهري × عدد الأشهر. وطرح المبلغ الممول يعطي إجمالي الفائدة المدفوعة. وإضافة الدفعة المقدمة وقيمة المركبة المستبدلة يعطي إجمالي المبلغ المدفوع للمركبة.
- ضريبة المبيعات والرسوم
- تختلف الضرائب ورسوم التسجيل والوثائق والرسوم المماثلة بحسب الموقع. فإذا مُوِّلت، زادت الأصل وبالتالي الفائدة؛ وإذا دُفعت مقدمًا فلا تزيد. أدخل الأسعار في هذه الحاسبة وفقًا لذلك.
تفسير نتيجتك
توزيع الأصل والفائدة. يتكون كل قسط شهري من جزأين: فائدة على الرصيد الحالي، وسداد للأصل. والجزء المخصص للفائدة في شهر ما هو الرصيد × المعدل الشهري \(r\). على سبيل المثال، بالنسبة إلى 25,000$ بنسبة فائدة سنوية 6% على مدى 60 شهرًا (القسط 483.32$)، فإن فائدة الشهر الأول هي \(25{,}000 \times 0.005 = \$125.00\)، لذا يذهب نحو 358.32$ إلى الأصل ويهبط الرصيد إلى نحو 24,641.68$. وفي الشهر الثاني تبلغ الفائدة نحو 123.21$، فيذهب جزء أكبر قليلًا إلى الأصل.
لماذا تكون الدفعات الأولى معظمها فائدة. تُحتسب الفائدة على الرصيد القائم، وهو الأعلى في البداية. ومع انخفاض الرصيد يتقلص جزء الفائدة ويكبر جزء الأصل، بينما يبقى إجمالي الدفعة ثابتًا. وبحلول الدفعات الأخيرة لا يكون من كل دفعة سوى بضعة دولارات فائدة.
إجمالي الفائدة والمبلغ الممول والمدة. يساوي إجمالي الفائدة إجمالي المدفوع مطروحًا منه المبلغ الممول. وبالنسبة إلى معدل ثابت، يرتفع إجمالي الفائدة مع ارتفاع المبلغ الممول والمدة معًا، لأن الرصيد يبقى قائمًا لفترة أطول. وغالبًا ما يعني القسط الأقل الناتج عن مدة أطول فائدة إجمالية أكبر، كما يوضح جدول المقارنة أعلاه.
مخاطر السلبية في حقوق الملكية. تفقد المركبات قيمتها عادةً بأسرع ما يكون في سنواتها الأولى. ومع المدد الطويلة ينخفض رصيد القرض ببطء، خاصةً في البداية حين تكون معظم الدفعة فائدة، لذا قد يتجاوز الرصيد قيمة المركبة في السوق لفترة أطول. ويكون ذلك مهمًا إذا بيعت السيارة أو استُبدلت أو تعرضت لخسارة كلية أثناء سريان القرض. وتقلل الدفعة المقدمة الأكبر أو المدة الأقصر من هذه المخاطر.
حدود التقدير. النتيجة تقدير مبني على نسبة فائدة سنوية ثابتة وأقساط شهرية متساوية. ولا تشمل التأمين أو الوقود أو الصيانة أو التسجيل أو الضرائب والرسوم، إلا إذا أدرجتها في السعر أو في المبلغ الممول. وقد تختلف حسابات المقرض قليلًا بسبب التقريب أو مواعيد الدفع أو الرسوم الإضافية. هذه معلومات عامة وليست نصيحة مالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل النتيجة الضرائب والرسوم؟ لا — إذا أردت تضمين الضرائب والرسوم ضمن القرض، فأدخل السعر النهائي المموَّل بعد إضافتها؛ وإلا فإن النتيجة تعكس فقط السعر الذي تدخله.
كيف تساعدني الدفعة الأولى الأكبر؟ إنها تخفّض المبلغ المموَّل، مما يقلّل من قسطك الشهري وإجمالي الفائدة التي تدفعها معًا.
هل المدة الأقصر أفضل؟ المدة الأقصر ترفع القسط الشهري لكنها تخفّض إجمالي الفائدة، أما المدة الأطول فتفعل العكس.