À quoi sert ce calculateur
Le calculateur de mensualité de crédit auto estime le montant fixe à rembourser chaque mois pour un financement automobile, en fonction du prix du véhicule, de votre apport personnel, d'une éventuelle reprise, du taux annuel effectif global (TAEG) et de la durée du prêt exprimée en mois. Il affiche également le montant total que vous rembourserez ainsi que le coût total des intérêts sur toute la durée du crédit : de quoi comparer les offres et établir votre budget en toute sérénité.
À noter : cet outil suit le modèle nord-américain du crédit auto à mensualités constantes et raisonne en dollars ($) avec un « APR » (taux annuel). En France, on parle plutôt de TAEG, qui intègre certains frais obligatoires ; le principe de calcul reste néanmoins identique. Renseignez simplement vos montants dans votre devise et votre taux pour obtenir une estimation pertinente.
Comment l'utiliser
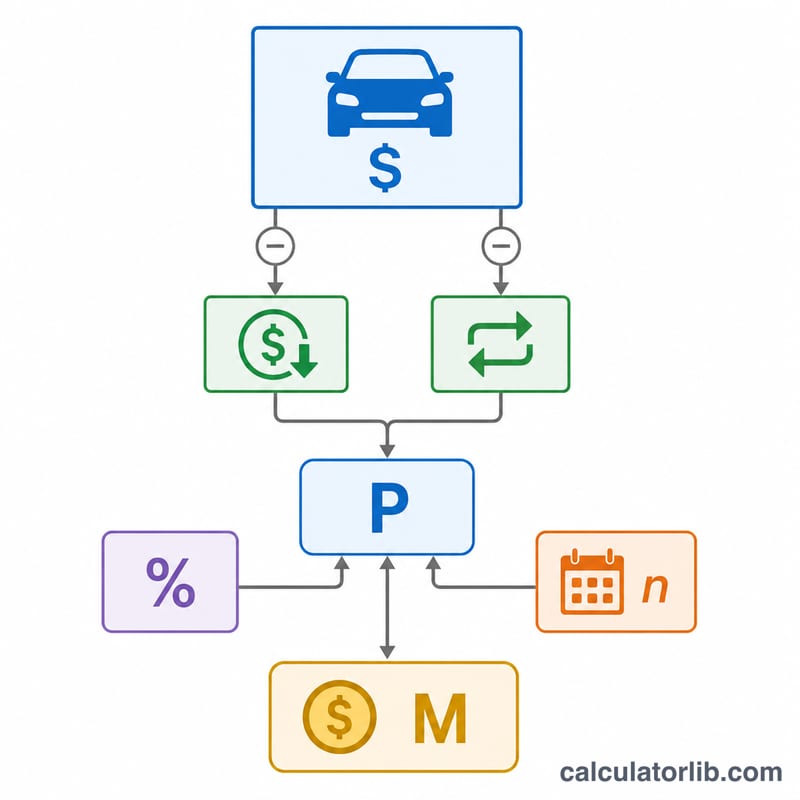
Saisissez le prix du véhicule, puis réduisez le capital à financer en indiquant votre apport et le montant de la reprise de votre ancien véhicule. Renseignez le TAEG proposé par votre organisme prêteur et choisissez la durée du prêt en mois (les durées les plus courantes sont 36, 48, 60 et 72 mois). Le calculateur affiche instantanément votre mensualité estimée, le montant financé, le total des paiements et le total des intérêts.
La formule expliquée
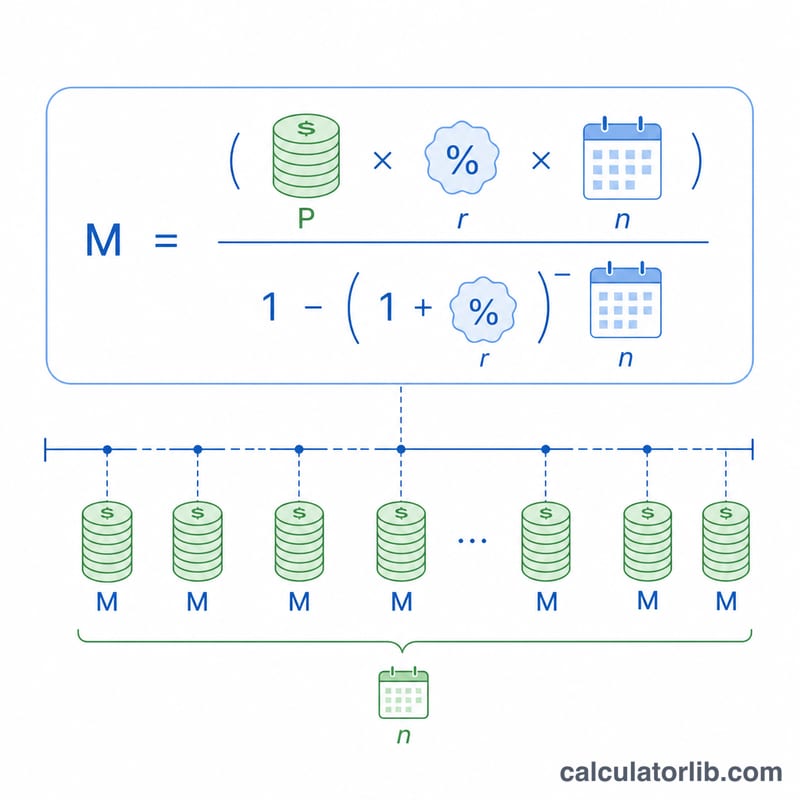
La formule classique du prêt amorti à mensualités constantes est $$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$. Ici, P correspond au capital financé (le prix moins l'apport et la reprise), $$ P = \text{Prix} - \text{Apport} - \text{Reprise} $$ r est le taux d'intérêt mensuel (le TAEG divisé par 12, exprimé en décimale) et n représente le nombre de mensualités. Lorsque le taux est de 0 %, la mensualité se réduit tout simplement au capital divisé par le nombre de mois.
Exemple chiffré
Imaginons l'achat d'une voiture à 30 000 $ avec un apport de 5 000 $ et sans reprise, soit un financement de 25 000 $ à un TAEG de 6 % sur 60 mois. Le taux mensuel s'établit à $$ 0{,}06 / 12 = 0{,}005 $$ En appliquant la formule, on obtient une mensualité d'environ 483,32 $, un total des paiements d'environ 28 999,20 $ et près de 3 999,20 $ d'intérêts.
Comparaison des conditions de prêt et des TAEG côte à côte
Les tableaux ci-dessous utilisent un montant financé (capital) de 25 000 $ et la formule d'amortissement standard \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\), où \(r\) est le TAEG divisé par 12 (en décimal) et \(n\) est le nombre de mensualités. Les paiements sont arrondis au cent ; le total payé correspond à la mensualité arrondie × le nombre de mois, et les intérêts totaux correspondent au total payé moins 25 000 $. Les chiffres supposent un taux fixe, aucun frais intégré au prêt, et des paiements mensuels à terme échu.
Différentes durées à un TAEG fixe de 6 %
| Durée | Mensualité | Intérêts totaux | Total payé |
|---|---|---|---|
| 36 mois | 760,55 $ | 2 379,80 $ | 27 379,80 $ |
| 48 mois | 587,13 $ | 3 182,24 $ | 28 182,24 $ |
| 60 mois | 483,32 $ | 3 999,20 $ | 28 999,20 $ |
| 72 mois | 414,32 $ | 4 831,04 $ | 29 831,04 $ |
| 84 mois | 365,21 $ | 5 677,64 $ | 30 677,64 $ |
Allonger la durée de 36 à 84 mois réduit la mensualité d'environ 395 $, mais elle plus que double les intérêts totaux.
Différents TAEG sur une durée de 60 mois
| TAEG | Mensualité | Intérêts totaux | Total payé |
|---|---|---|---|
| 4 % | 460,41 $ | 2 624,60 $ | 27 624,60 $ |
| 6 % | 483,32 $ | 3 999,20 $ | 28 999,20 $ |
| 8 % | 506,91 $ | 5 414,60 $ | 30 414,60 $ |
| 10 % | 531,18 $ | 6 870,80 $ | 31 870,80 $ |
Chaque hausse de 2 points de pourcentage du TAEG ajoute environ 23 à 24 $ à la mensualité et bien plus de 1 000 $ d'intérêts totaux sur ce prêt. Les offres réelles des prêteurs peuvent légèrement différer en raison des conventions d'arrondi, du calendrier des paiements et des frais.
Explication des conditions d'un prêt auto
- TAEG ou taux d'intérêt
- Le taux d'intérêt correspond au coût d'emprunt du capital, exprimé sur une base annuelle. Le TAEG (taux annuel effectif global) est censé refléter le coût annuel du prêt et, dans certains pays, il inclut aussi certains frais du prêteur. Dans ce calculateur, le TAEG est converti en taux mensuel en le divisant par 12.
- Capital / montant financé
- Le montant effectivement emprunté : prix du véhicule moins l'apport personnel et la valeur de reprise, plus les éventuelles taxes, frais ou options intégrés au prêt.
- Apport personnel
- Somme versée comptant à l'achat. Il réduit le montant financé, et donc à la fois la mensualité et les intérêts totaux.
- Valeur de reprise
- Montant que le concessionnaire déduit pour votre véhicule actuel. Elle fonctionne comme un apport personnel en réduisant la somme à emprunter.
- Dette supérieure à la valeur (négative equity)
- Situation où le solde du prêt dépasse la valeur du véhicule (on parle parfois d'être « sous l'eau »). Elle peut survenir avec de faibles apports, de longues durées, ou lorsqu'un solde d'un ancien prêt est reporté dans un nouveau.
- Durée du prêt
- Le nombre de mois sur lesquels le prêt est remboursé, généralement de 36 à 84 mois.
- Amortissement
- Le processus de remboursement d'un prêt par des mensualités égales et programmées, chacune couvrant d'abord les intérêts du mois, le reste réduisant le capital.
- Coût total du prêt
- La somme de tous les paiements : mensualité × nombre de mois. En soustrayant le montant financé, on obtient les intérêts totaux payés. En ajoutant l'apport personnel et la valeur de reprise, on obtient le coût total d'acquisition du véhicule.
- Taxes de vente et frais
- Les taxes, l'immatriculation, les frais de dossier et autres frais similaires varient selon le lieu. S'ils sont financés, ils augmentent le capital et donc les intérêts ; s'ils sont payés comptant, ils n'ont pas cet effet. Saisissez les prix dans ce calculateur en conséquence.
Interpréter votre résultat
Répartition capital et intérêts. Chaque mensualité comporte deux parties : les intérêts sur le solde en cours et le remboursement du capital. La part d'intérêts d'un mois correspond au solde × le taux mensuel \(r\). Par exemple, pour 25 000 $ à un TAEG de 6 % sur 60 mois (mensualité de 483,32 $), les intérêts du premier mois sont \(25{,}000 \times 0{,}005 = \$125{,}00\), donc environ 358,32 $ vont au capital et le solde descend à environ 24 641,68 $. Au deuxième mois, les intérêts sont d'environ 123,21 $, donc une part légèrement plus élevée va au capital.
Pourquoi les premiers paiements sont surtout des intérêts. Les intérêts sont calculés sur le solde restant dû, qui est le plus élevé au départ. À mesure que le solde diminue, la part d'intérêts se réduit et la part de capital augmente, alors que le paiement total reste constant. Pour les derniers paiements, seuls quelques dollars de chaque mensualité sont des intérêts.
Intérêts totaux, montant financé et durée. Les intérêts totaux égalent le total payé moins le montant financé. À taux fixe, ils augmentent avec le montant financé et avec la durée, car le solde reste dû plus longtemps. Une mensualité plus basse grâce à une durée plus longue entraîne généralement plus d'intérêts totaux, comme le montre le tableau de comparaison ci-dessus.
Risque de dette supérieure à la valeur. Les véhicules perdent généralement le plus de valeur pendant leurs premières années. Avec une longue durée, le solde du prêt diminue lentement, surtout au début où la majeure partie de chaque mensualité sert à payer les intérêts ; le solde peut donc dépasser la valeur marchande de la voiture pendant une période plus longue. Cela est important si le véhicule est vendu, repris à l'échange ou déclaré économiquement irréparable alors que le prêt est en cours. Un apport plus important ou une durée plus courte réduit ce risque.
Limites de l'estimation. Le résultat est une estimation fondée sur un TAEG fixe et des mensualités égales. Il n'inclut pas l'assurance, le carburant, l'entretien, l'immatriculation, ni les taxes et frais, sauf si vous les intégrez au prix ou au montant financé. Les calculs des prêteurs peuvent différer légèrement en raison de l'arrondi, des dates de paiement ou de frais supplémentaires. Ces informations sont d'ordre général et ne constituent pas un conseil financier.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Les taxes et les frais sont-ils inclus ? Non. Si vous souhaitez les intégrer au crédit, saisissez le prix final à financer une fois taxes et frais ajoutés ; sinon, le résultat ne reflète que le montant que vous avez indiqué.
En quoi un apport plus important est-il avantageux ? Il réduit le capital à financer, ce qui diminue à la fois votre mensualité et le total des intérêts versés.
Vaut-il mieux choisir une durée plus courte ? Une durée plus courte augmente la mensualité mais réduit le total des intérêts, tandis qu'une durée plus longue produit l'effet inverse.